Rete bancaria territoriale in Italia

Sportelli, depositi, prestiti e canali digitali — Banca d’Italia, 2015–2025

Banche
Territori
Banca d'Italia
Analisi della rete bancaria italiana nel periodo 2015–2025 a partire dalle statistiche ufficiali Banca d’Italia (Bankit.sqlite).
Autore/Autrice

Paolo Volterra

Data di Pubblicazione

29 marzo 2026

Sommario

Analisi della rete bancaria italiana nel periodo 2015–2025 a partire dalle statistiche ufficiali Banca d’Italia (Bankit.sqlite). Vengono esaminati la contrazione degli sportelli fisici, la composizione del sistema per tipo di intermediario (SpA, BCC, Popolari, Estere), le dinamiche di depositi e prestiti, il confronto con la rete Poste Italiane e la crescita dei canali digitali (home banking, ATM). Il filo conduttore è la sostituzione strutturale tra presenza fisica e accesso digitale ai servizi bancari.

Parole chiave

banche, sportelli, digital banking, Banca d’Italia, TDB20207, TFR10194, rete bancaria

1 La contrazione della rete fisica

1.1 Sportelli, banche e copertura territoriale

La presenza fisica del sistema bancario italiano si misura su tre dimensioni: il numero di banche (per sede amministrativa), il numero di sportelli (per localizzazione fisica) e i comuni serviti, cioè i comuni con almeno una filiale aperta al pubblico.

I dati della tabella che segue mostrano l’evoluzione dal 2015 al 2024. Il numero di banche con sede in Italia è diminuito in modo pressoché continuo: da un lato le fusioni tra istituti minori (in particolare nel comparto BCC a seguito della riforma del credito cooperativo del 2016), dall’altro le uscite per incorporazione nei grandi gruppi. Va tenuto presente che i grandi gruppi nazionali — Intesa Sanpaolo, UniCredit, Banco BPM — non compaiono nel conteggio delle banche di una singola area geografica se la loro sede legale è altrove: il dato rispecchia quindi principalmente l’universo delle banche locali e regionali.

Il calo degli sportelli è più rapido e pronunciato: in dieci anni l’Italia ha perso oltre un terzo delle proprie filiali bancarie fisiche. La riduzione è stata accelerata dalla pressione sui costi operativi, dalla crescita del digital banking e, dopo il 2020, dall’effetto acceleratore della pandemia sui comportamenti finanziari della clientela. I comuni privi di sportelli sono in costante aumento.

Anno Banche Comuni serviti Sportelli Sportelli / 100k ab.
2025 414 4,468 19,140 32.0
2024 420 4,548 19,655 33.0
2023 428 4,651 20,160 34.0
2022 438 4,785 20,985 36.0
2021 456 4,902 21,650 37.0
2020 474 5,102 23,480 39.0
2019 488 5,221 24,312 41.0
2018 505 5,368 25,409 42.0
2017 538 5,523 27,374 45.0
2016 604 5,618 29,027 48.0
2015 643 5,732 30,258 50.0

Tabella 1: TDB20207 — Banche, sportelli, comuni serviti e densità. Fonte: Banca d’Italia.

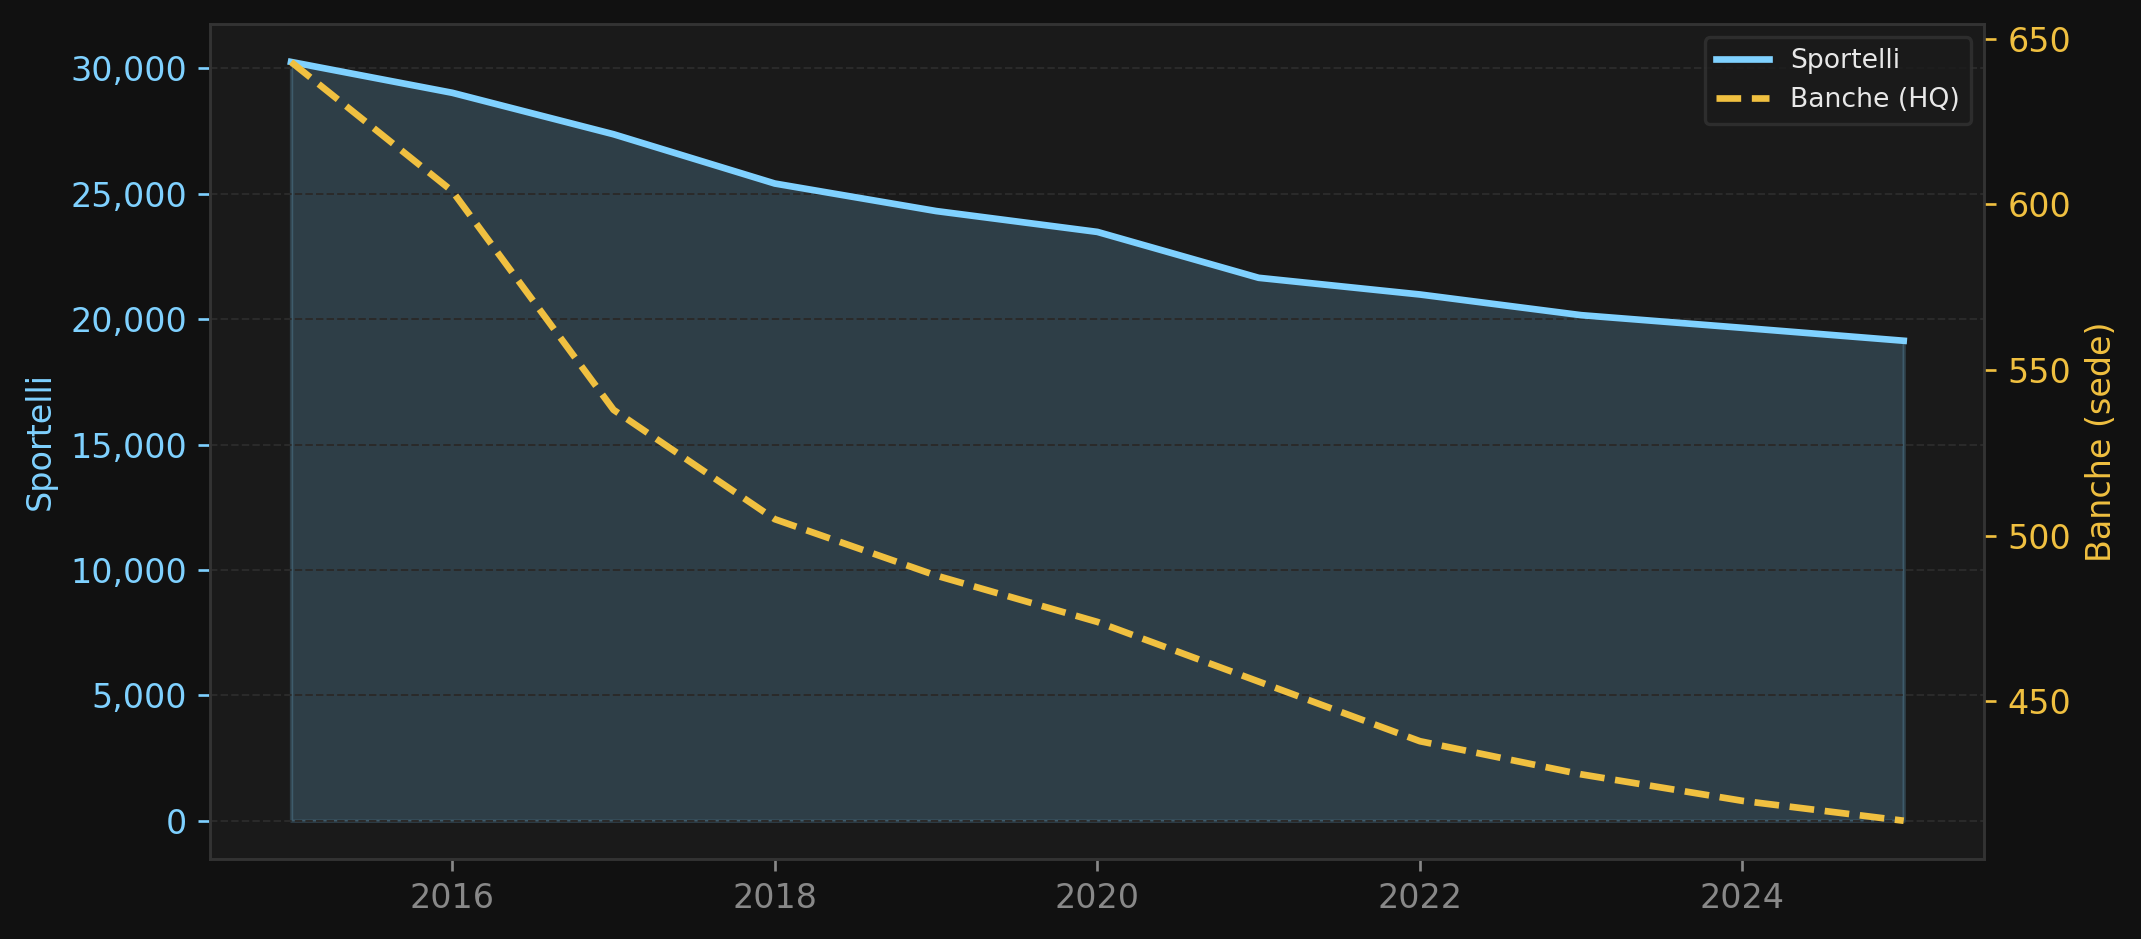
Figura 1: Sportelli fisici (asse sx) e banche per sede (asse dx) — Italia, 2015–2025. Fonte: Banca d’Italia, TDB20207.

Il grafico sopra sovrappone le due serie su assi distinti per rendere confrontabile il ritmo di riduzione. Sportelli e banche calano insieme, ma con elasticità diversa: la chiusura di sportelli accelera a partire dal 2018-2019, quando i piani industriali dei grandi gruppi hanno cominciato a produrre effetti. Le banche con sede locale resistono un po’ di più nella prima fase, poi cedono anch’esse dopo la riforma delle BCC.

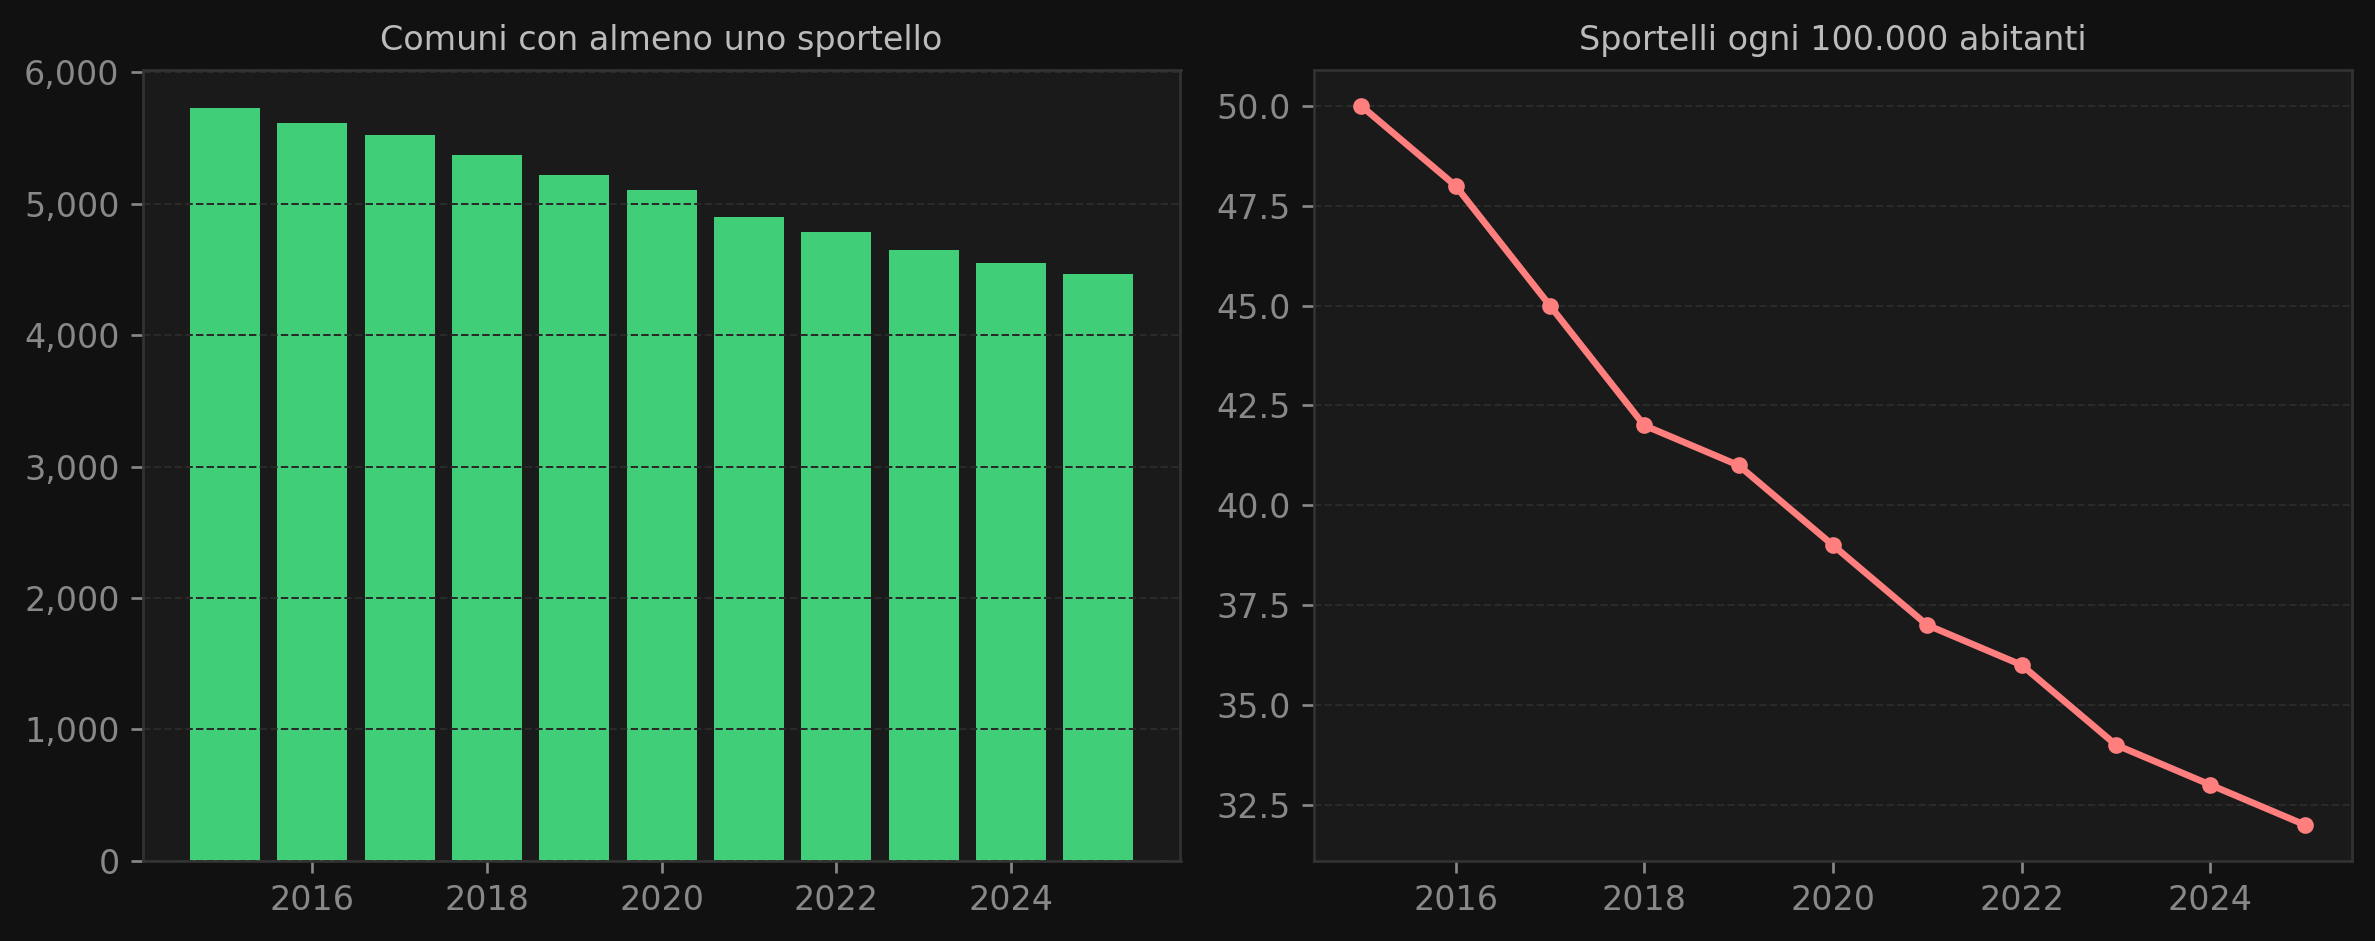
Figura 2: Comuni con almeno uno sportello (sx) e densità ogni 100k abitanti (dx) — Italia. Fonte: Banca d’Italia, TDB20207/TDB20220.

La copertura territoriale è la dimensione più critica dal punto di vista dell’inclusione finanziaria. Il numero di comuni con almeno uno sportello scende in modo pressoché lineare, segnalando che la contrazione non è solo quantitativa ma anche geografica: le aree interne e i piccoli comuni perdono l’unica filiale presente, con effetti che ricadono in misura sproporzionata su anziani, lavoratori autonomi e piccole imprese meno digitalizzate. La densità ogni 100.000 abitanti è un indicatore complementare che normalizza per la demografia: anche tenendo conto dello spopolamento di alcune aree, la riduzione rimane marcata.

2 Composizione del sistema per tipo di intermediario

2.1 SpA, BCC, Popolari, filiali estere

Il sistema bancario italiano non è omogeneo: convivono banche costituite come società per azioni (tipicamente le grandi banche commerciali), banche popolari a voto capitario, banche di credito cooperativo a mutualità prevalente e filiali di intermediari esteri. Ognuna di queste categorie ha seguito una traiettoria distinta nell’ultimo decennio.

Le SpA dominano per numero di sportelli ma la loro quota sul totale si riduce, effetto delle chiusure sistematiche nei piani di razionalizzazione dei grandi gruppi. Le banche popolari hanno subito la ristrutturazione imposta dalla riforma del 2015-2016 (obbligo di trasformazione in SpA per le dieci maggiori per attivo), che ha accelerato fusioni e incorporazioni. Le BCC mostrano la maggiore resilienza: il modello mutualistico, il radicamento locale e l’orientamento verso la clientela retail di prossimità rendono meno urgente la riduzione capillare della rete fisica, almeno rispetto ai grandi gruppi. Le filiali estere sono una componente minoritaria ma stabile, concentrata prevalentemente nelle aree metropolitane.

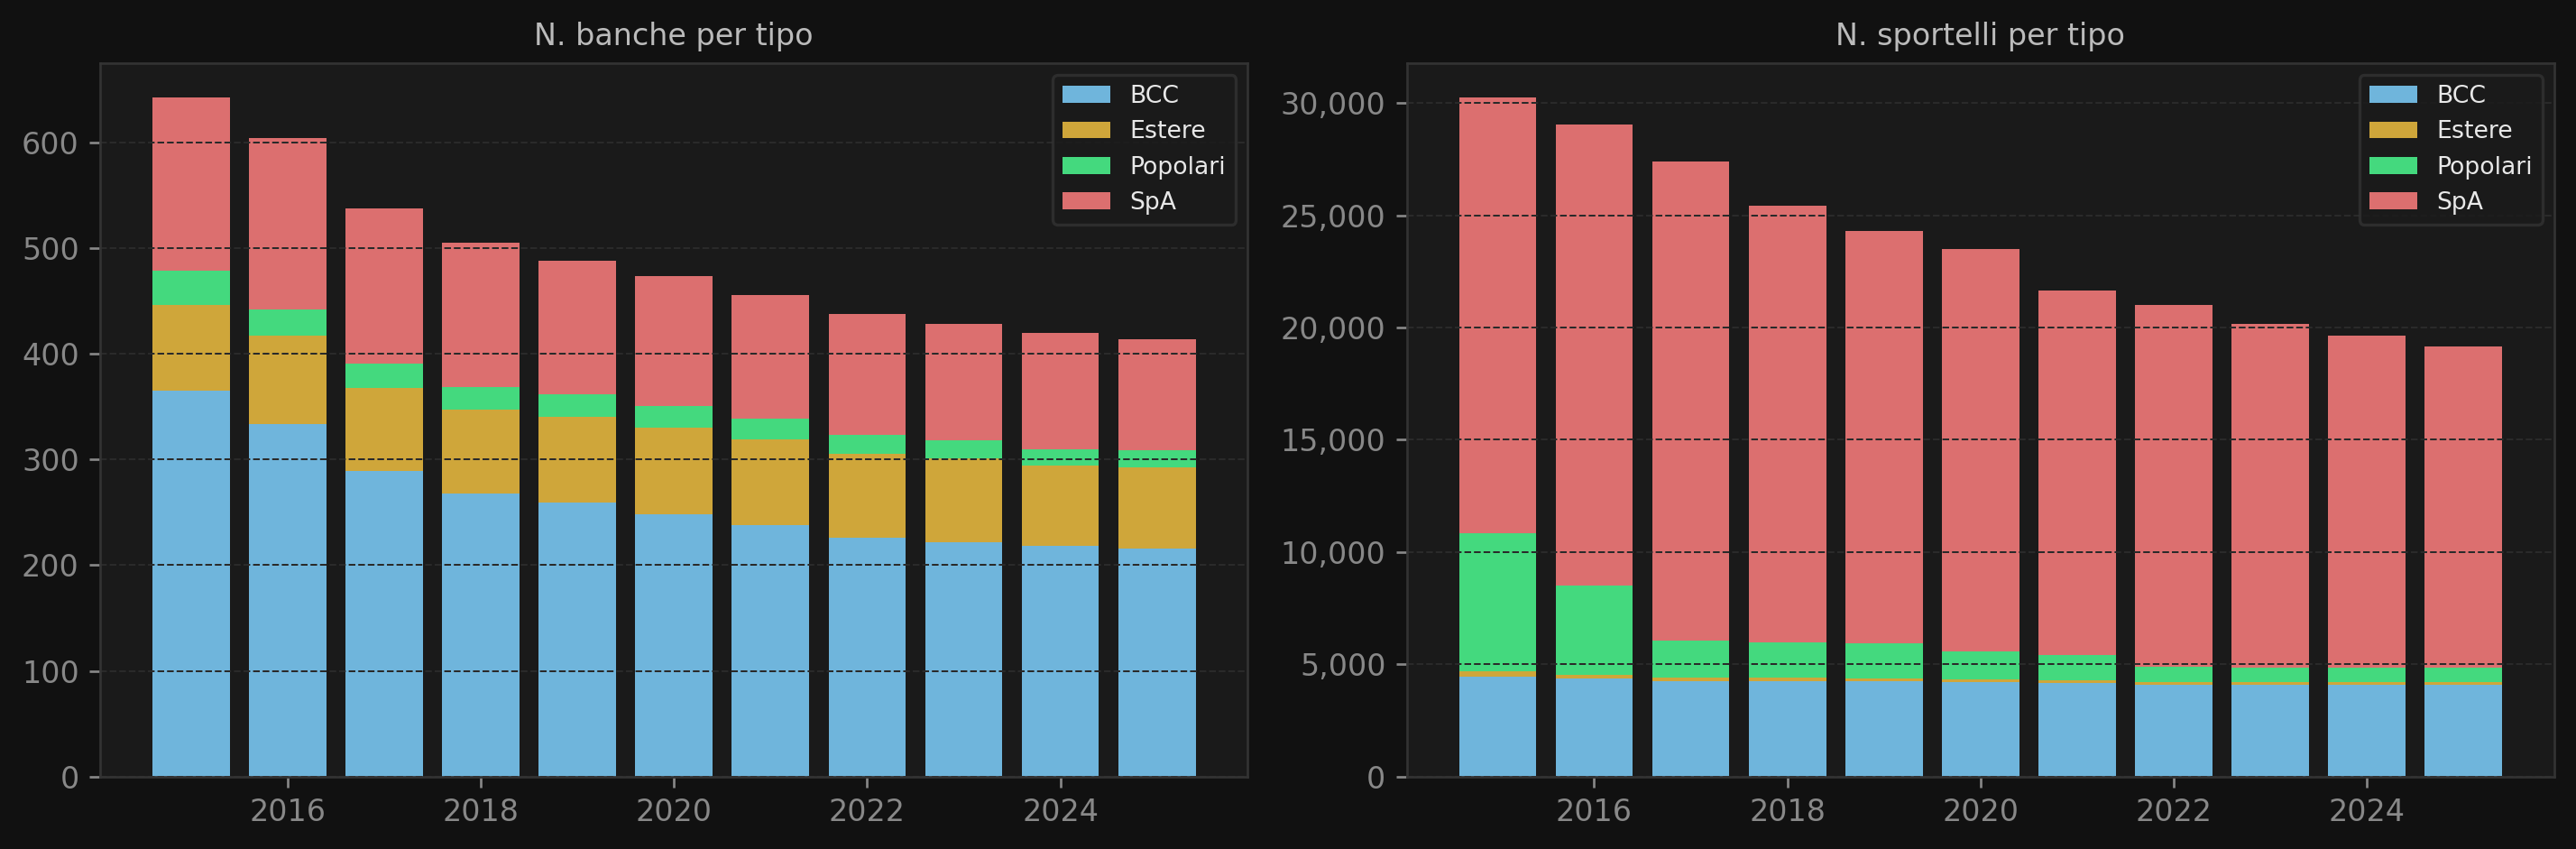
Figura 3: Numero di banche (sx) e sportelli (dx) per tipo di intermediario — Italia. Fonte: Banca d’Italia, TDB20207.

Lo stacked bar a sinistra (numero di banche per sede) permette di distinguere i due movimenti principali: la contrazione delle Popolari, che si concentra nel quinquennio 2016-2020, e la graduale riduzione delle BCC per effetto delle aggregazioni in gruppi cooperativi previste dalla riforma. Il pannello a destra (sportelli) amplifica queste tendenze: le SpA pesano in modo sproporzionato sulla perdita di sportelli in valore assoluto, ma la loro quota relativa resta dominante lungo tutto il periodo.

Un elemento da tenere presente nell’interpretazione: il dato per sede amministrativa tende a concentrare le banche SpA nelle piazze finanziarie principali (Milano, Torino, Roma), mentre le BCC e le Popolari presentano una distribuzione geografica molto più diffusa. Analizzando i dati per area NUTS2 o NUTS3 questa asimmetria emerge chiaramente.


3 Depositi e prestiti bancari

3.1 Dinamica del risparmio e del credito (TFR10194)

I dati TFR10194 misurano, per localizzazione dello sportello, il volume dei depositi della clientela (conti correnti, depositi a risparmio, esclusi i pronti contro termine) e degli impieghi bancari verso la clientela non finanziaria (mutui, finanziamenti, fidi, esclusi anch’essi i PCT). L’aggregazione è annuale e copre tutte le banche operative nell’area, indipendentemente dalla loro sede.

Anno Depositi (Mld €) Prestiti (Mld €) LTD (%)
2025 1,624.5 1,440.9 88.7
2024 1,583.1 1,415.7 89.4
2023 1,546.9 1,429.5 92.4
2022 1,601.0 1,480.3 92.5
2021 1,601.9 1,481.2 92.5
2020 1,493.2 1,468.6 98.4
2019 1,330.8 1,429.5 107.4
2018 1,257.1 1,476.7 117.5
2017 1,224.4 1,526.9 124.7
2016 1,169.8 1,568.8 134.1
2015 1,103.7 1,586.2 143.7
2014 1,044.2 1,586.1 151.9
2013 1,006.5 1,619.7 160.9
2012 987.8 1,693.7 171.5
2011 918.7 1,728.6 188.2
2010 922.1 1,689.4 183.2
2009 905.1 1,561.2 172.5
2008 801.4 1,565.7 195.4
2007 749.4 1,500.7 200.3
2006 727.6 1,369.7 188.2
2005 690.7 1,238.0 179.2
2004 644.5 1,150.4 178.5
2003 611.5 1,089.8 178.2
2002 583.3 1,026.8 176.0
2001 550.3 970.9 176.4
2000 520.0 910.7 175.1
1999 518.1 811.5 156.6
1998 506.2 742.4 146.7

Tabella 2: TFR10194 — Depositi e prestiti bancari, Italia. Miliardi di euro. Fonte: Banca d’Italia.

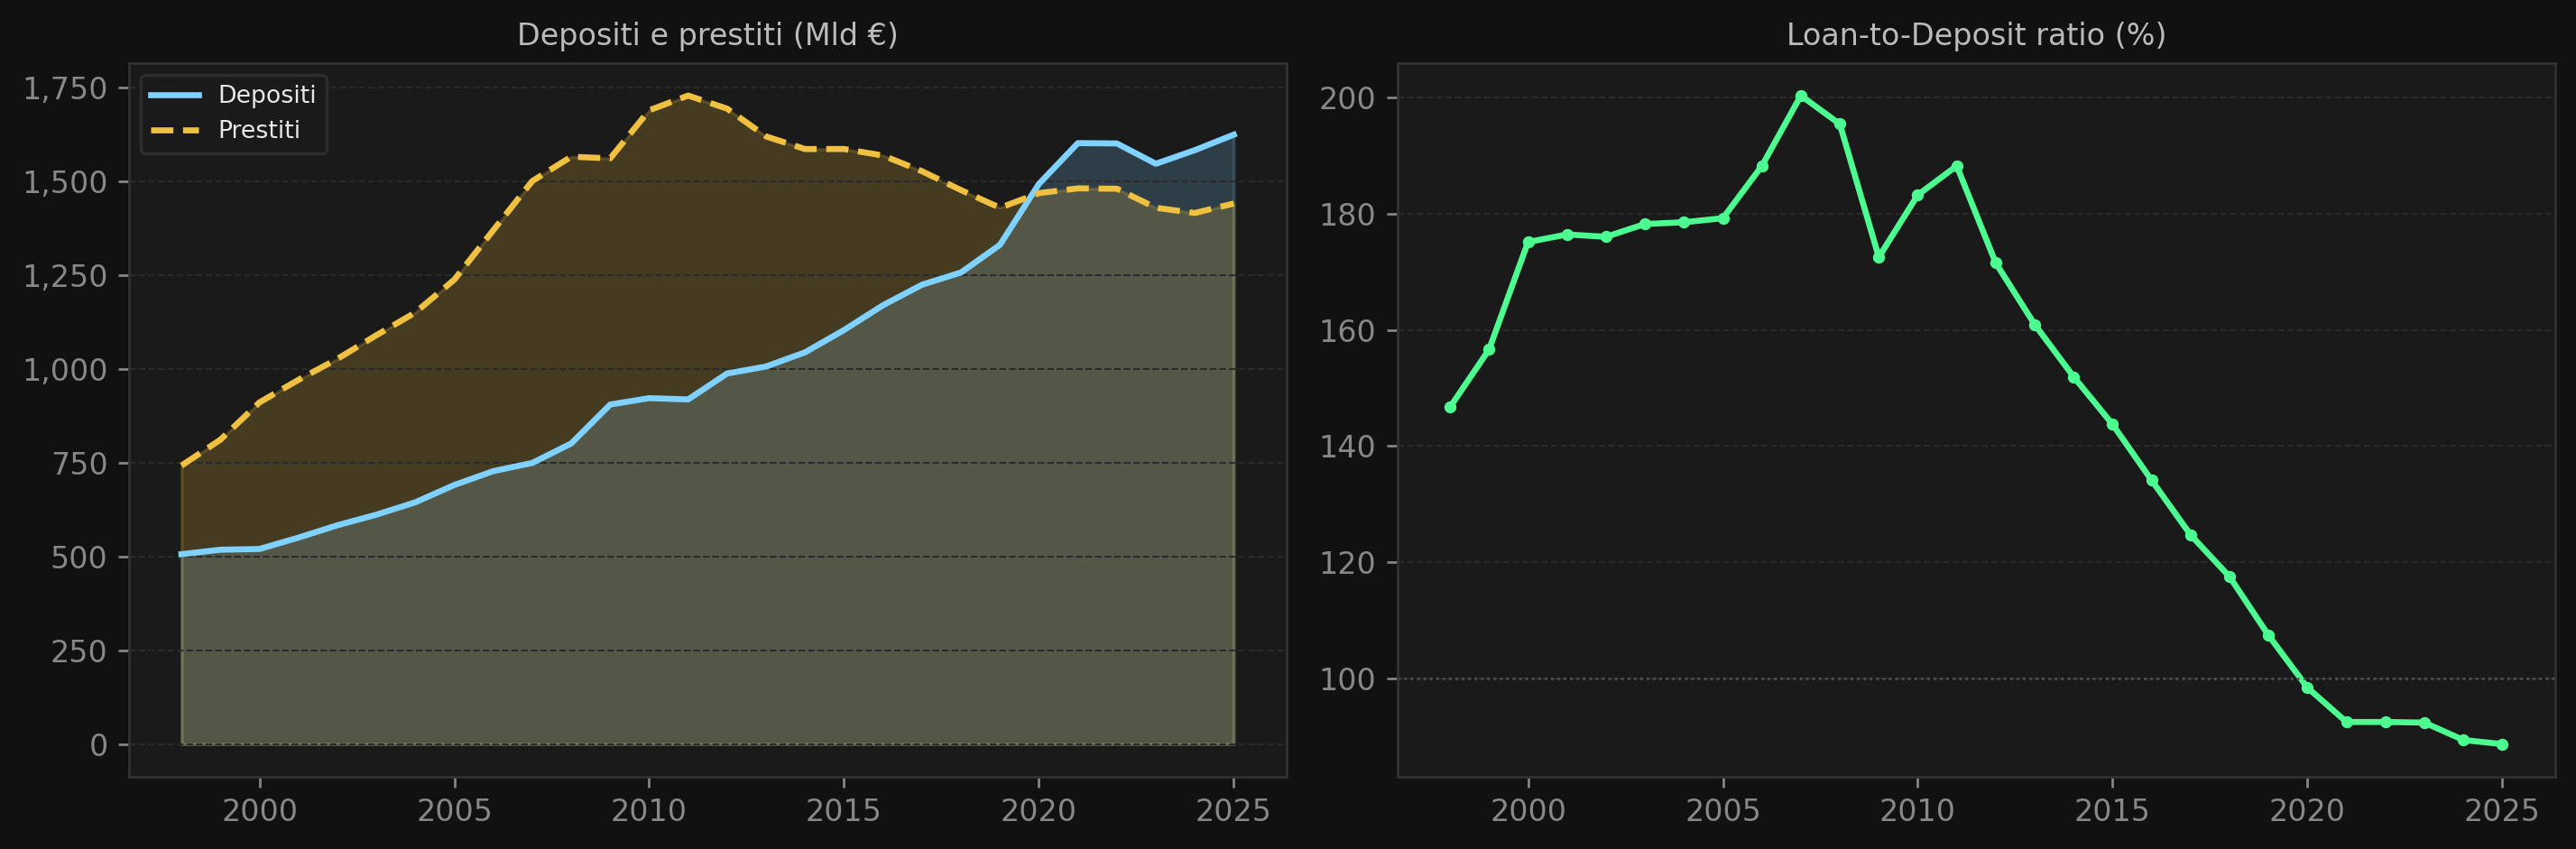
Figura 4: Depositi e prestiti bancari — Italia, 1998–2024. Miliardi di euro. Fonte: Banca d’Italia, TFR10194.

I depositi bancari mostrano una crescita quasi ininterrotta lungo l’intero arco temporale. L’accelerazione più marcata si osserva nel 2020-2021: la pandemia ha compresso i consumi e gonfiato la liquidità delle famiglie, che è confluita in larga parte sui conti correnti bancari, anche per effetto del calo dei tassi che rendeva poco costosa la giacenza. Il successivo ciclo di rialzo dei tassi BCE (2022-2023) avrebbe potuto generare deflussi verso forme di risparmio più remunerative; nella pratica, l’effetto è stato più contenuto del previsto, anche per la lentezza con cui le banche hanno trasmesso i rialzi alla raccolta.

I prestiti seguono una dinamica diversa: crescono fino al 2022, poi si contraggono visibilmente. Il rialzo dei tassi ha compresso sia la domanda (costo del debito più elevato per famiglie e imprese) sia l’offerta (criteri di concessione più stringenti in risposta al deterioramento del merito creditizio). Il loan-to-deposit ratio (LTD), riportato nel pannello di destra e nella tabella, è il rapporto tra prestiti e depositi: valori superiori a 100% indicano che la banca finanzia gli impieghi anche con raccolta diversa dai depositi (obbligazioni, mercato interbancario); valori in calo segnalano che la raccolta supera gli impieghi, tipicamente in fasi di riduzione del credito o di accumulo di liquidità.


4 La rete Poste Italiane a confronto

4.1 Un presidio alternativo (TSPAG010)

Un elemento spesso trascurato nell’analisi dell’accesso ai servizi finanziari è la rete di Poste Italiane. Gli uffici postali, distribuiti capillarmente sul territorio nazionale incluse le aree interne e montane, erogano servizi bancari di base (BancoPosta, Postepay) e fungono da alternativa de facto agli sportelli bancari nei comuni in cui questi sono stati chiusi.

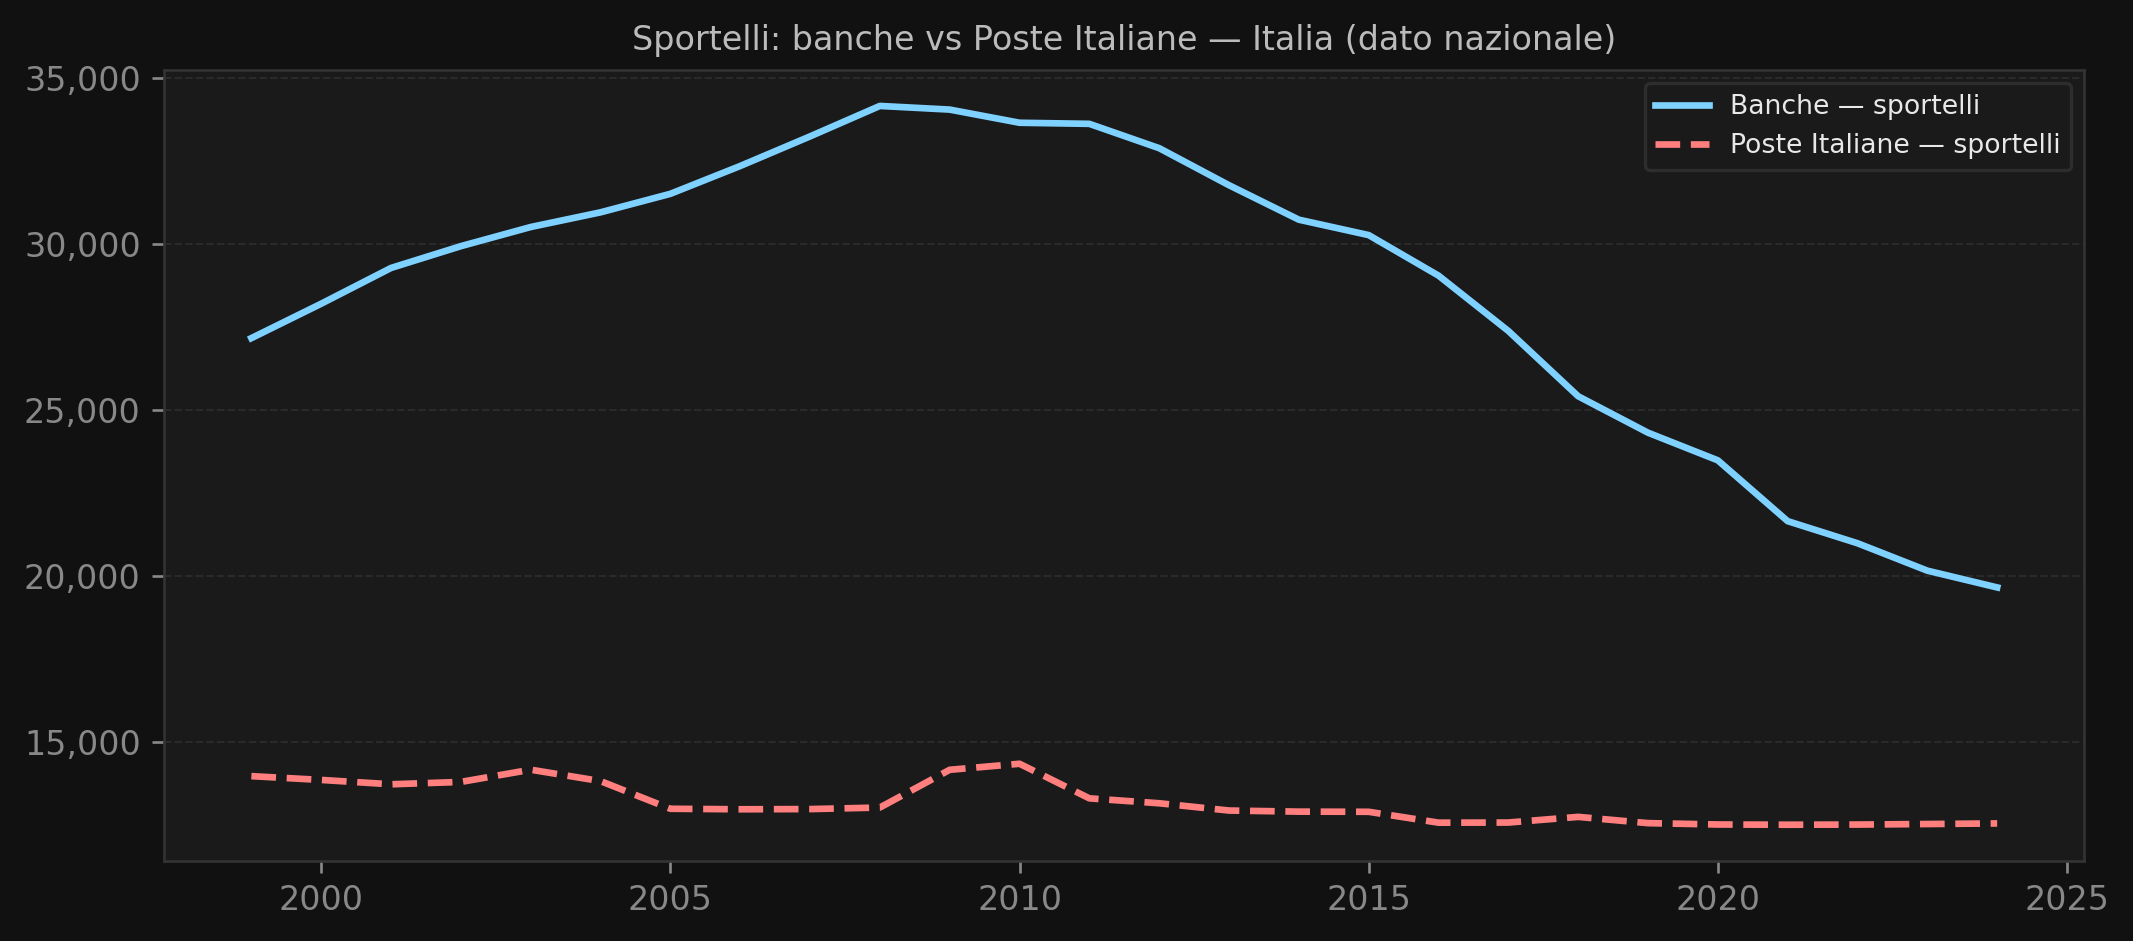
Figura 5: Sportelli bancari vs uffici postali — Italia. Dati nazionali, escl. breakdown geografico. Fonte: Banca d’Italia, TSPAG010.

Il confronto è netto: la rete di Poste Italiane è significativamente più stabile di quella bancaria. Gli uffici postali non sono soggetti alle stesse pressioni economiche degli sportelli bancari — non competono sulla raccolta di depositi a costo di mercato, non hanno costi di compliance comparabili, e la loro presenza sul territorio è in parte garantita da obblighi di servizio universale. In molti comuni italiani, specialmente nell’Appennino e nelle isole minori, l’ufficio postale è rimasto l’unico punto di accesso fisico a servizi di pagamento, bonifici e risparmio postale.

Questo dato ha implicazioni rilevanti per la policy: la contrazione degli sportelli bancari non si traduce necessariamente in esclusione finanziaria totale, ma dipende in misura crescente dalla tenuta della rete postale come infrastruttura di prossimità. È un fattore da considerare nell’analisi dei deserts bancari a livello comunale.

Nota metodologica: TSPAG010 non dispone di un breakdown geografico regionale o provinciale; il dato è esclusivamente nazionale.


5 ATM: contrazione più lenta degli sportelli

5.1 Terminali installati dalle banche (TSPAG110)

Gli ATM (Automated Teller Machine) rappresentano una forma di presenza bancaria fisica alternativa allo sportello con operatore. La serie TSPAG110 misura il numero totale di ATM attivi installati da banche, sia presso filiali bancarie che in luoghi pubblici, centri commerciali, stazioni e presso esercenti.

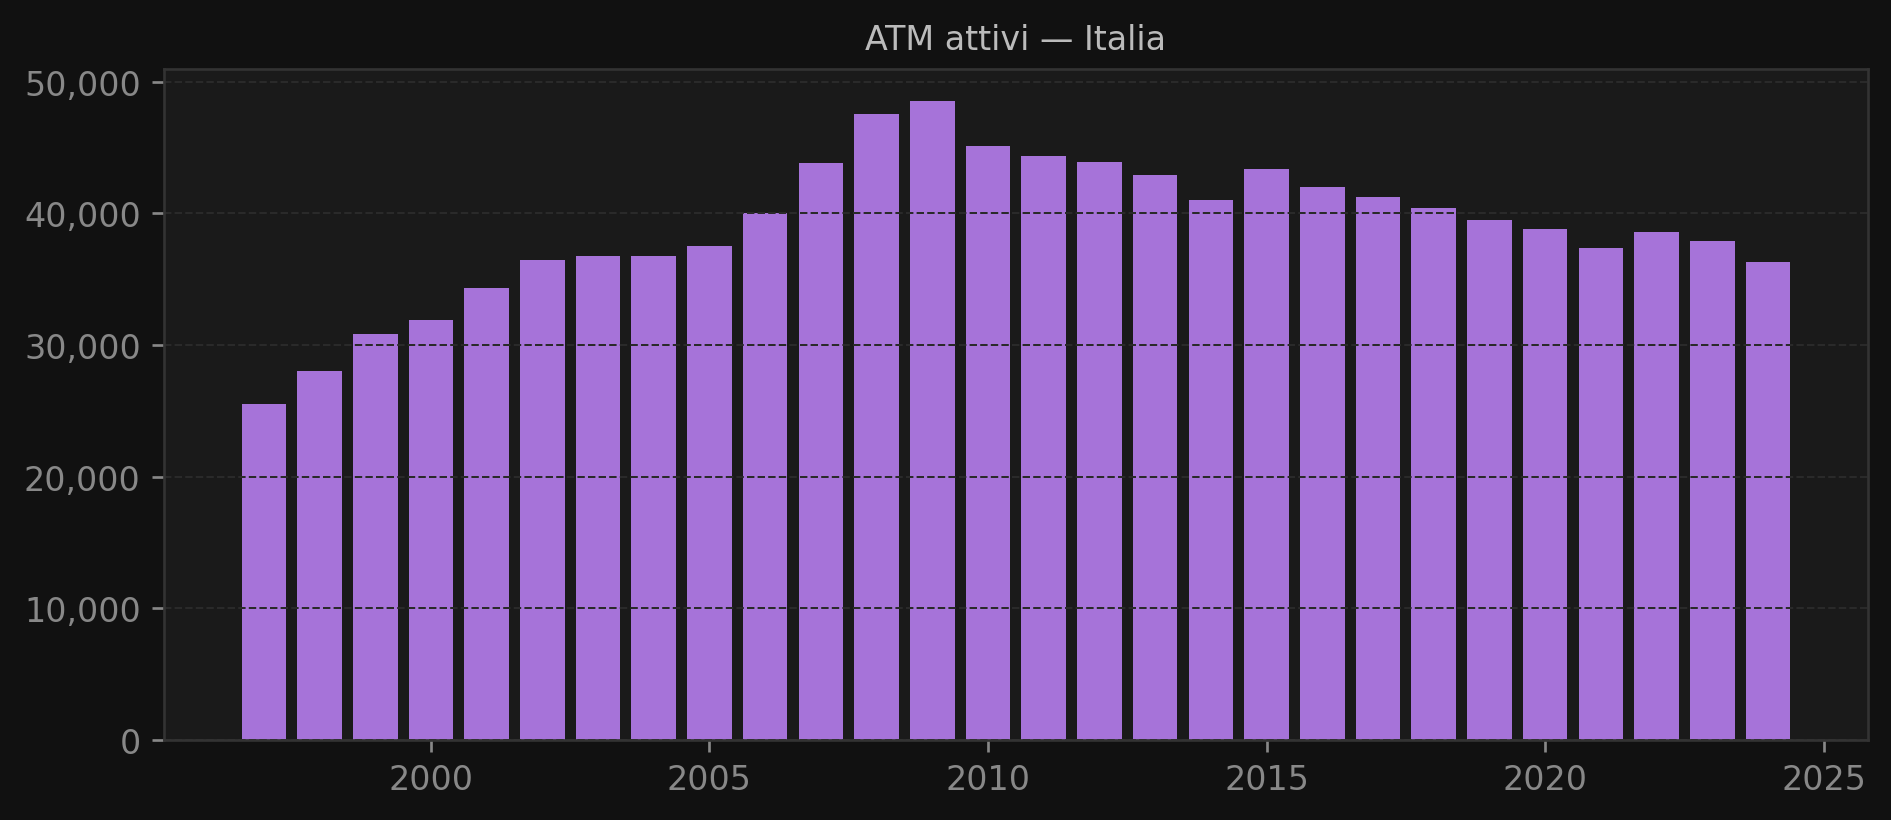
Figura 6: ATM attivi installati dalle banche — Italia. Fonte: Banca d’Italia, TSPAG110.

A differenza degli sportelli, il numero di ATM mostra una contrazione più contenuta e tardiva. Questo riflette una logica economica precisa: installare e mantenere un ATM costa molto meno che tenere aperta una filiale con personale. Le banche hanno quindi sostituito parte degli sportelli con ATM off-site, riducendo il costo fisso della presenza territoriale mantenendo però un punto di accesso al contante. La crescita degli ATM multifunzione (che permettono versamenti, ricariche e operazioni dispositive oltre al prelievo) ha ampliato la funzionalità di questi terminali, avvicinandoli a una forma ridotta di sportello automatico.

Va osservato tuttavia che l’ATM non è un sostituto completo dello sportello: non gestisce pratiche di finanziamento, consulenza, apertura rapporti, problemi operativi complessi. La clientela meno digitalizzata e meno autonoma — anziani, immigrati, soggetti in difficoltà finanziaria — necessita dell’operatore umano per una gamma rilevante di operazioni.


6 Digital banking: la crescita dei canali remoti

6.1 Home banking e phone banking (TSPAG120)

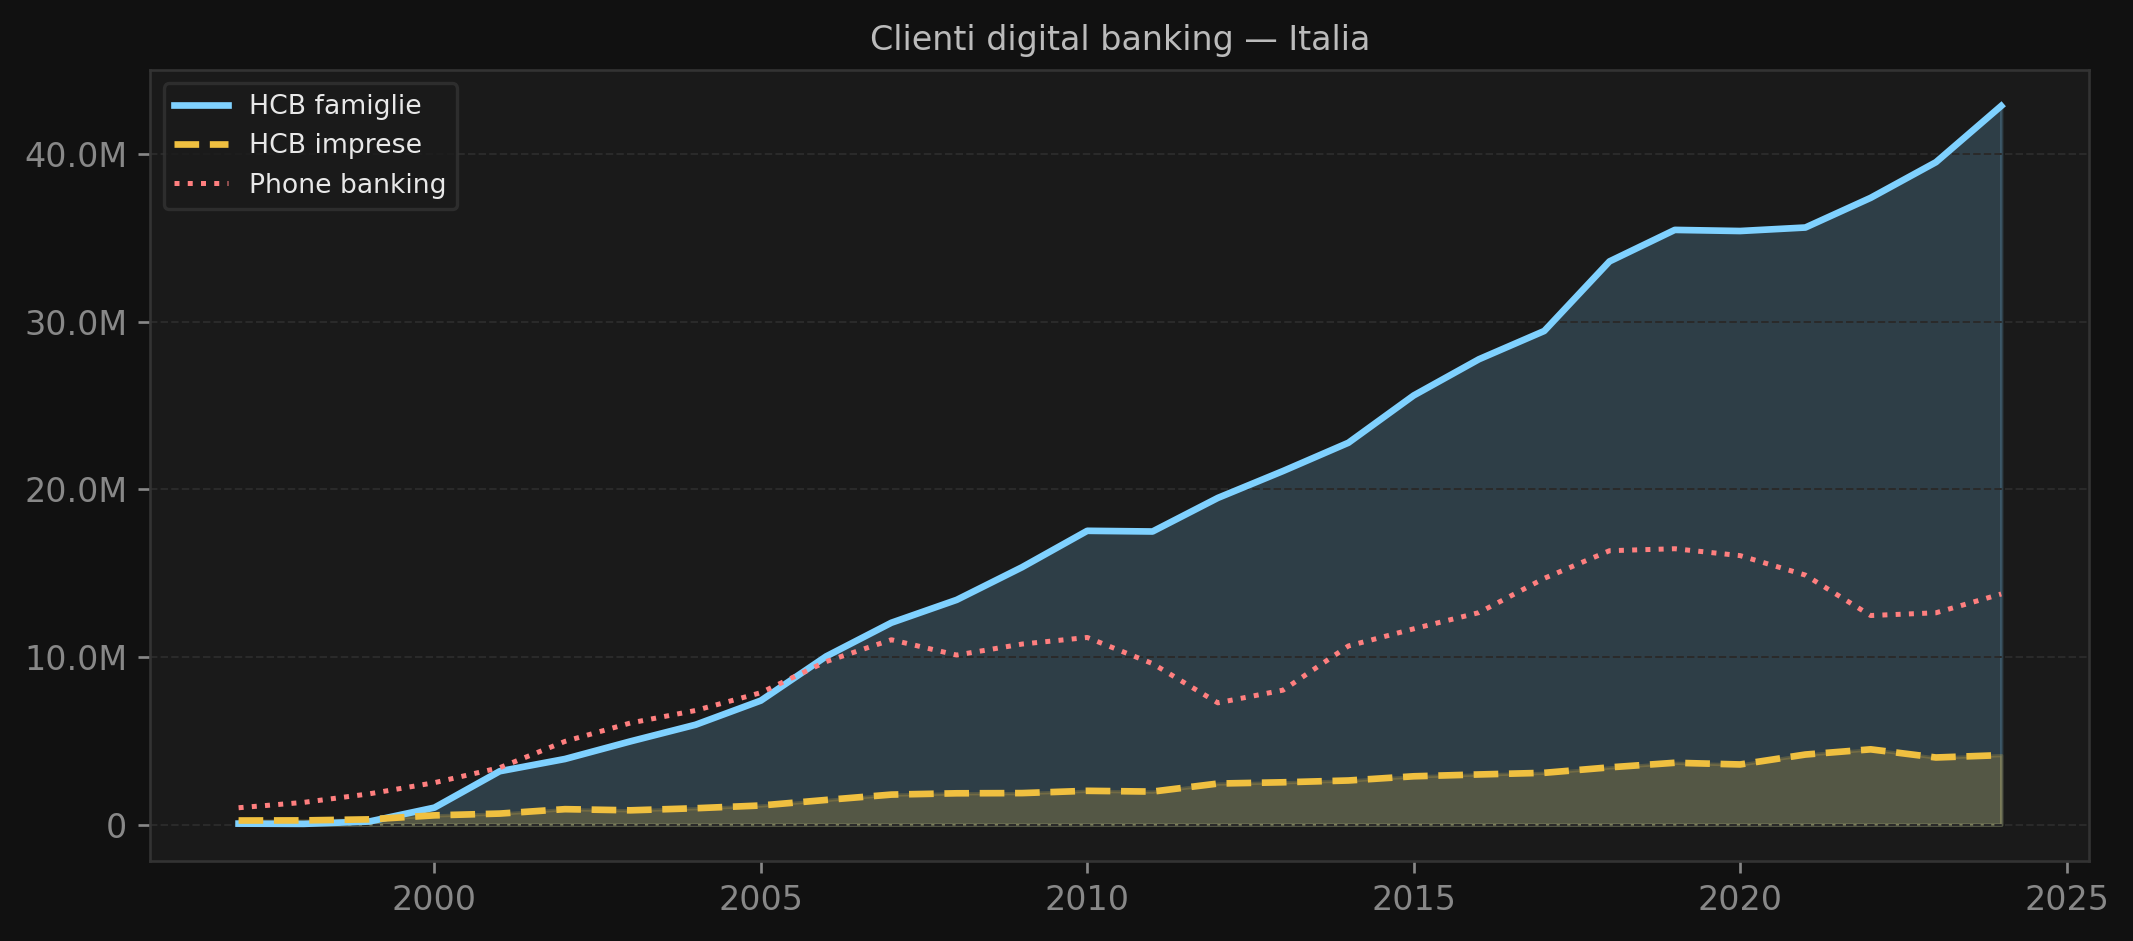
La serie TSPAG120 riporta il numero di clienti che accedono ai servizi bancari tramite canali remoti: home corporate banking per le famiglie (HCB famiglie), home corporate banking per le imprese (HCB imprese) e phone banking (accesso via telefono, sia IVR automatico sia operatore). Il dato è disponibile con breakdown geografico, a differenza delle serie TSPAG050 che misura gli utenti di servizi informativi/dispositivi su base esclusivamente nazionale.

Figura 7: Clienti digital banking — Italia. Fonte: Banca d’Italia, TSPAG120.

L’home banking per le famiglie cresce in modo sostenuto lungo tutto il periodo, con un’accelerazione visibile dopo il 2020: la pandemia ha spinto anche segmenti di clientela tradizionalmente riluttanti al digitale (fascia 55-70 anni) verso l’accesso online ai propri conti. La disponibilità di app bancarie sempre più intuitive ha abbassato la barriera all’adozione. Oggi la grande maggioranza dei correntisti italiani ha almeno accesso informativo al proprio conto via internet o mobile.

L’HCB imprese cresce più lentamente in termini di numero di clienti, ma è il canale su cui si concentrano i volumi di valore più elevati: bonifici massivi, rendiconti di cassa, pagamenti fiscali e previdenziali, tesoreria aziendale. Per le PMI, l’accesso ai servizi dispositivi via corporate banking rappresenta un elemento di efficienza operativa rilevante.

Il phone banking è invece in declino strutturale, sostituito dal canale app e web. Rimane rilevante come canale di assistenza e per operazioni che richiedono autenticazione forte con operatore, ma la sua quota sul totale dei canali remoti si assottiglia anno dopo anno.


7 Sintesi: fisico vs digitale

7.1 La sostituzione strutturale in un grafico

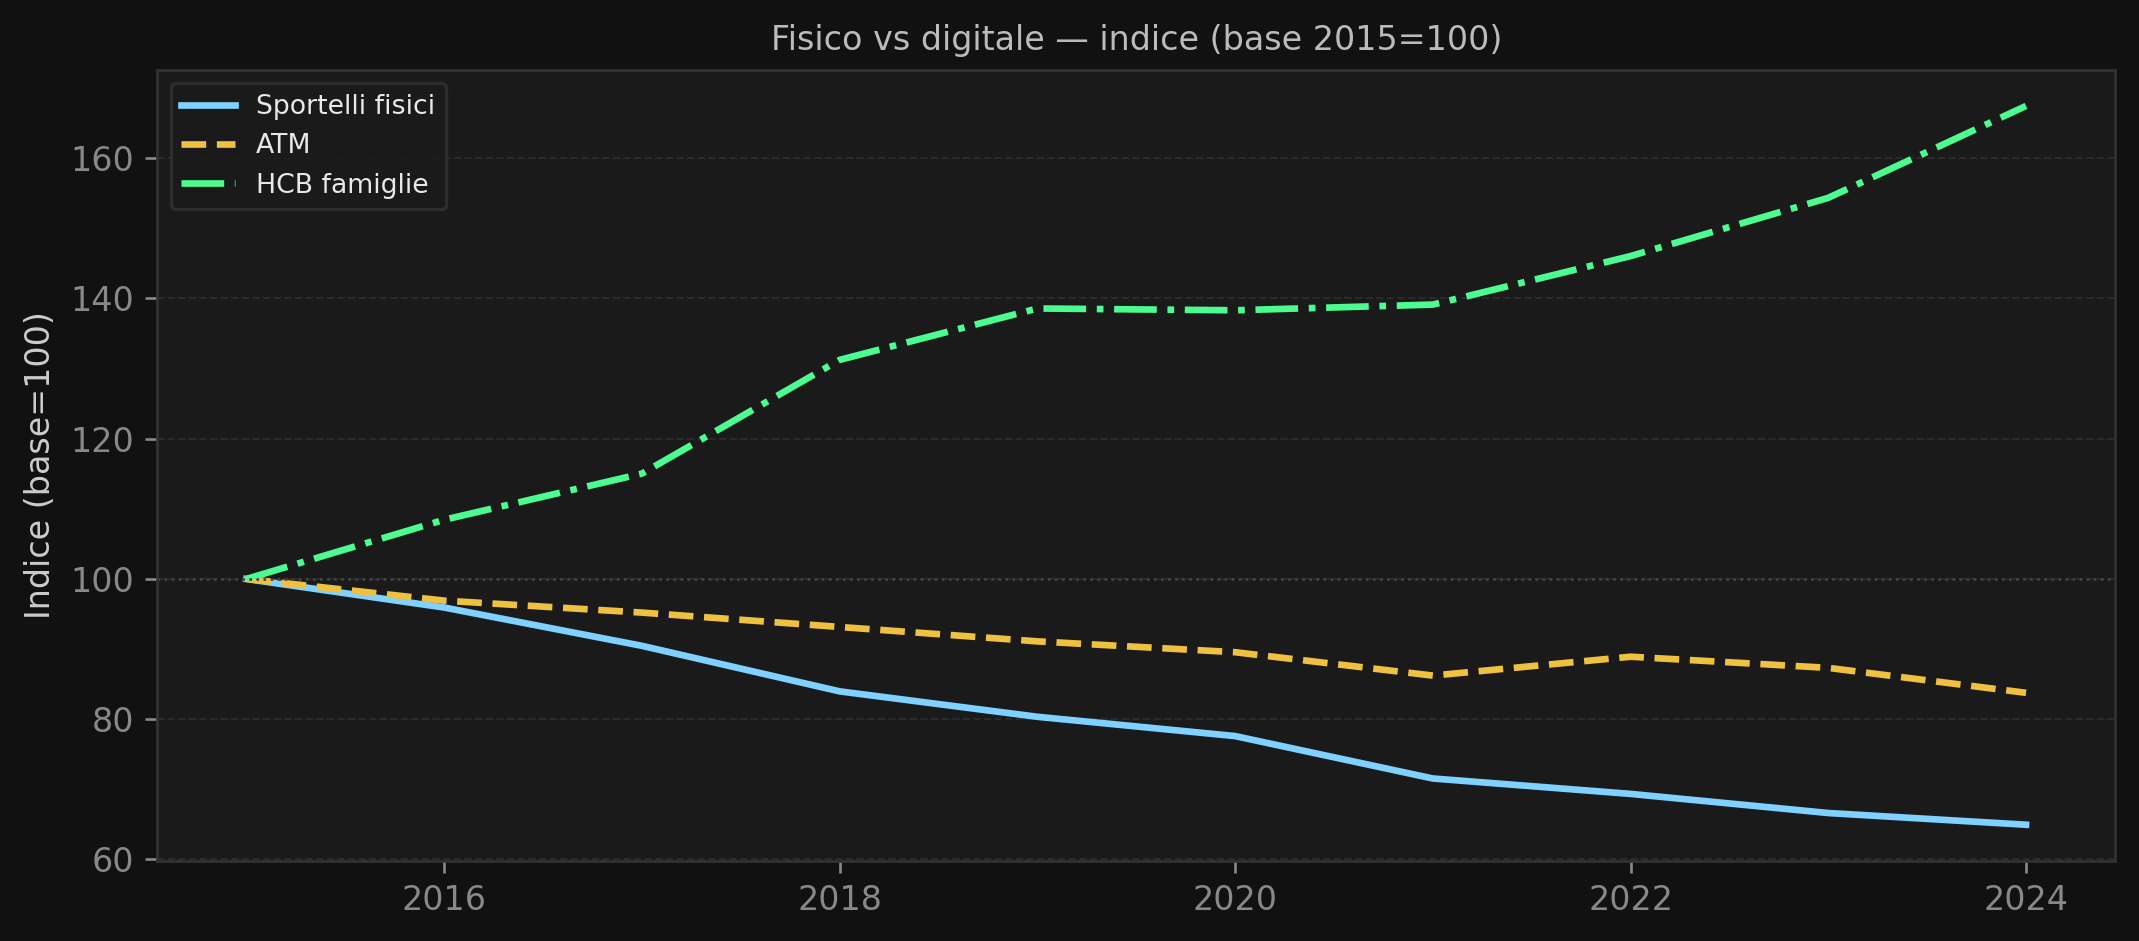
Figura 8: Indice fisico vs digitale (base=primo anno comune=100) — Italia. Fonte: elaborazioni su Banca d’Italia.

Questo grafico è la sintesi dell’intero documento. Indicizzando le tre serie al valore del primo anno comune, si rende visibile la sostituzione strutturale in atto nel sistema bancario italiano: i clienti di home banking crescono di multipli rispetto alla base, mentre gli sportelli fisici calano di circa un terzo nello stesso arco temporale. Gli ATM seguono una traiettoria intermedia — meno volatili degli sportelli, molto meno dinamici del digitale.

La divergenza tra la curva digitale e quelle fisiche non è semplicemente un fenomeno tecnologico. È il risultato di incentivi economici precisi: ogni sportello chiuso genera risparmi di costo rilevanti (affitti, personale, energy), mentre ogni nuovo cliente HCB ha un costo di acquisizione e gestione marginale bassissimo. Le banche hanno quindi razionalmente spostato la propria infrastruttura verso il digitale, trasferendo sul cliente l’onere dell’adozione tecnologica.

Le implicazioni per la policy sono duplici. Sul versante dell’inclusione finanziaria, la riduzione degli sportelli crea zone d’ombra per i segmenti meno digitalizzati della popolazione; il presidio postale e gli ATM attenuano ma non eliminano questo rischio. Sul versante della competitività del sistema, la trasformazione digitale ha abbassato le barriere all’ingresso per nuovi operatori (neobank, fintech) che non devono sostenere i costi di una rete fisica, aumentando la pressione competitiva sulle banche tradizionali proprio nel segmento retail delle famiglie.


Fonte: Banca d’Italia Tabelle: TDB20207 (rete bancaria), TDB20220 (densità), TFR10194 (depositi/prestiti), TSPAG010 (confronto Poste), TSPAG110 (ATM), TSPAG120 (digital banking)

Torna in cima