Servono ancora gli sportelli fisici?
Desertificazione finanziaria, presidio postale e digital banking in Italia
Paolo Volterra 
In dieci anni il sistema bancario italiano ha chiuso oltre un terzo degli sportelli fisici. Il digital banking è cresciuto di multipli nello stesso periodo. La sostituzione è completa? L’analisi integra dati Banca d’Italia (trend macro 2015–2025), il censimento degli sportelli bancari attivi (19.291 sportelli, 407 banche) e degli uffici postali per comune (12.615 UP). Su 7.899 comuni italiani, il 40% non ha più uno sportello bancario; in 216 non c’è né una banca né un ufficio postale. Per la clientela digitalizzata lo sportello fisico è quasi superfluo; per anziani, aree interne e PMI in situazione di stress, resta insostituibile.
desertificazione finanziaria, sportelli bancari, Poste Italiane, digital banking, inclusione finanziaria, aree interne
1 Il punto di partenza: un terzo degli sportelli in meno
In dieci anni il sistema bancario italiano ha chiuso sistematicamente la propria rete fisica. Dal 2015 al 2024 sono scomparsi oltre 10.000 sportelli: la contrazione è il risultato di tre forze convergenti — la pressione sui costi operativi delle banche, la crescita del digital banking che ha ridotto il traffico in filiale, e la sequenza di fusioni e incorporazioni che hanno eliminato le sovrapposizioni nelle reti commerciali. Nel frattempo i clienti di home banking (HCB) sono cresciuti di un fattore tre o più.
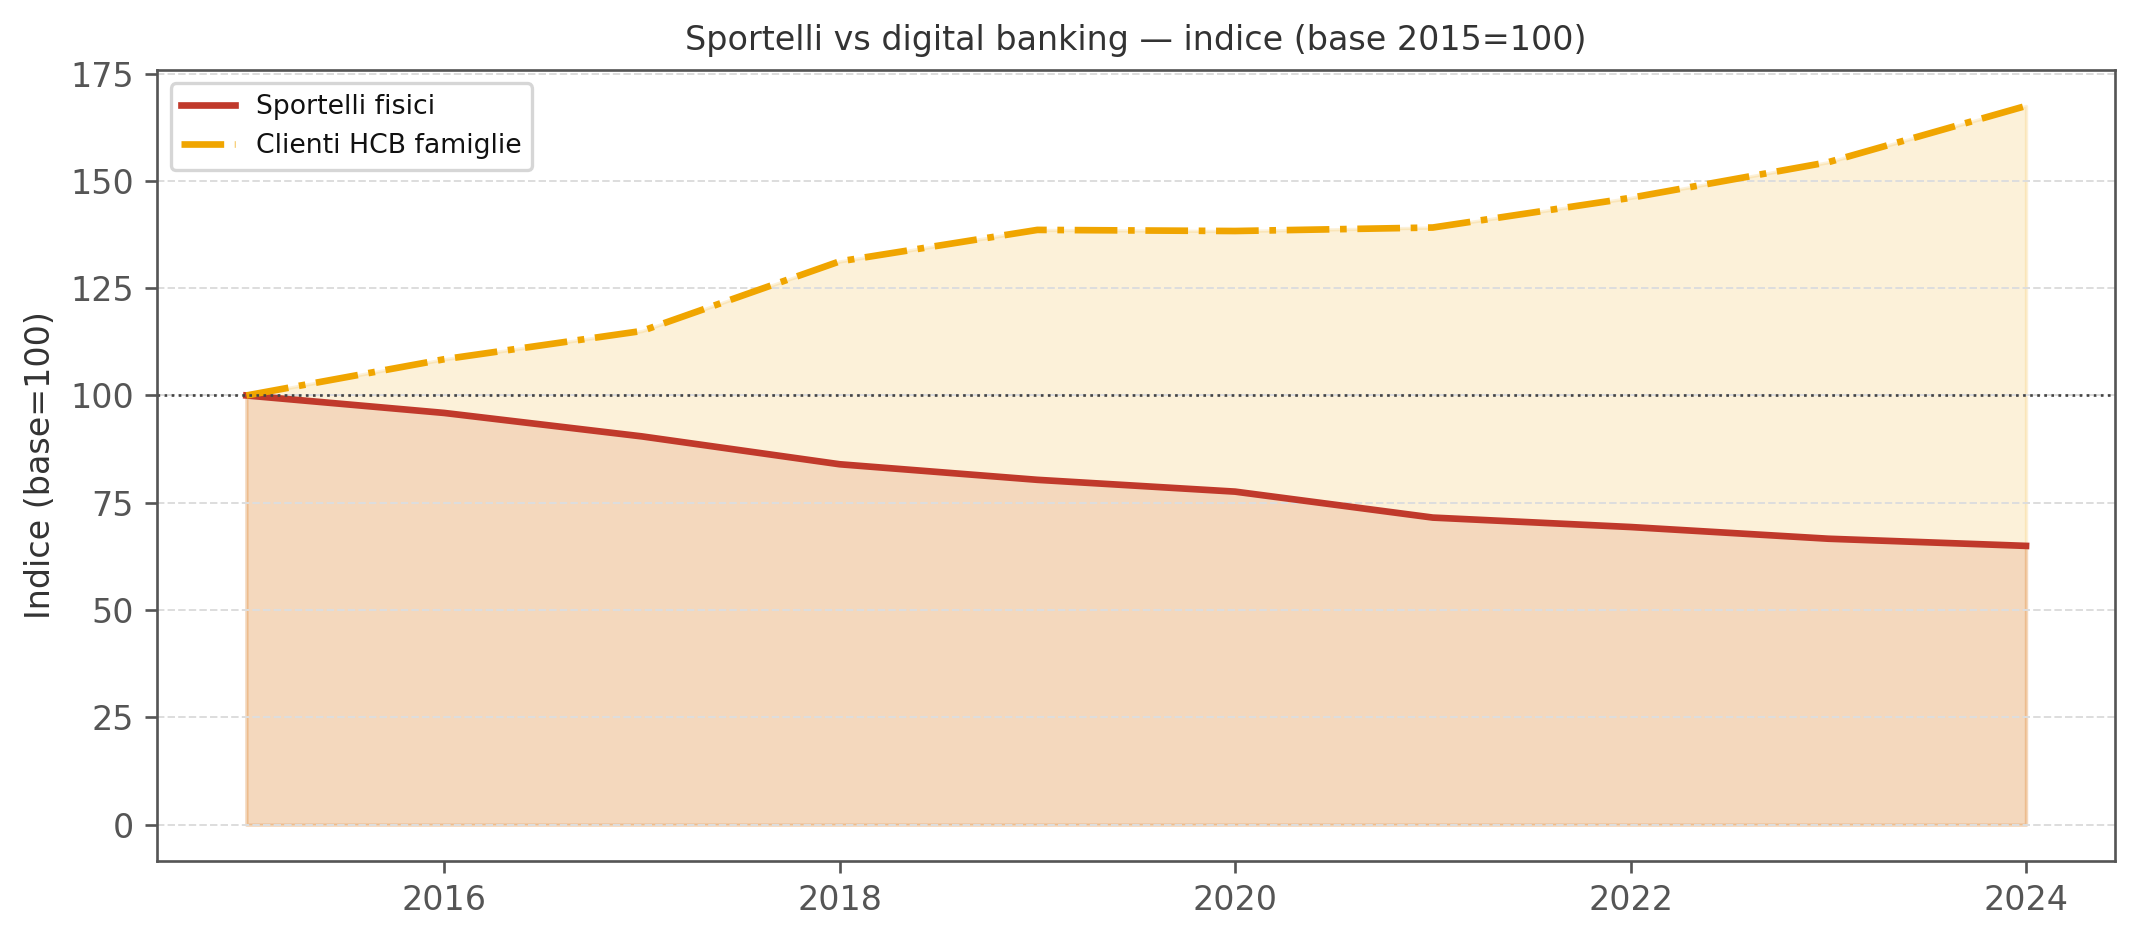
Figura 1: Sportelli fisici e clienti HCB famiglie — Italia, 2015–2025 (HCB fino al 2024). Indice base=2015. Fonte: Banca d’Italia.
Il grafico indicizzato rende immediatamente visibile la sostituzione: le due curve divergono con continuità, senza interruzioni. Il punto critico non è nel grafico — è ciò che il grafico non mostra: chi rimane indietro nella curva digitale? L’adozione di home banking non è uniforme per età, territorio e tipo di operazione. Per rispondere bisogna scendere al livello del singolo comune.
2 La mappa della desertificazione
2.1 Quattro categorie di comuni
Incrociando il censimento degli sportelli bancari attivi (fonte GIAVA — Banca d’Italia, 19.291 sportelli, 407 banche) con la mappatura degli uffici postali (12.615 UP, fonte API Poste Italiane), ogni comune italiano rientra in una delle quattro categorie seguenti.
| Categoria | N. comuni | % comuni | Presenza banca | Presenza UP |
|---|---|---|---|---|
| Entrambi | 4,480 | 56.7% | ✓ | ✓ |
| Solo poste | 3,181 | 40.3% | ✗ | ✓ |
| Solo banche | 22 | 0.3% | ✓ | ✗ |
| Nessun servizio | 216 | 2.7% | ✗ | ✗ |
Tabella 1: Comuni italiani per presenza di sportelli bancari e uffici postali. Fonte: GIAVA Banca d’Italia, Poste Italiane, elaborazioni dell’autore.
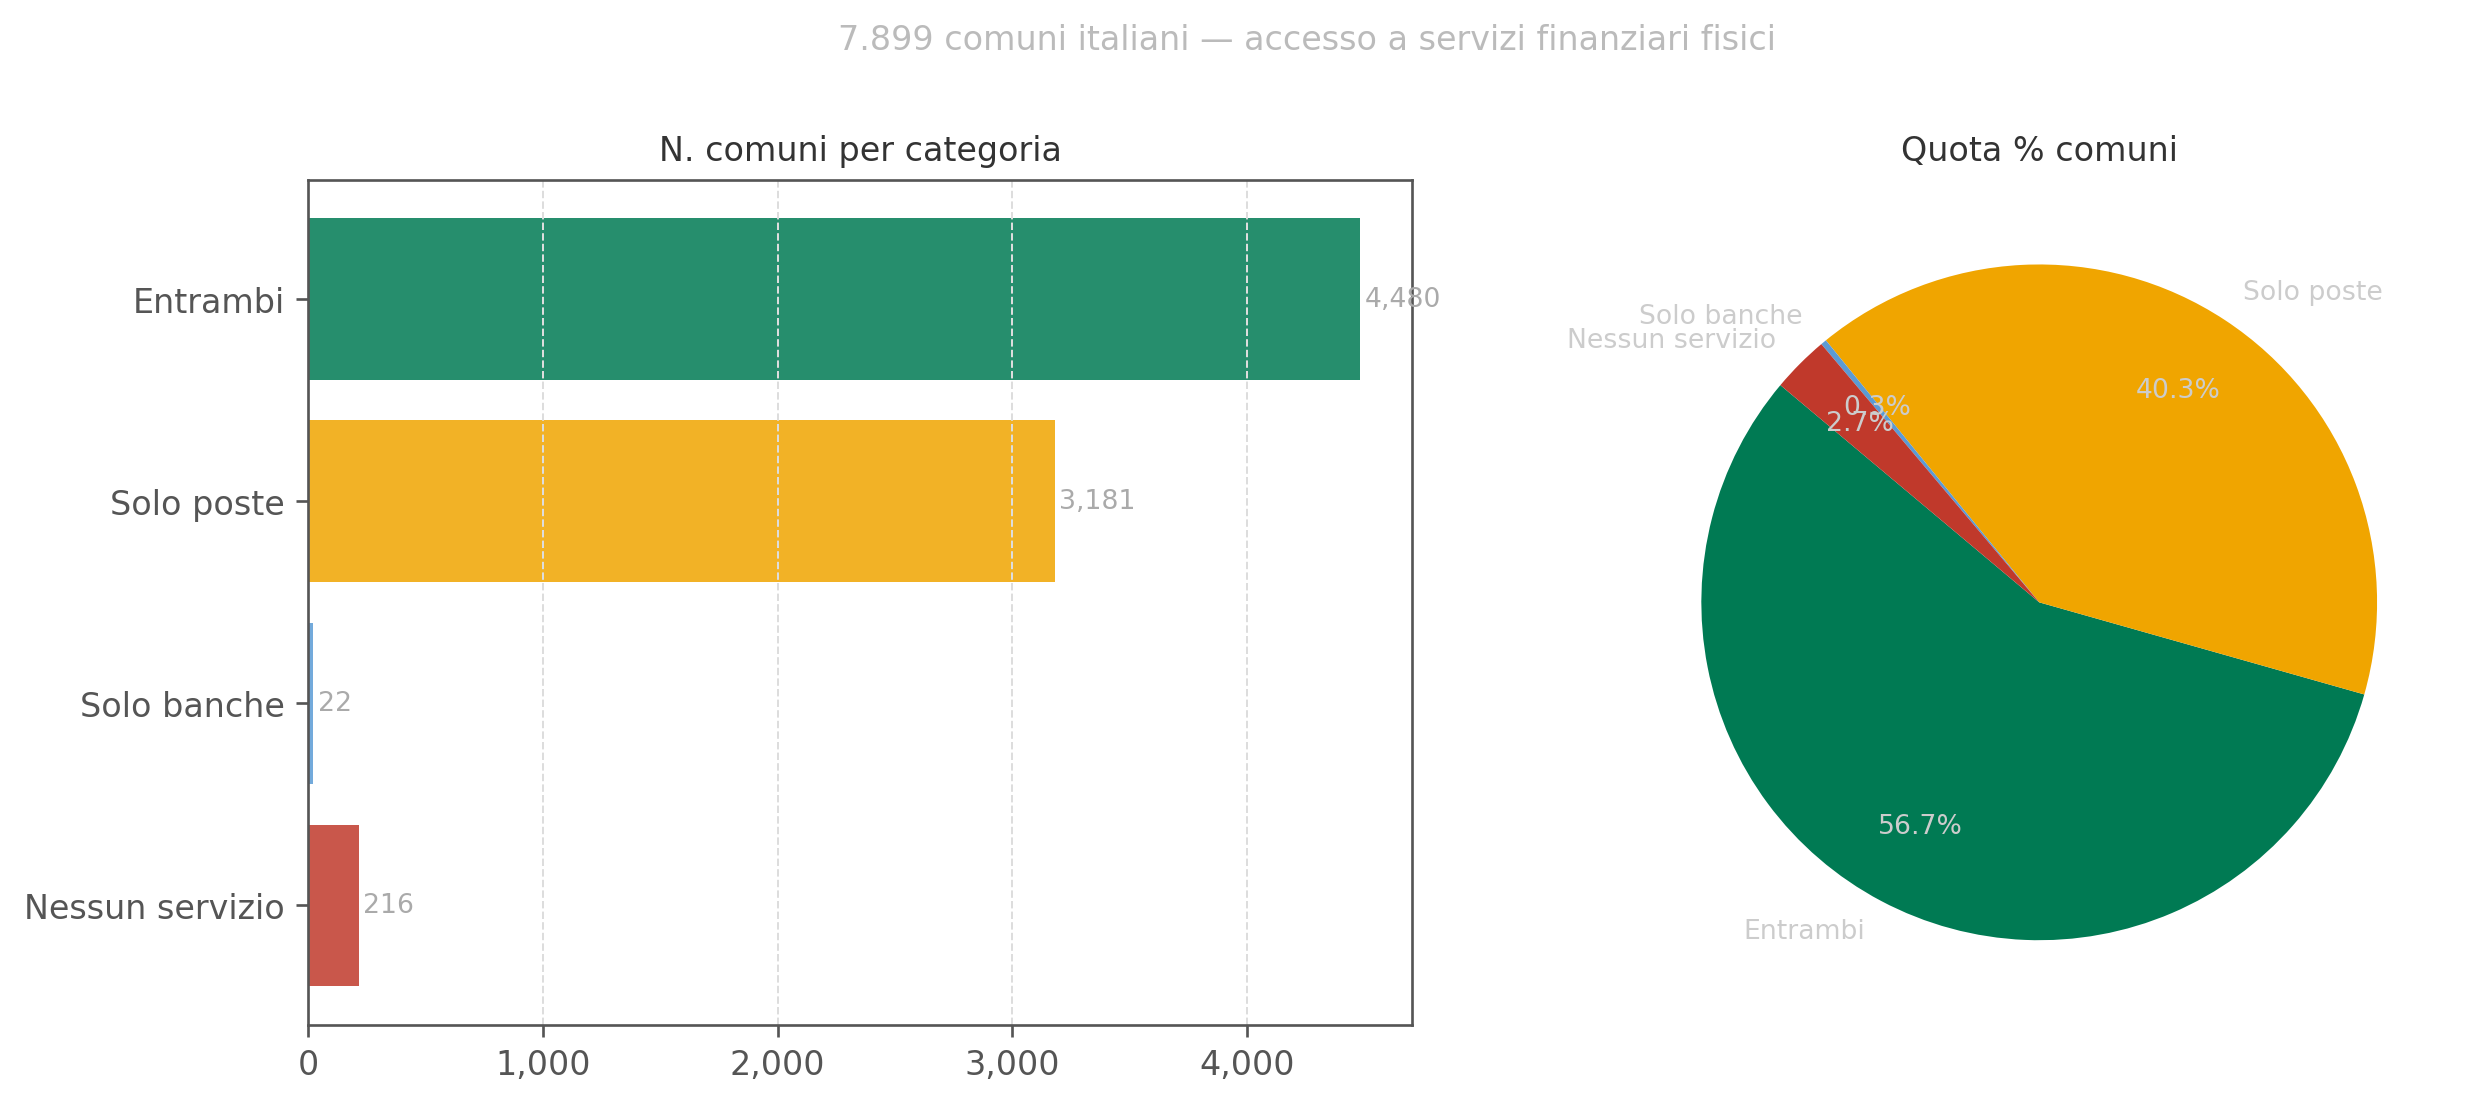
Figura 2: Distribuzione dei 7.899 comuni italiani per categoria di accesso ai servizi finanziari. Fonte: elaborazioni dell’autore.
I numeri sono più severi di quanto il dibattito pubblico generalmente riconosca. Il 40% dei comuni italiani non ha uno sportello bancario: 3.181 comuni (40,3%) hanno come unica presenza finanziaria fisica un ufficio postale. In altri 216 comuni non esiste né una banca né un ufficio postale. In totale, oltre 3.400 comuni — quasi il 44% — hanno un accesso ai servizi finanziari fisici ridotto o assente.
2.2 Distribuzione geografica per regione
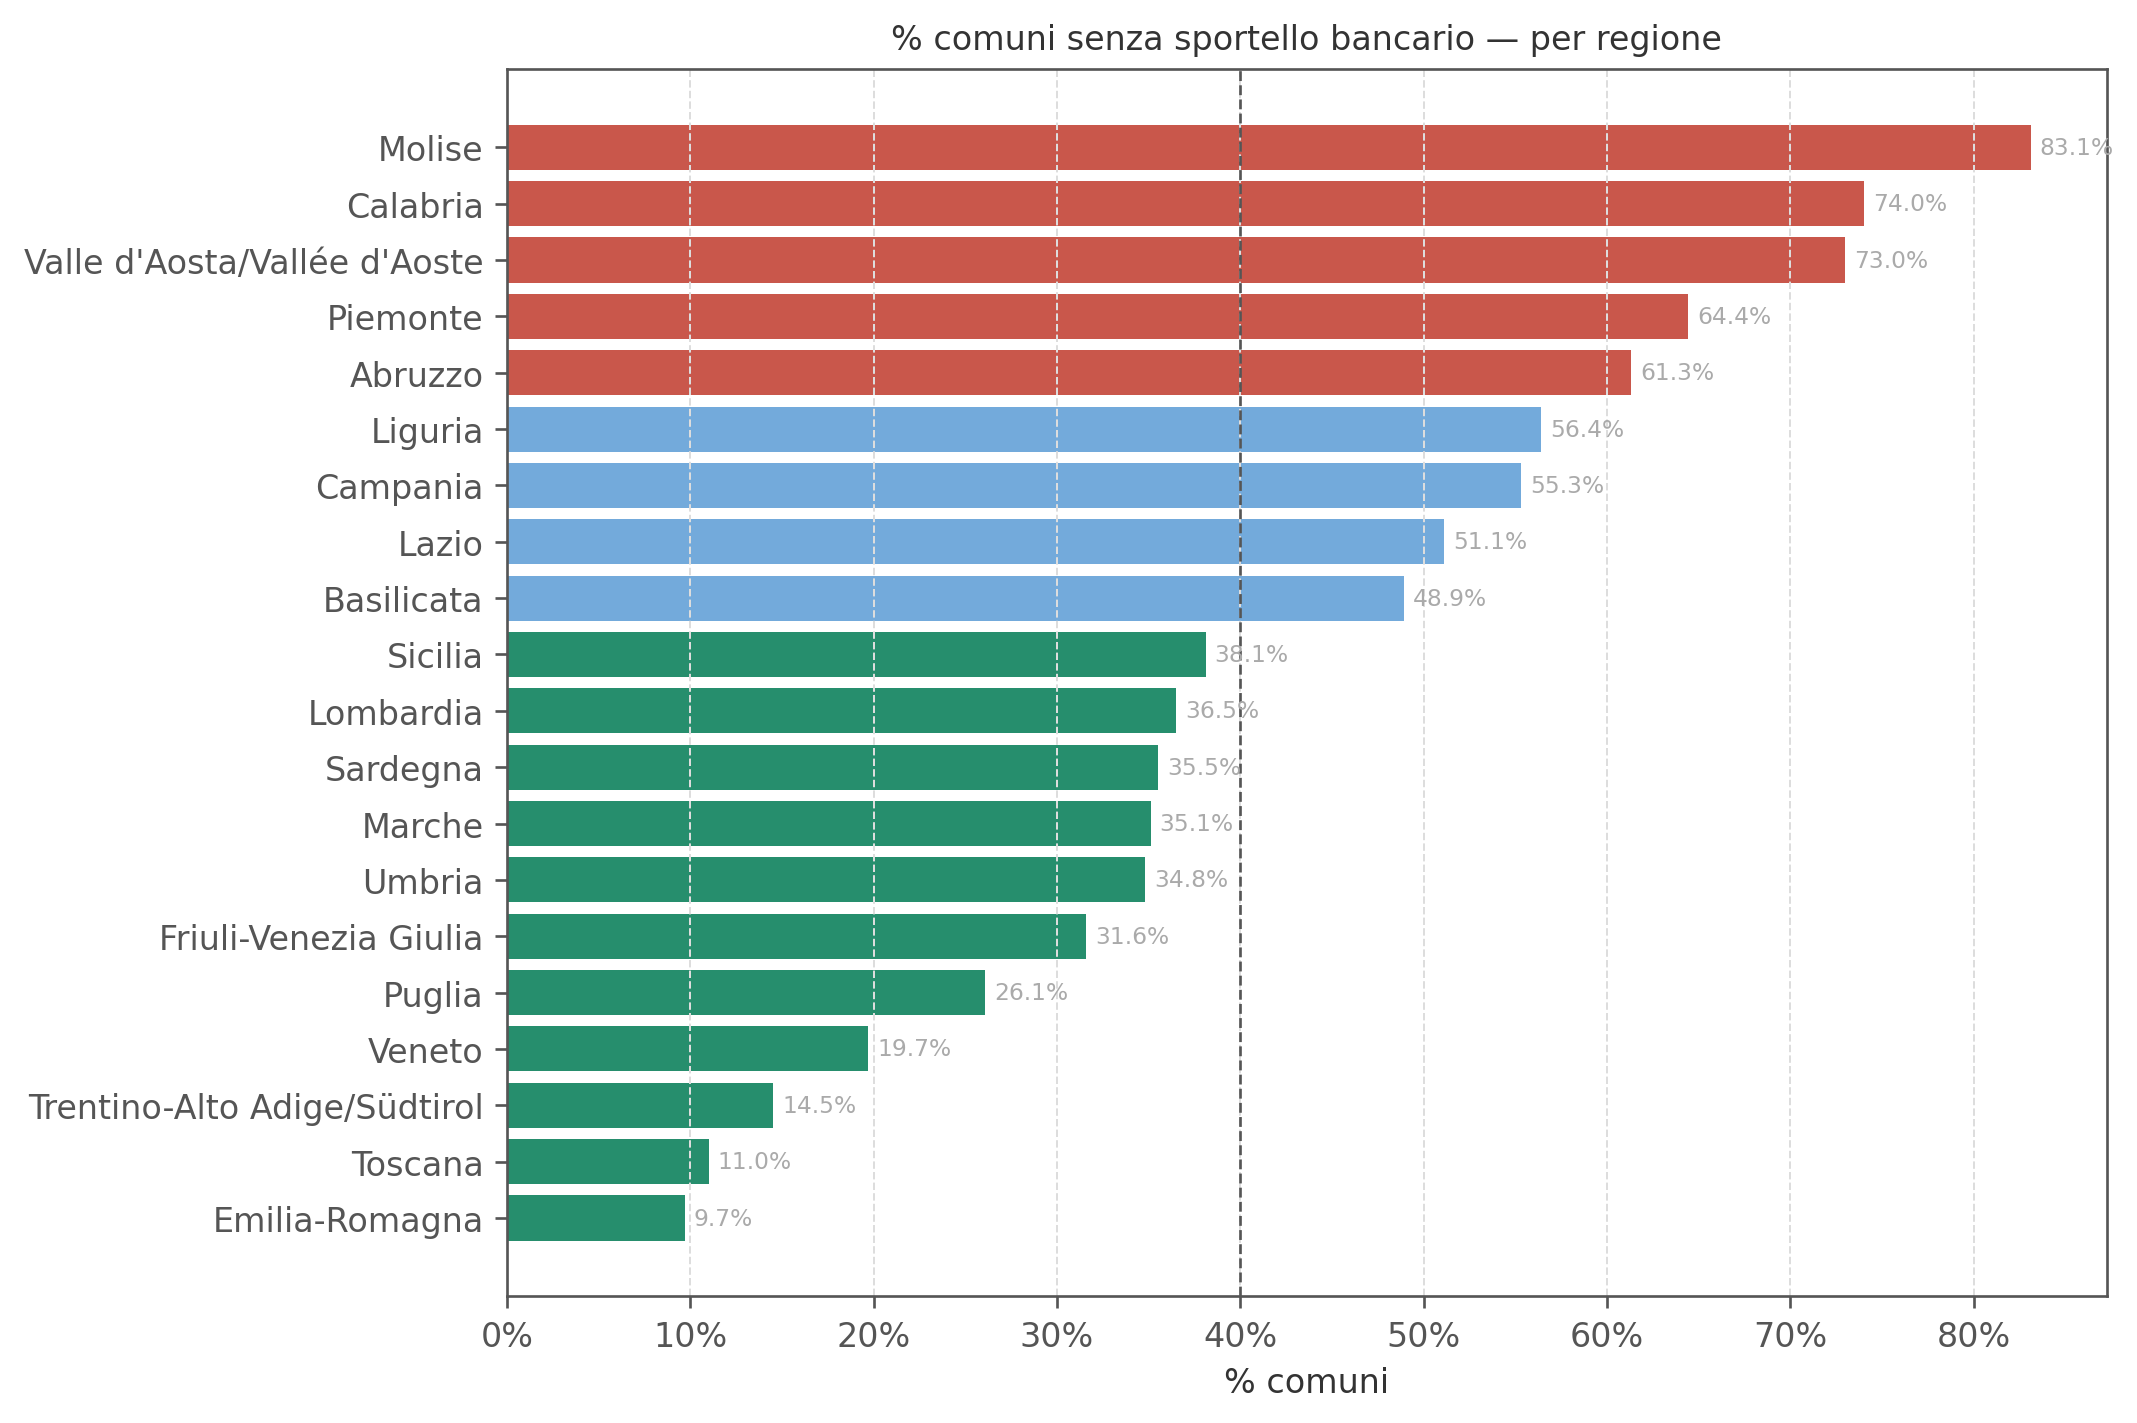
Figura 3: Quota comuni senza sportello bancario per regione (%). Include ‘Solo poste’ e ‘Nessun servizio’. Fonte: elaborazioni dell’autore.
La distribuzione geografica rivela una forte asimmetria: le regioni con la quota più elevata di comuni senza sportello bancario sono prevalentemente quelle con un tessuto di piccoli comuni montani e collinari (Valle d’Aosta, Molise, Basilicata, ma anche Lombardia e Piemonte per il numero assoluto di comuni alpini). Non si tratta dunque di un fenomeno meridionale tout court: è un fenomeno delle aree a bassa densità demografica, indipendentemente dalla latitudine.
3 I 216 comuni senza nulla
3.1 Dove né banche né Poste
I 216 comuni classificati come “Nessun servizio” sono il caso estremo: non vi è né uno sportello bancario né un ufficio postale operativo. Per i residenti, qualsiasi operazione finanziaria — un pagamento, un prelievo di contante, la consegna di un plico raccomandate — richiede uno spostamento verso il comune più vicino.
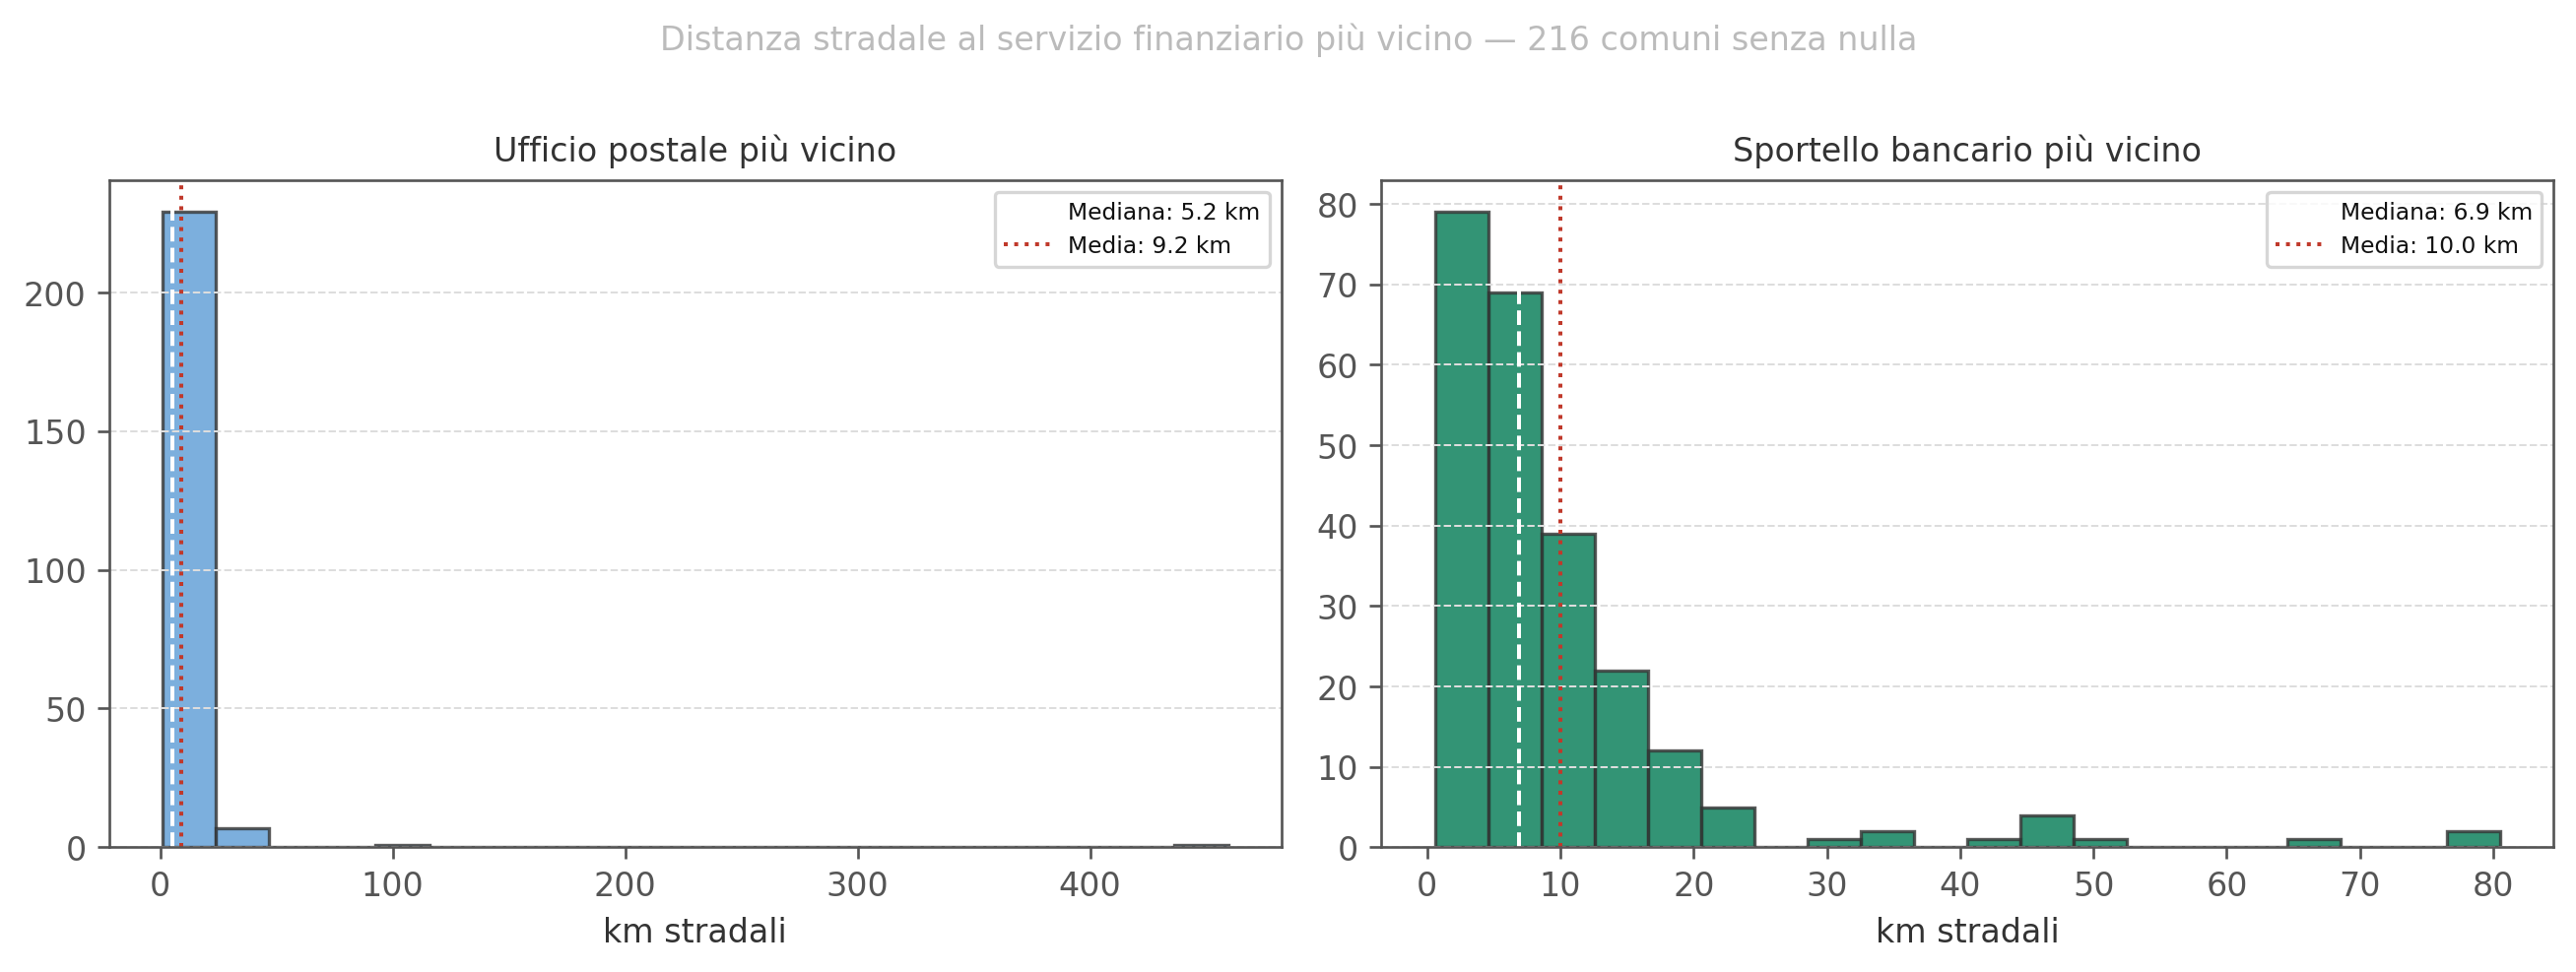
Figura 4: Distribuzione km stradali al servizio più vicino (UP o sportello bancario) per i 216 comuni ‘Nessun servizio’. Fonte: elaborazioni dell’autore.
| Servizio | Mediana (km) | Media (km) | Max (km) | > 20 km (n) |
|---|---|---|---|---|
| Ufficio postale più vicino | 5.2 | 9.2 | 459.3 | 11 |
| Sportello bancario più vicino | 6.9 | 10.0 | 80.5 | 17 |
Tabella 2: Statistiche distanze stradali per i 216 comuni ‘Nessun servizio’ (km). Fonte: elaborazioni dell’autore.
Le distanze mediane sono contenute nella maggior parte dei casi, ma la coda destra della distribuzione è preoccupante: per una minoranza di comuni le distanze stradali al servizio più vicino superano i 20 km, e in casi estremi si avvicinano ai 100 km. In territori montani o insulari, queste distanze non sono solo scomode — possono essere praticabili solo in certi periodi dell’anno e richiedono un mezzo proprio o un servizio di trasporto che molti residenti anziani non hanno.
Il caso di Lampedusa e Linosa è emblematico: 143 km in linea d’aria all’ufficio postale più vicino (Pantelleria), con unica alternativa lo sportello bancario a meno di 3 km stradali sull’isola stessa. Ogni comune nasconde una storia geografica diversa.
4 Il valore economico della desertificazione
4.1 Quanto vale il credito nei comuni desertificati?
Un modo per misurare la posta in gioco è stimare il volume di depositi e impieghi bancari nei comuni senza servizi finanziari. Il dato non è direttamente disponibile per i 216 comuni “Nessun servizio” (troppo piccoli per le statistiche TFR10194 di Banca d’Italia, che aggregano a livello di sportello), ma è approssimabile dal valore economico dei comuni vicini che li “servono”.
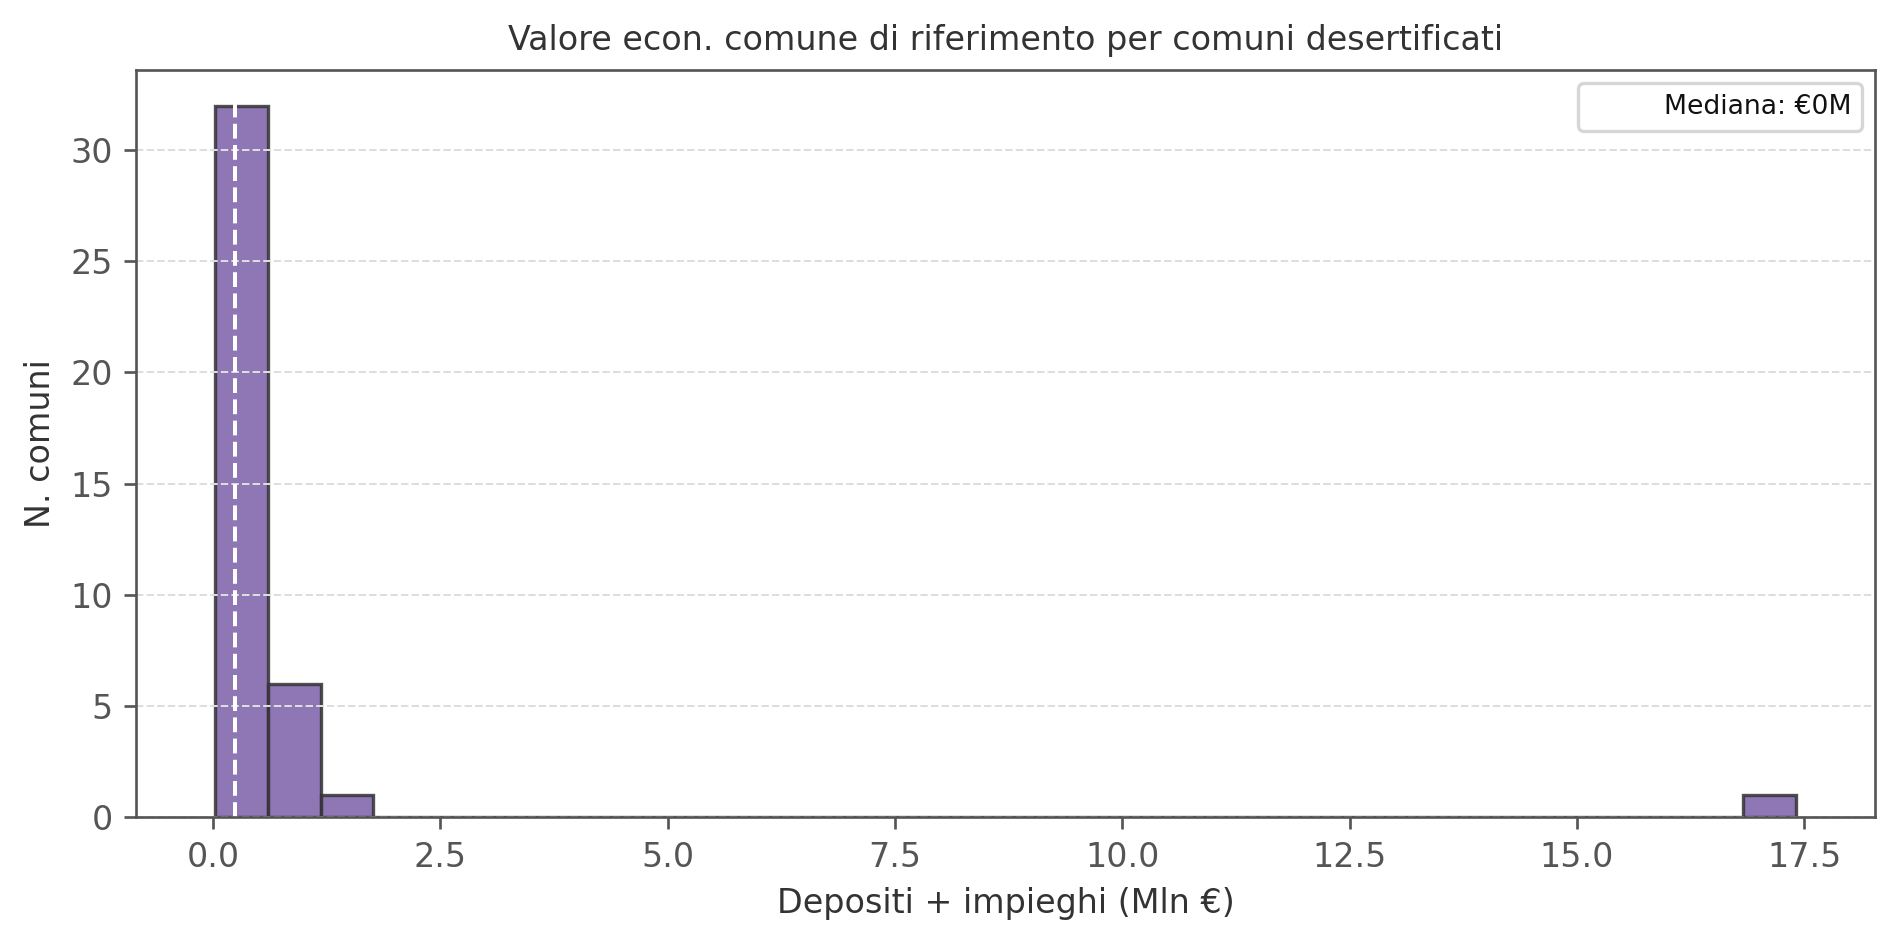
Figura 5: Distribuzione del valore economico (depositi + impieghi, Mln €) per comune di riferimento dei 216 desertificati. Fonte: elaborazioni su Banca d’Italia TFR10194.
I comuni di riferimento — cioè i centri verso cui i residenti dei comuni desertificati devono spostarsi per accedere ai servizi — sono nella maggior parte dei casi piccoli centri con volumi finanziari modesti. Questo non significa che l’esclusione sia economicamente irrilevante: il danno è prevalentemente un costo di accesso (tempo, trasporto, rinuncia) che ricade sui soggetti meno mobili, non direttamente misurabile in volumi di raccolta.
5 La risposta: dipende da chi
5.1 Tre segmenti, tre risposte diverse
La domanda “servono gli sportelli fisici?” non ha una risposta binaria. La risposta è segmentata per tipo di cliente e per tipo di operazione.
| Segmento | Operazioni tipiche | Ruolo dello sportello fisico |
|---|---|---|
| Clientela digitalizzata | Pagamenti, bonifici, saldo, estratto conto | Quasi superfluo. App/web sufficienti al 95%. Uso residuale: mutuo, reclamo. |
| PMI e professionisti | Tesoreria ordinaria, corporate banking, pagamenti massivi | Efficiente in condizioni normali. Critico in fase di stress (rinnovo fido, ristrutturazione del debito). |
| Anziani, aree interne, fragili | Prelievo, bollette, bonifico, apertura rapporto | Insostituibile. Digitale non adottato o non accessibile. Poste Italiane = presidio minimo. |
Tabella 3: Utilità dello sportello fisico per segmento di clientela e tipo di operazione.
5.2 Il numero che conta
Il dato più rilevante per la policy non è il numero di sportelli chiusi in assoluto, ma il numero di comuni in cui la sostituzione digitale non funziona perché le condizioni di adozione non ci sono. Oggi in Italia:
- 3.181 comuni (40% del totale) non hanno più uno sportello bancario. Per questi comuni il problema non è “fisico vs digitale” — è se l’ufficio postale è sufficiente come presidio.
- 216 comuni non hanno né banche né Poste. Per i loro residenti l’esclusione finanziaria fisica è già realtà, indipendentemente dal digital banking.
- La quota di over-65 in questi comuni è strutturalmente più alta della media nazionale: sono esattamente i soggetti con la minore adozione digitale.
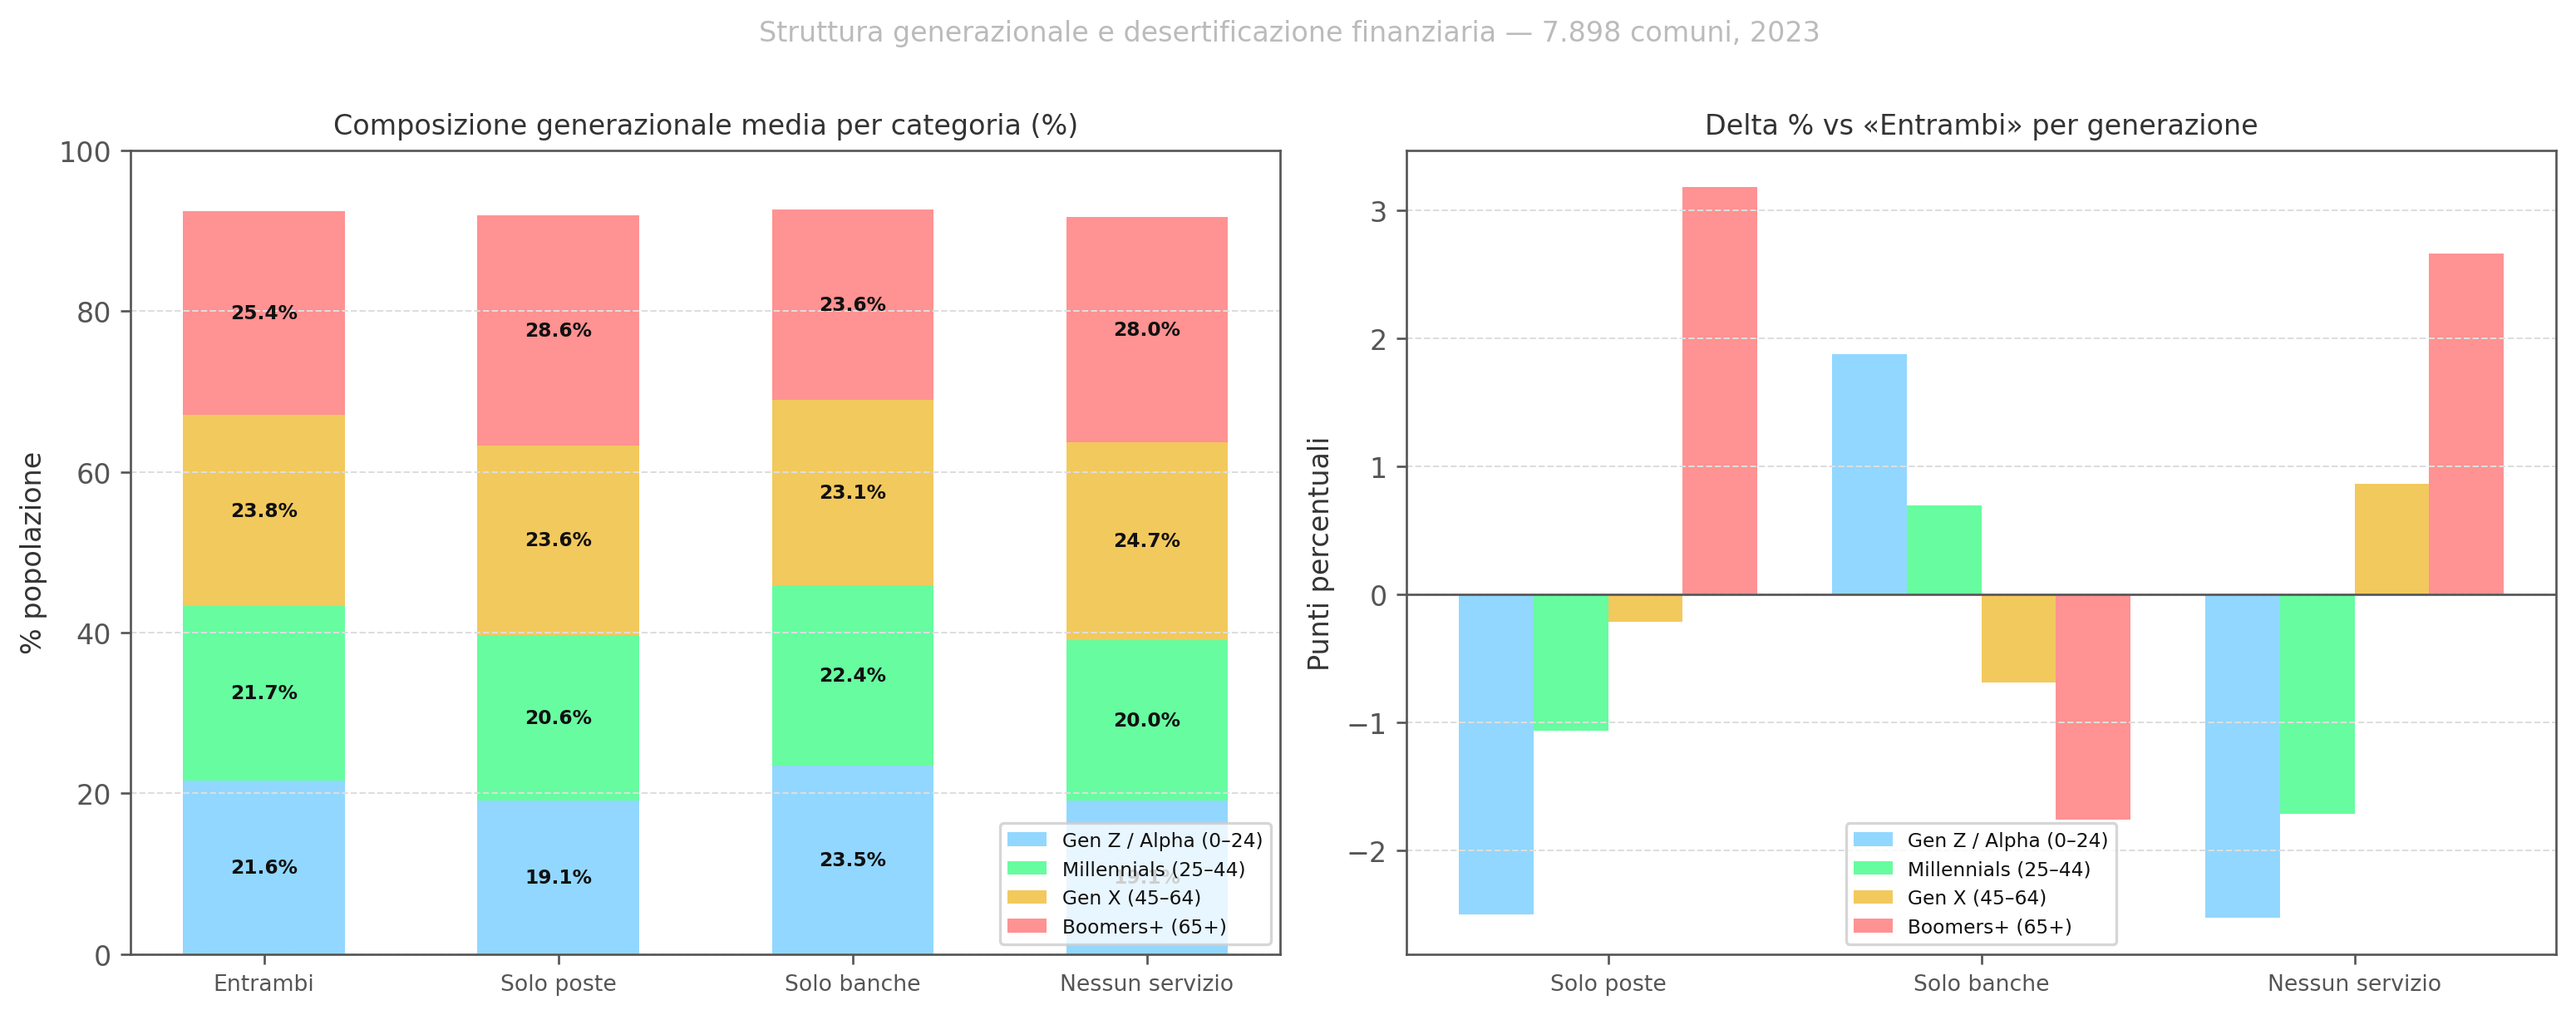
Figura 6: Struttura generazionale per categoria di accesso ai servizi finanziari (anno 2023, % della popolazione residente). Fonte: ISTAT, elaborazioni dell’autore.
La struttura demografica delle aree desertificate rivela un doppio effetto generazionale. I comuni “Solo poste” e “Nessun servizio” non solo ospitano più Boomers+ (28,6% e 28,0% vs 25,4% nei comuni con entrambi i servizi), ma hanno anche meno giovani: la quota Gen Z / Alpha scende al 19,1% contro il 21,6% delle aree pienamente servite (−2,5 pp), e i Millennials al 20,6% contro il 21,7% (−1,1 pp). È il profilo demografico classico delle aree in declino e spopolamento: i giovani se ne vanno, i più anziani rimangono.
Questo duplice fenomeno è direttamente rilevante per la transizione cashless: la popolazione che rimarrebbe nel territorio e che potrebbe trainare l’adozione digitale (Gen Z, Millennials) è sottorappresentata, mentre quella con la minore propensione al digitale (Boomers+) è sovrarappresentata. La sostituzione digitale trova terreno fertile dove è meno necessaria, e terreno arido dove sarebbe più urgente.
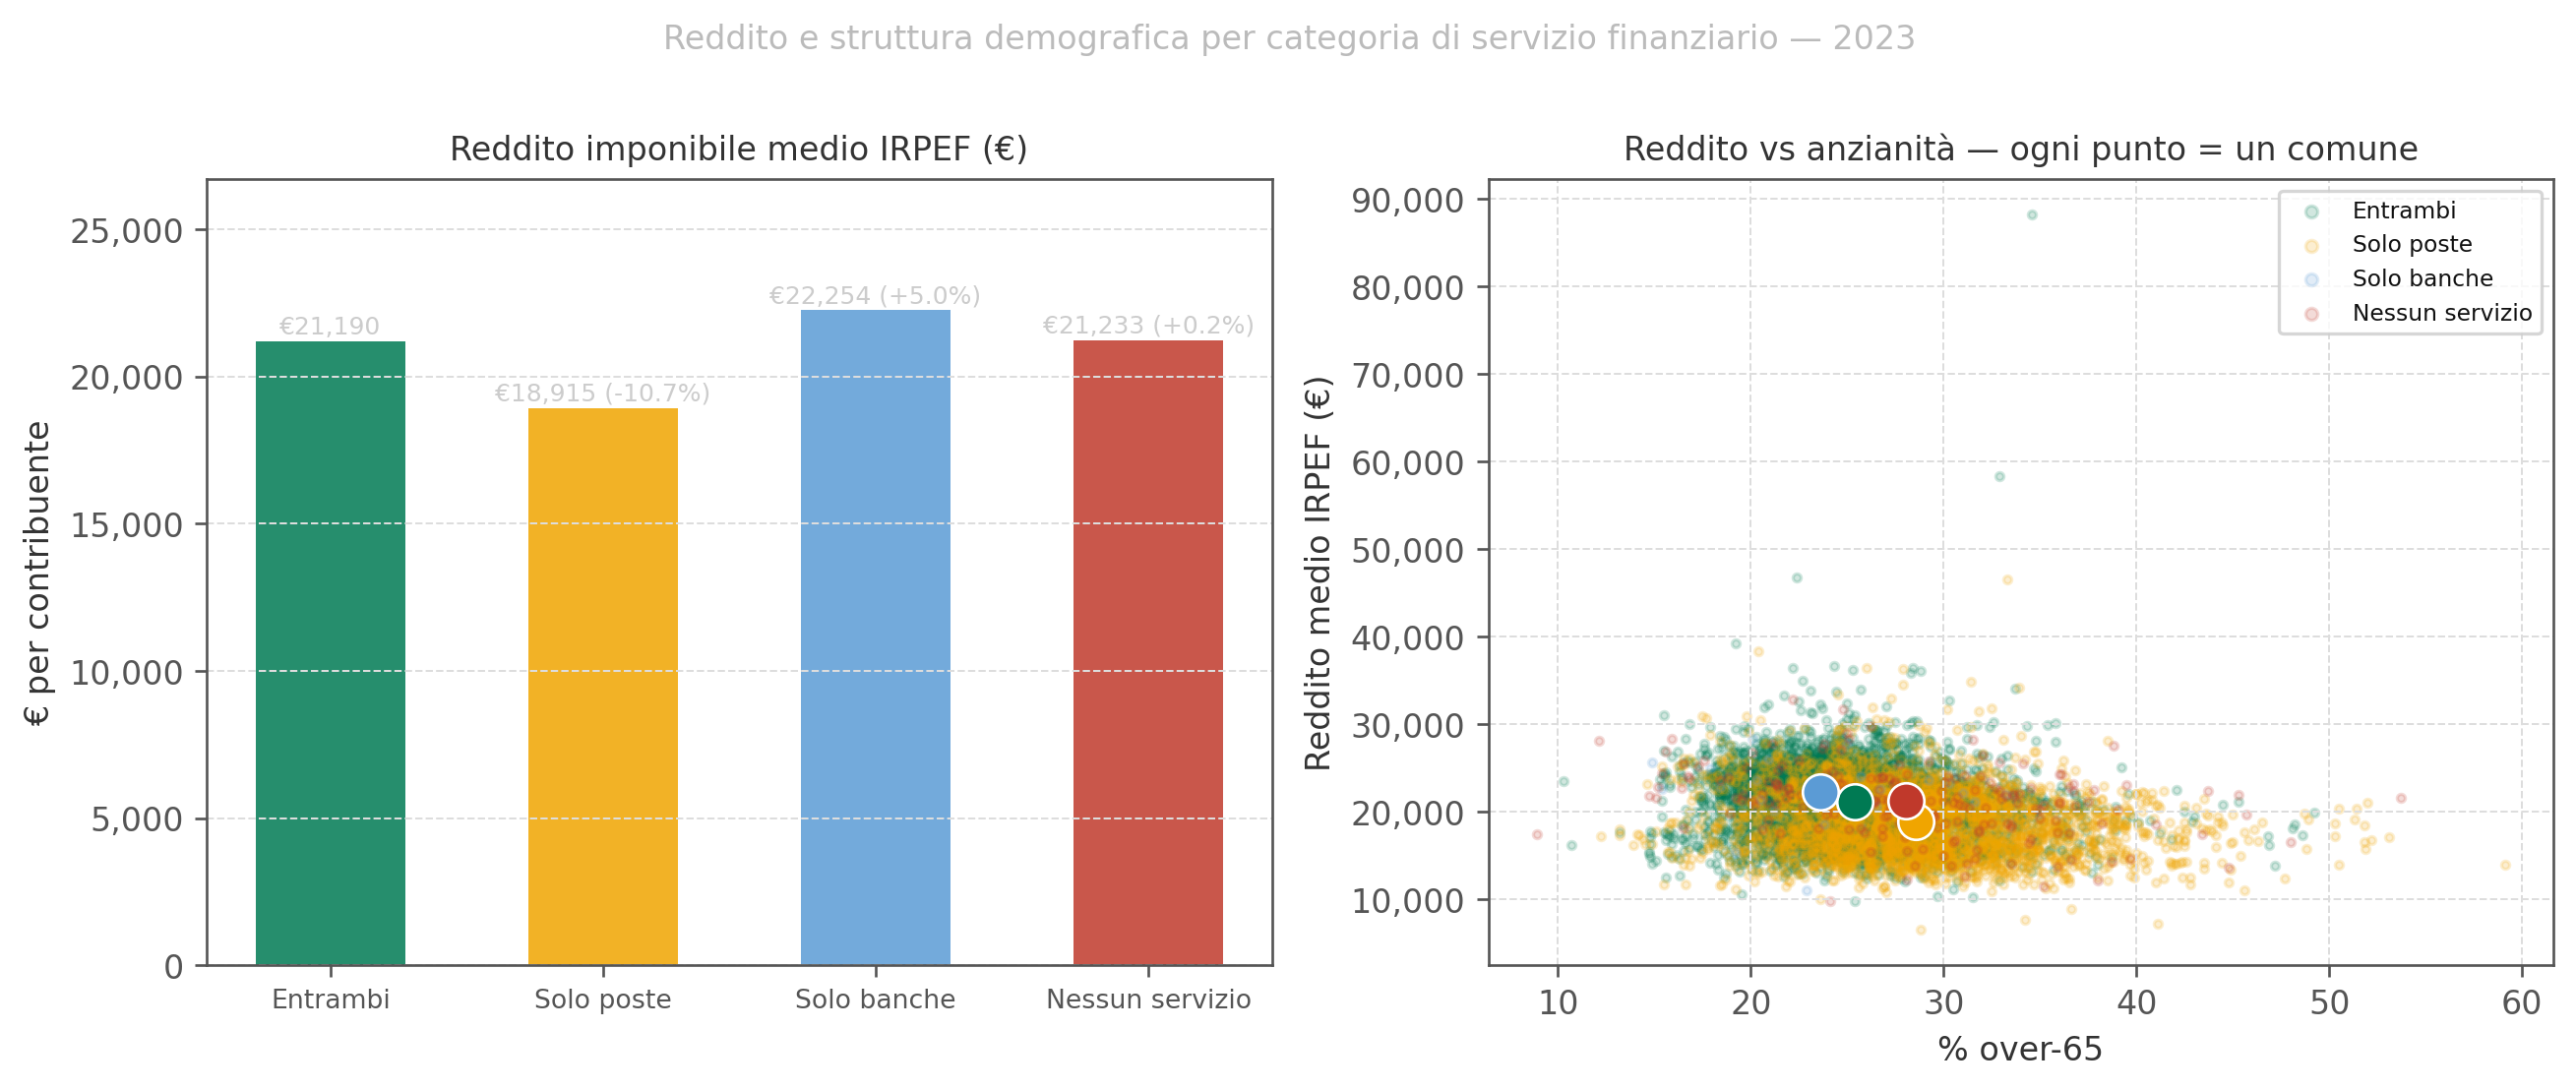
Figura 7: Reddito imponibile medio IRPEF per contribuente (€, anno 2023) e quota over-65 per categoria di accesso ai servizi finanziari. Fonte: ISTAT, elaborazioni dell’autore.
Il dato reddituale rafforza il quadro demografico. I comuni “Solo poste” — già i più anziani — sono anche i più poveri: il reddito imponibile medio per contribuente è €18.915, circa €2.300 in meno (−11%) rispetto ai comuni con entrambi i servizi. Lo scatter conferma la correlazione: al crescere della quota over-65 tende a scendere il reddito medio, e i comuni gialli (Solo poste) si addensano nell’angolo in alto a sinistra — alta anzianità, basso reddito. Sono esattamente le condizioni che rendono impraticabile la sostituzione digitale.
6 Il paradosso cashless
L’11° Rapporto della Community Cashless Society (TEHA Group / Ambrosetti, marzo 2026) documenta €459 miliardi di transato digitale nel 2024 (+7,4%), pari al 42,7% dei consumi delle famiglie. Eppure l’Italia rimane al 31° posto mondiale per dipendenza dal contante (Cash Intensity = 11,5% del PIL) e al 21° posto in UE per stato di avanzamento della cashless society — perdendo una posizione rispetto al 2025.
Il Rapporto individua la causa nel gap demografico e geografico: la velocità e comodità del digitale motiva il 68% dei 18-24enni, ma solo il 42,4% degli over-60. Al Sud e nelle Isole 1 cittadino su 3 segnala rifiuto del POS (contro 1 su 4 a livello nazionale); i pagamenti cashless coprono il 75,6% delle spese ricorrenti al Nord Ovest, ma scendono al 71,6% al Sud e nelle Isole.
I dati di questo documento mostrano perché questo gap persiste: il 40% dei comuni italiani — prevalentemente abitati da over-65 (28,6% vs 25,4% dei comuni con entrambi i servizi) e con redditi IRPEF medi inferiori di €2.300 — non ha più uno sportello bancario. In questi territori la pressione verso il cashless non genera adozione: genera esclusione. La filiale bancaria non era solo un punto di pagamento — era l’infrastruttura che ha storicamente facilitato l’onboarding digitale della clientela meno autonoma.
Il rischio concreto è una cashless society a due velocità: digitale e integrata nelle aree urbane, contante-dipendente nelle aree interne. Finché la transizione cashless non si accompagna a presidi fisici alternativi nei territori desertificati, i benefici sistemici stimati dal Rapporto — riduzione dell’economia sommersa, inclusione finanziaria, efficienza della PA — rimarranno concentrati dove l’adozione è già alta.
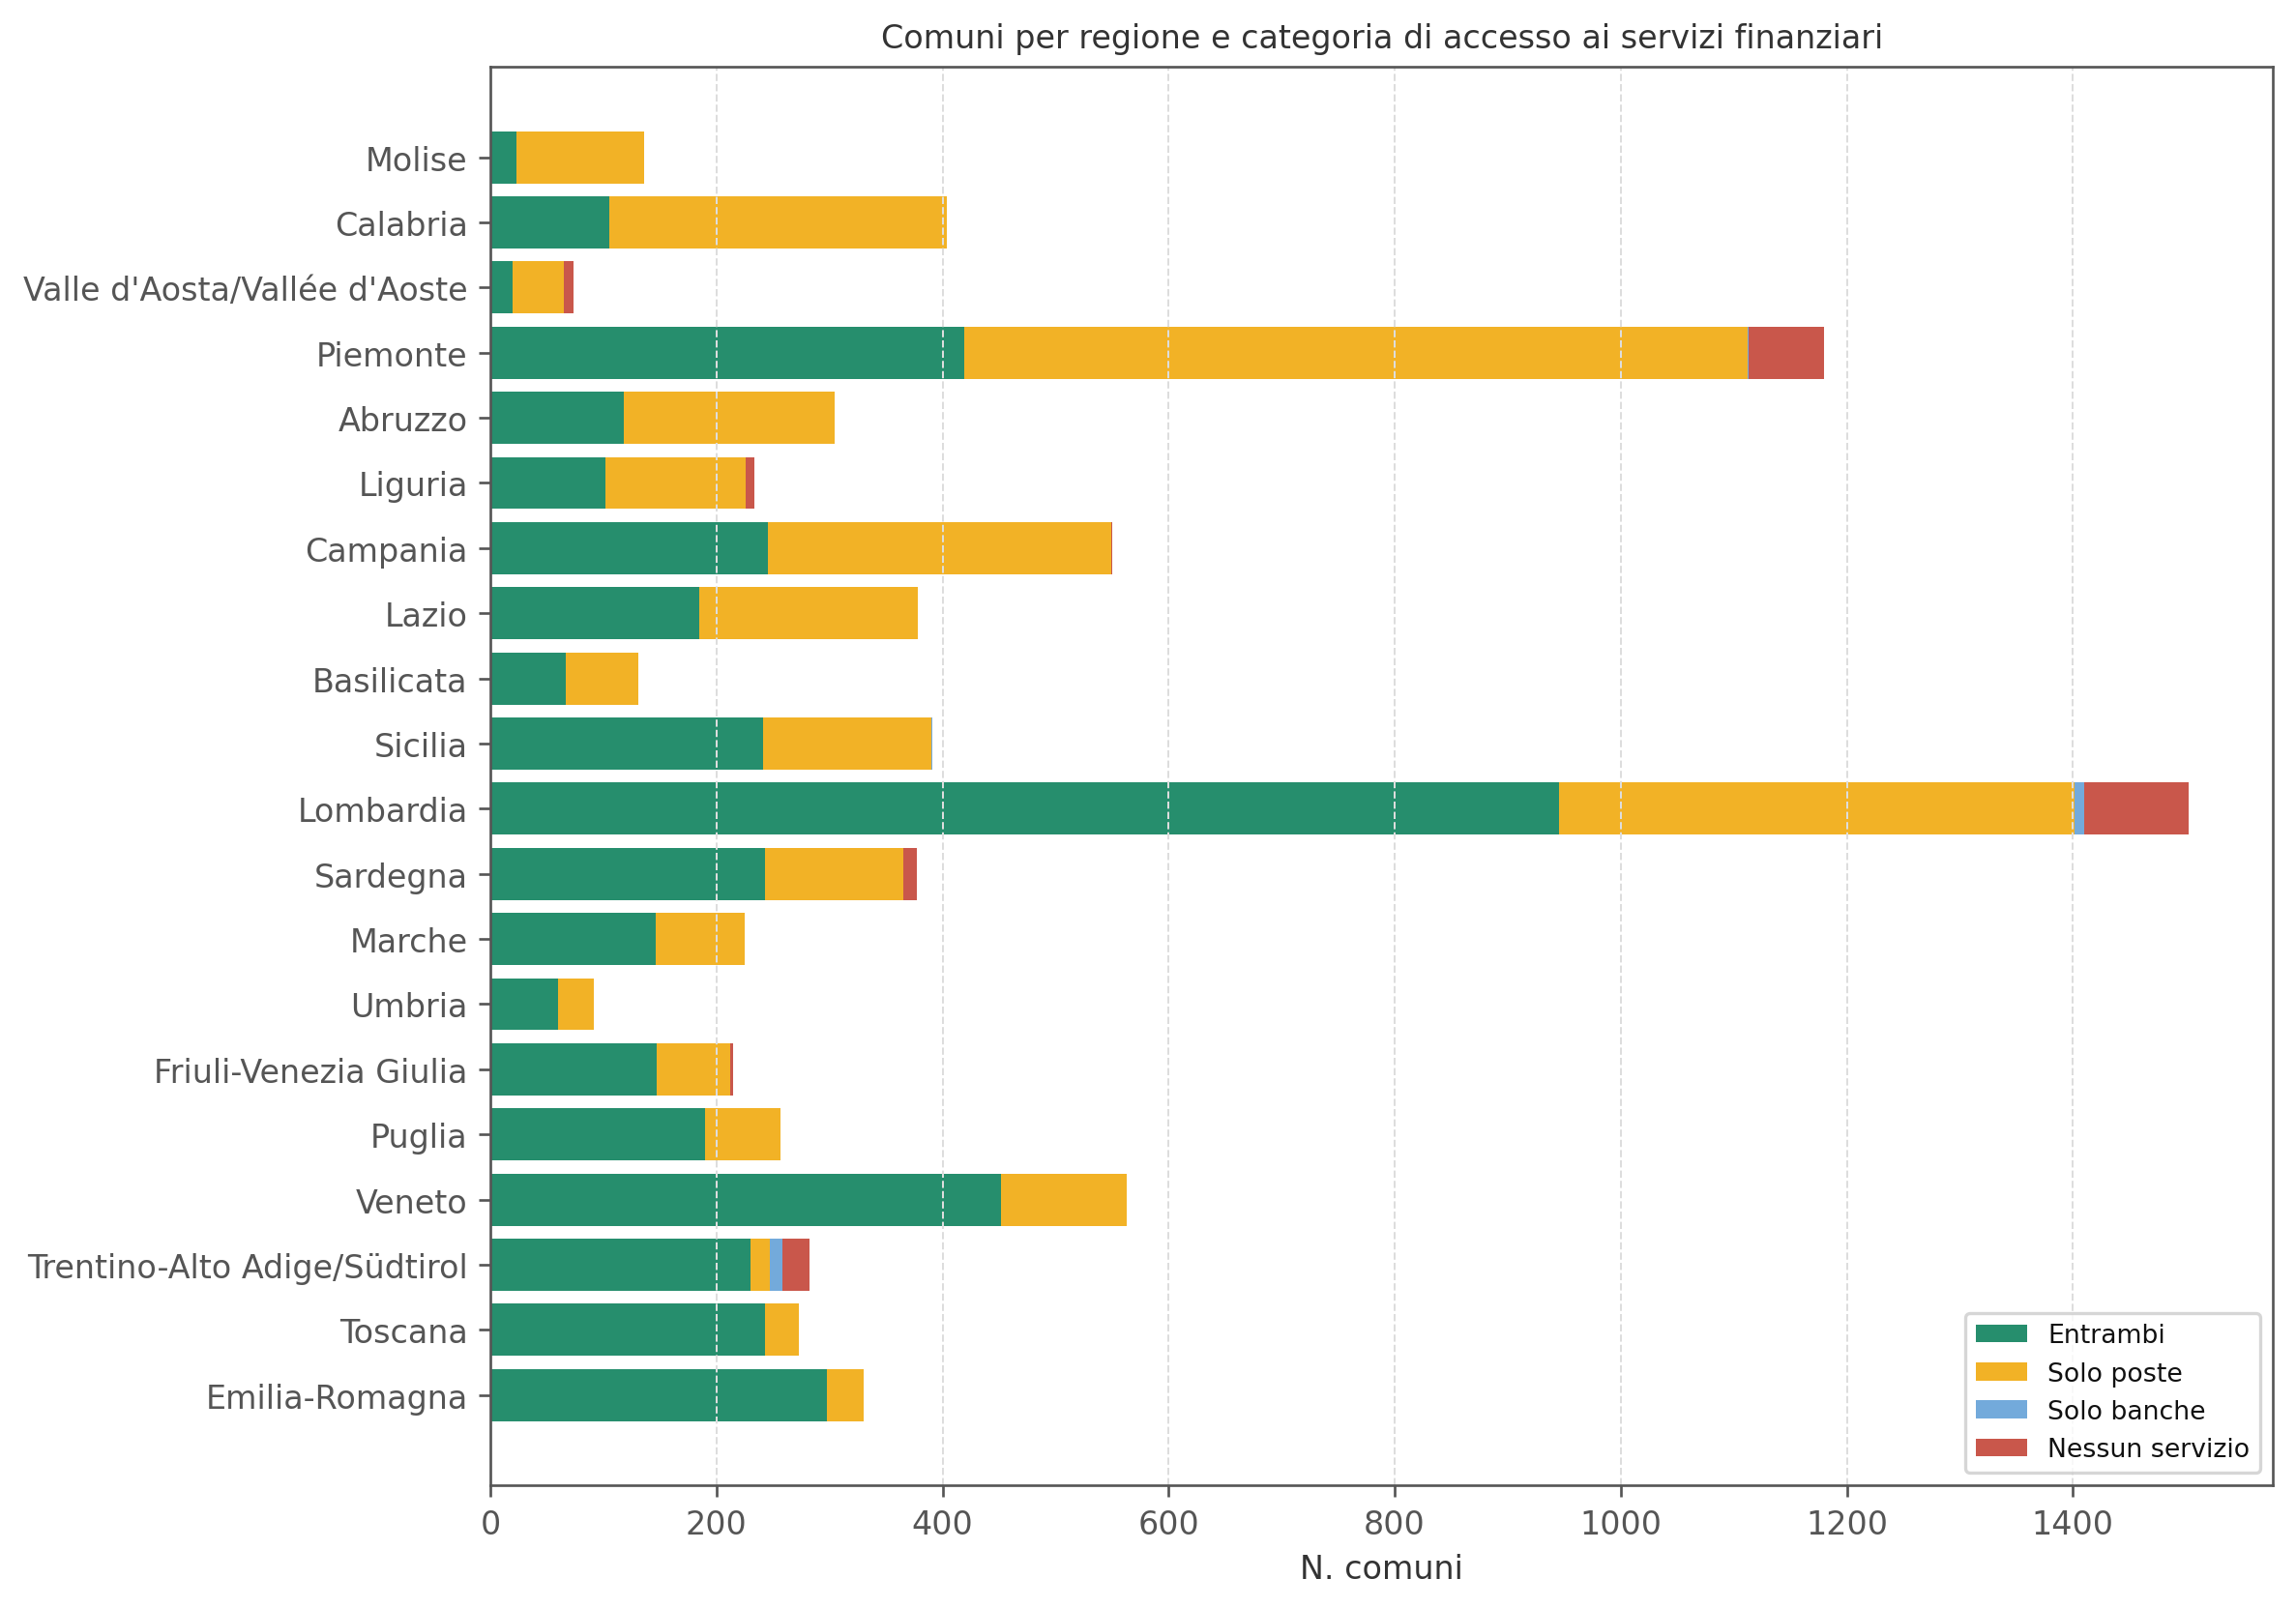
Figura 8: Comuni per regione e categoria di accesso ai servizi finanziari. Fonte: elaborazioni dell’autore.
7 Connettività digitale e desertificazione
7.1 La terza esclusione: l’infrastruttura
Alla chiusura degli sportelli fisici e alla struttura demografica sfavorevole si aggiunge un terzo fattore: la copertura della banda larga. Se il digital banking è l’alternativa proposta alla filiale, la sua praticabilità dipende dall’esistenza di una connessione adeguata. I dati ISTAT sull’accesso a internet per classe dimensionale di comune (indagine sulle famiglie, 2015–2024) mostrano un divario strutturale e persistente tra piccoli comuni e aree metropolitane.
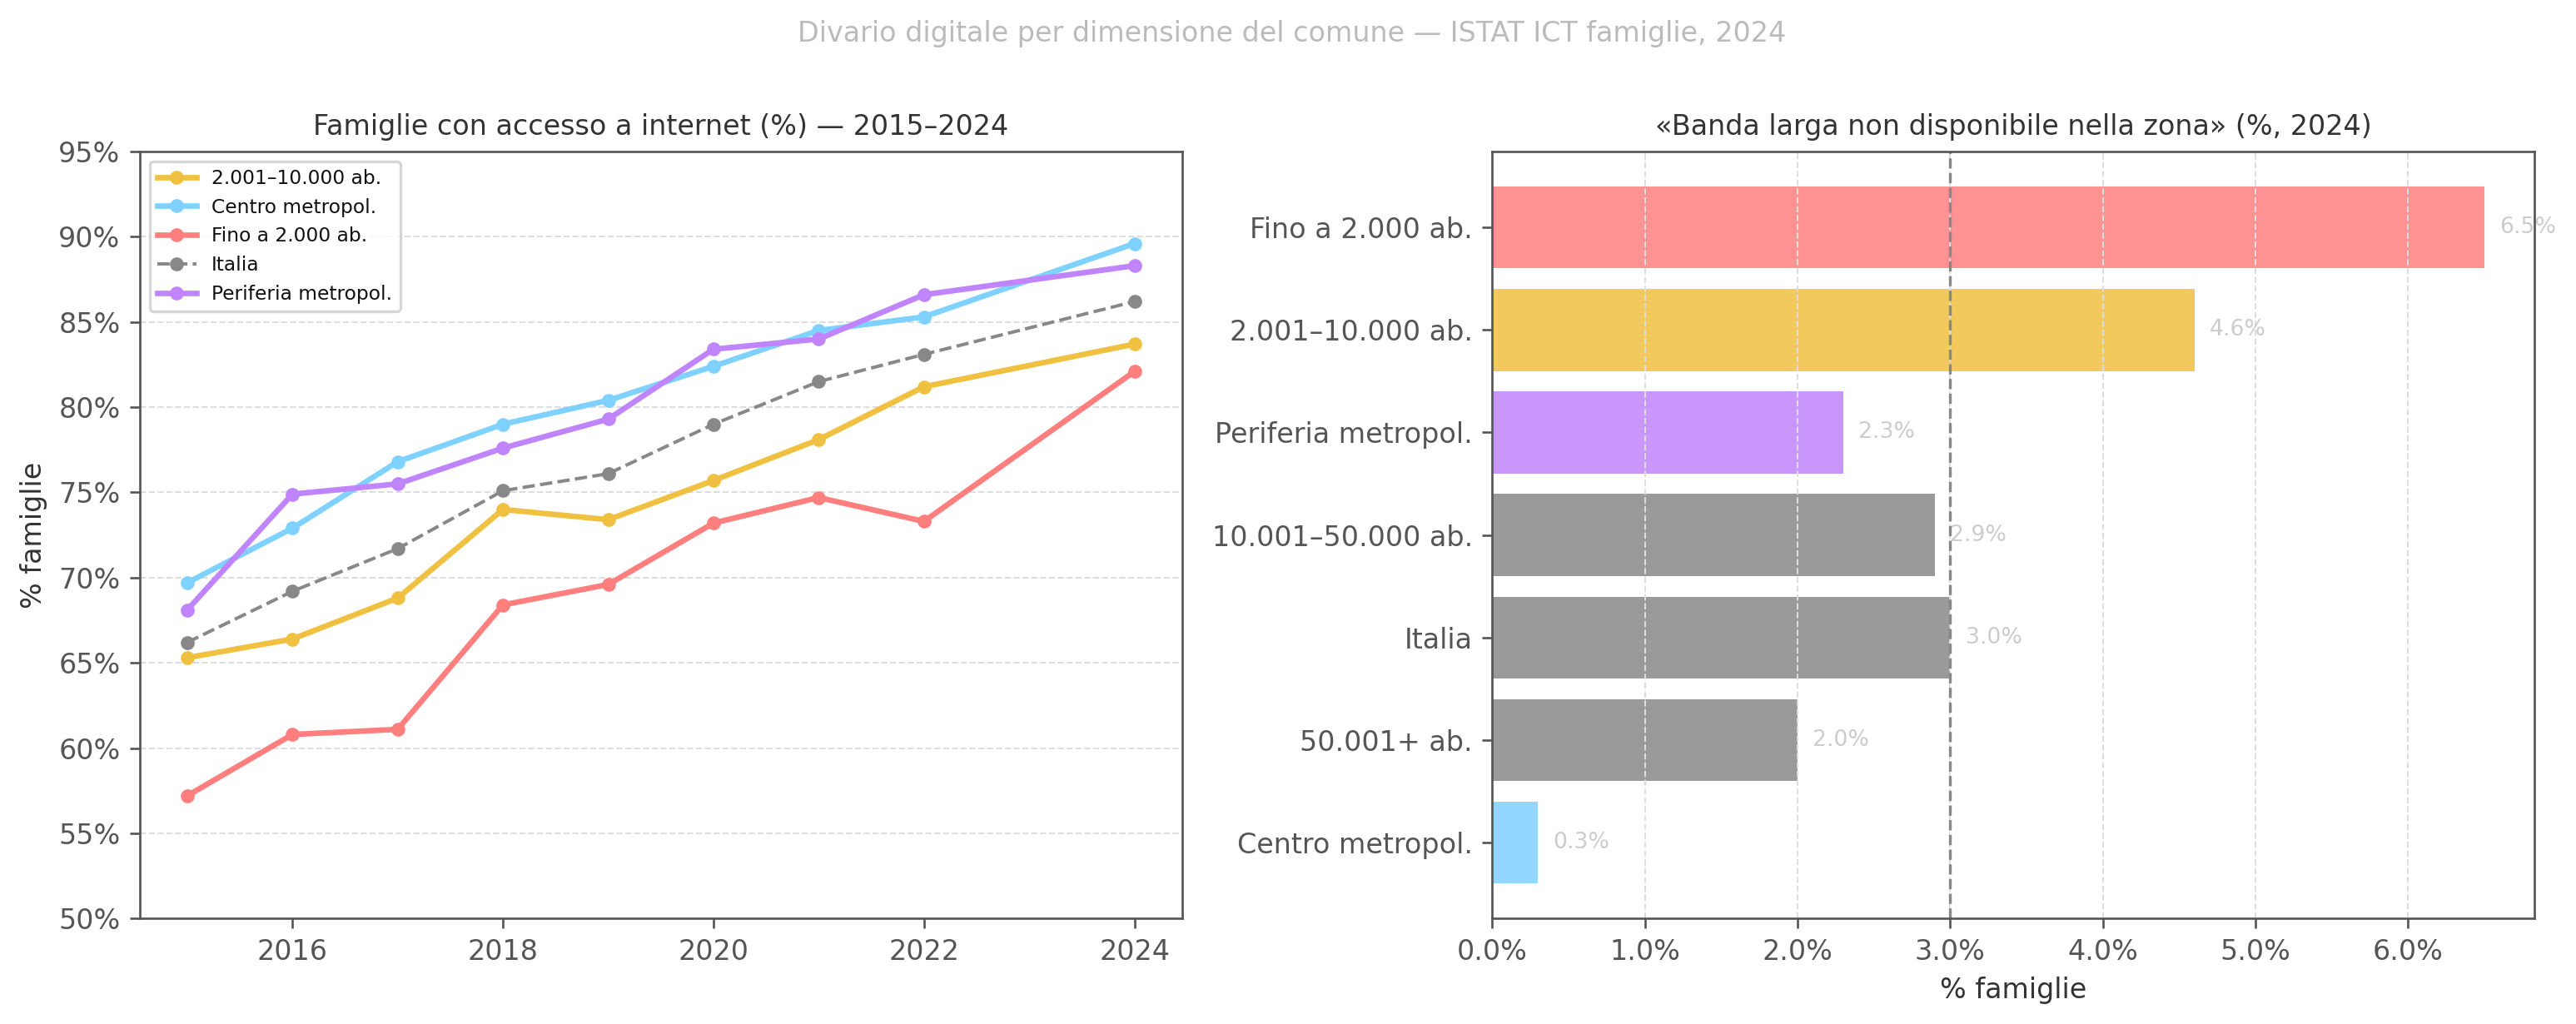
Figura 9: Famiglie con accesso a internet e quota che dichiara ‘banda larga non disponibile nella zona’, per classe dimensionale di comune (2015–2024). Fonte: ISTAT, indagine ICT famiglie, elaborazioni dell’autore.
Il divario è significativo e persistente. Nel 2024, nei comuni fino a 2.000 abitanti — la classe che ospita la quota maggiore di comuni desertificati — solo il 82,1% delle famiglie ha accesso a internet, contro l’89,6% nei centri metropolitani (−7,5 punti percentuali). Soprattutto, il 6,5% delle famiglie in questi piccoli comuni dichiara che la banda larga semplicemente non è disponibile nella propria zona: più del doppio della media nazionale (3,0%) e oltre venti volte il dato dei centri metropolitani (0,3%).
Questo terzo elemento chiude il quadro dell’esclusione a tripla barriera: mancanza di sportello fisico, struttura demografica con scarsa propensione al digitale, infrastruttura di connettività insufficiente. In questo contesto, proporre il digital banking come sostituto automatico della filiale equivale a proporre il trasporto aereo come alternativa alla strada in un territorio senza aeroporti.
8 Conclusioni
8.1 Tre risposte alla stessa domanda
Risposta 1 — Sì, per la banca. Il digital banking ha sostituito quasi completamente lo sportello fisico per la clientela attiva, giovane, urbana e digitalizzata. Le banche sono razionali nel chiudere filiali: ogni chiusura genera risparmi reali senza perdere i clienti più redditizi, che migrano agevolmente sul canale app. Per questo segmento lo sportello fisico è un residuo.
Risposta 2 — Parzialmente, per le PMI. Il corporate banking online funziona bene in condizioni normali. Il problema emerge nelle fasi di stress: rinnovo del fido, ristrutturazione del debito, apertura di nuove linee. Queste operazioni richiedono ancora il rapporto diretto con il gestore, perché implicano discrezionalità, fiducia e trasmissione di informazioni soft che il canale digitale non veicola efficacemente.
Risposta 3 — No, per i fragili. Per anziani, residenti di aree interne, soggetti con bassa alfabetizzazione finanziaria e digitale, lo sportello fisico è ancora l’unico punto di accesso reale ai servizi bancari. La sua scomparsa non genera un’adozione accelerata del digitale — genera esclusione. Il presidio postale attenua ma non elimina questo rischio: 216 comuni italiani non hanno né l’uno né l’altro.
8.2 Il nodo irrisolto
Il sistema sta trasferendo sul cliente un costo che prima era internalizzato dalla banca: il costo dell’accesso fisico ai servizi. Per la clientela digitalizzata questo costo è nullo (accede da casa). Per gli altri è un costo reale — in tempo, mobilità, autonomia — che le statistiche di settore non misurano. La valutazione dell’utilità dello sportello fisico non può prescindere da chi sopporta questo costo e se ha alternative reali.