Credito alle imprese, PIL regionale e rete bancaria (2009–2026)
Puglia
Credito
PIL regionale
Analisi macroeconomica della Puglia (NUTS2 ITF4) nel periodo 2009–2026.
Autore/Autrice
Paolo Volterra
Data di Pubblicazione
11 aprile 2026
Sommario
Analisi macroeconomica della Puglia (NUTS2 ITF4) nel periodo 2009–2026. Quattro dimensioni: stock di credito alle SNF, tasso sui nuovi prestiti BT, PIL regionale a prezzi correnti e rete fisica di sportelli bancari. Il quadro mostra un PIL in crescita (+27% sul pre-Covid), un credito stabile (+2,8%), tassi raddoppiati post-2022 e una contrazione strutturale degli sportelli (-25% sul pre-Covid, -30% dal 2015).
# a1b2c3d4import jsonimport pandas as pdimport matplotlib.pyplot as pltimport matplotlib.dates as mdatesimport matplotlib.ticker as mtickerfrom pathlib import Pathplt.rcParams.update({"figure.dpi": 150,"font.family": "DejaVu Sans","axes.spines.top": False,"axes.spines.right": False,})OUTDIR = Path("OUT")results = json.loads((OUTDIR /"results.json").read_text())summary = results["summary"]
1 Sintesi
La Puglia attraversa una fase di doppia transizione: da un lato la crescita nominale del PIL (+27% rispetto alla media pre-Covid 2015–2019), trainata anche dalla ripresa post-pandemia e dall’inflazione; dall’altro, la contrazione della rete fisica bancaria (-25% sullo stesso benchmark), segnale di una riorganizzazione strutturale del sistema creditizio regionale.
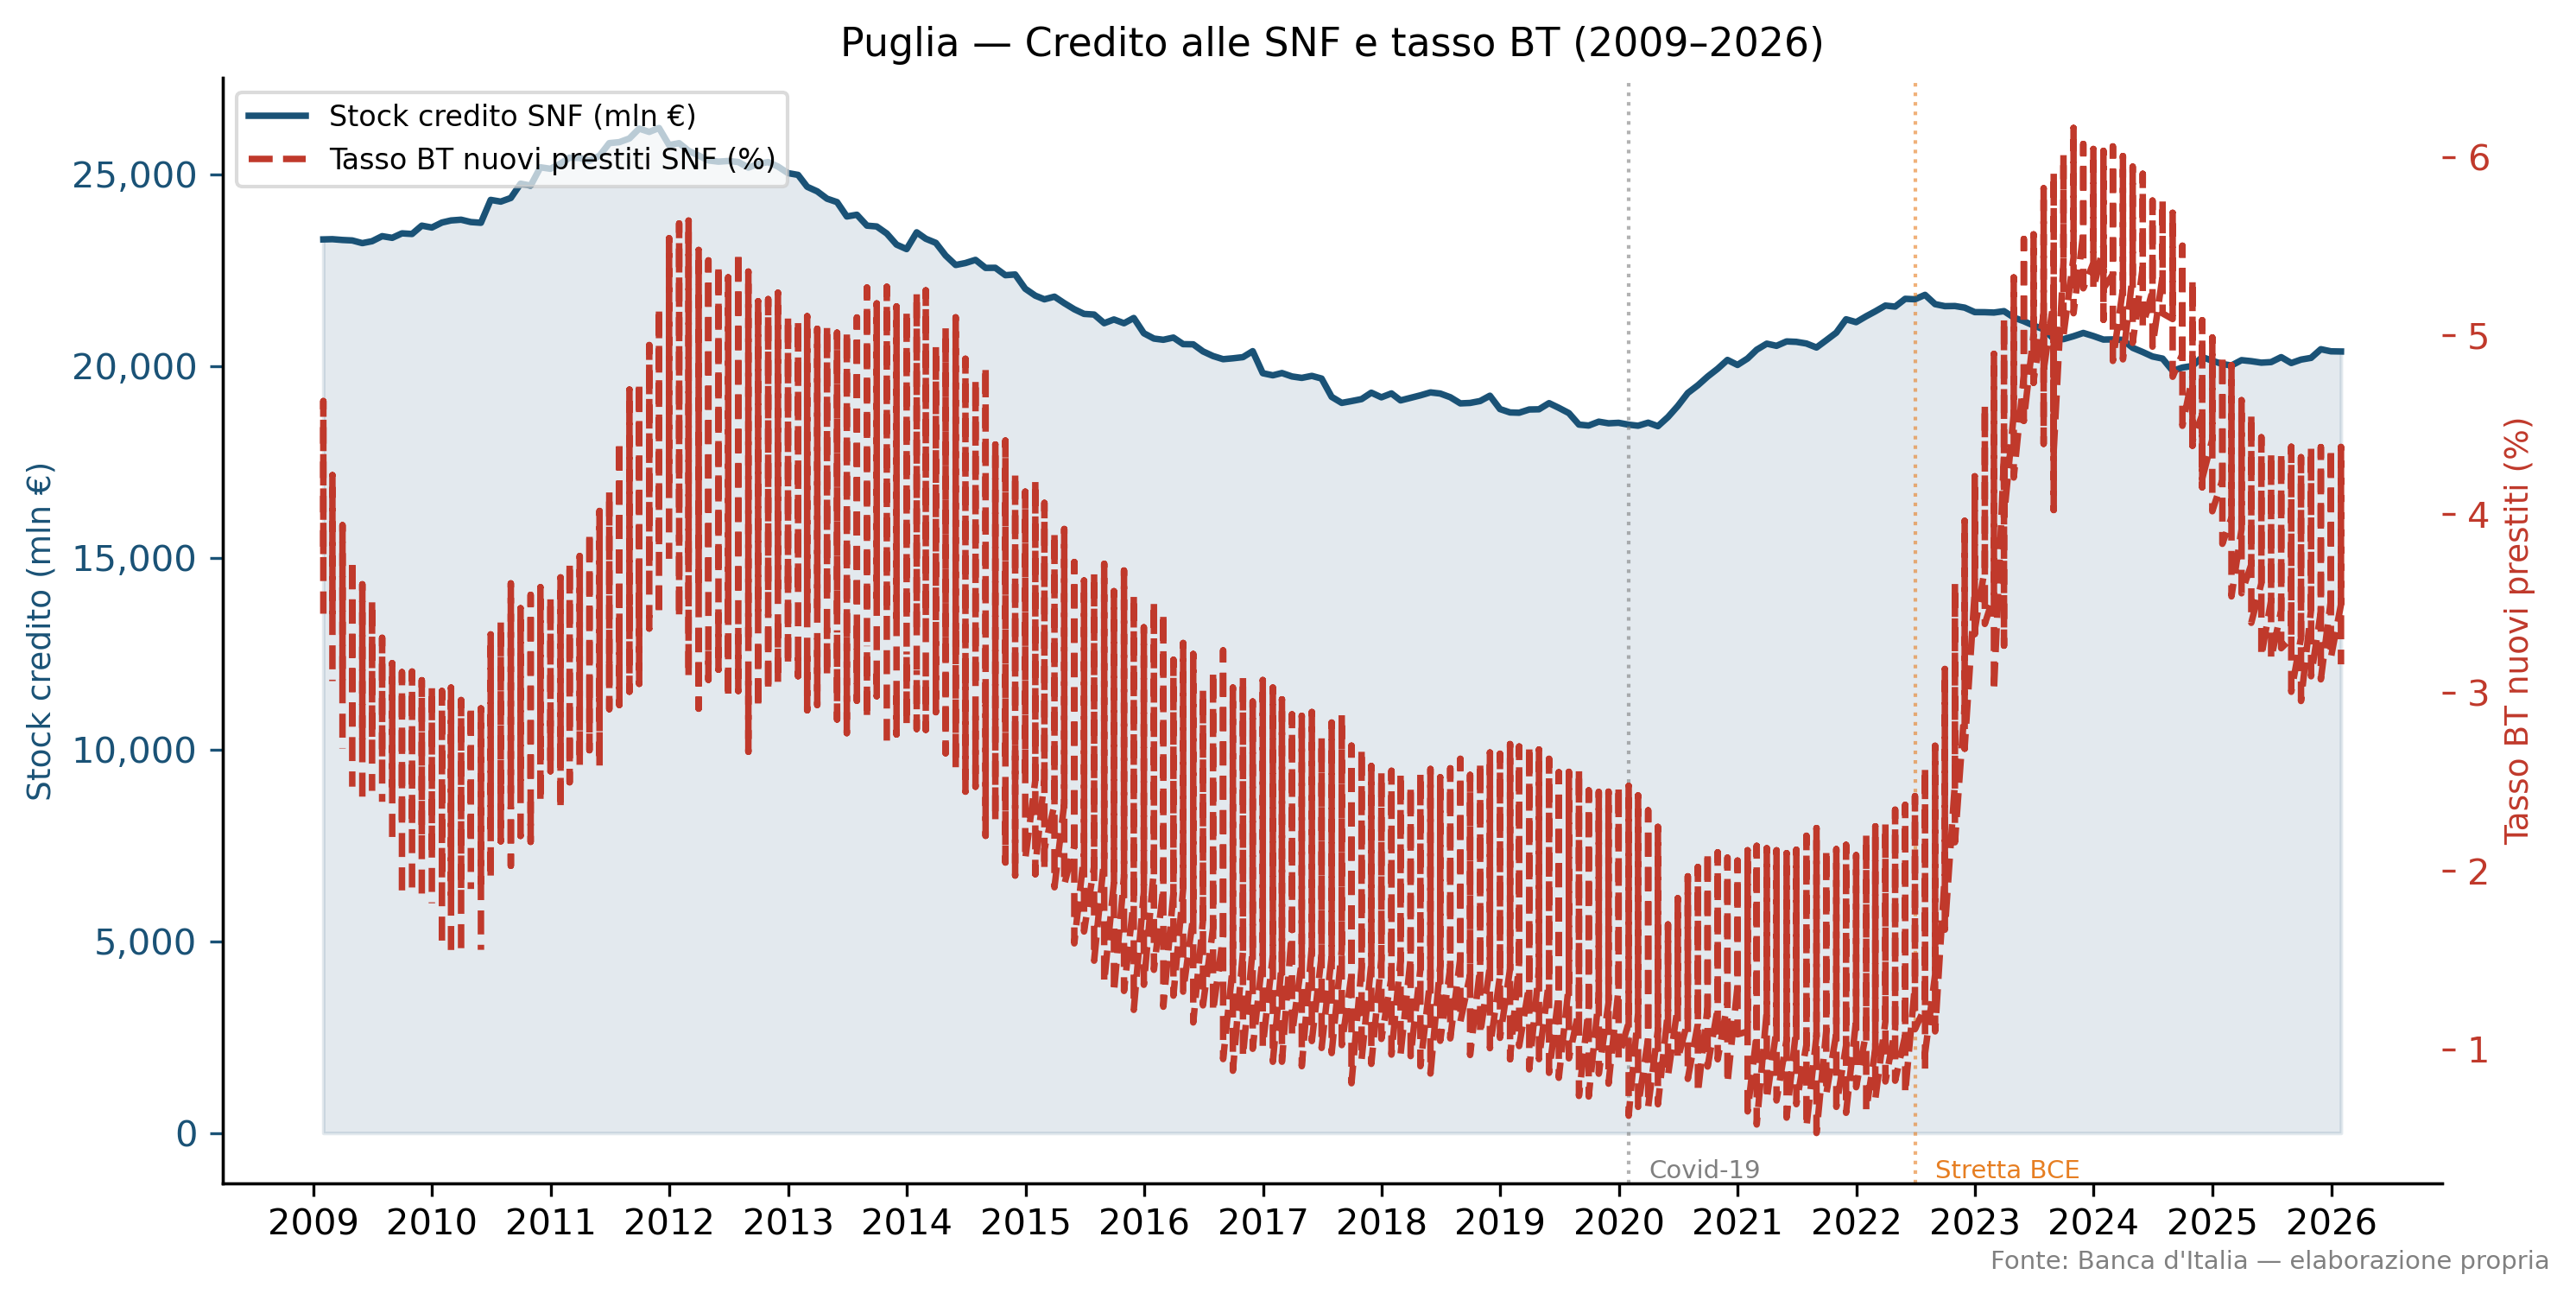
Il credito alle imprese è sostanzialmente stabile (+2,8% sul pre-Covid), mentre i tassi sui nuovi prestiti a breve termine alle SNF sono quasi raddoppiati dal 2022 in avanti, riflettendo la stretta BCE.
Codice
# b2c3d4e5# Tabella riepilogativarows = []for sid, s in summary.items(): rows.append({"Indicatore": s["label"],"Ultimo valore": f"{s['ultimo_valore']:,.1f}{s['unit'].replace('_',' ')}","Data": s["ultima_data"][:7],"Media pre-Covid\n(2015–2019)": f"{s['media_precovid']:,.1f}"if s["media_precovid"] else"—","Var. %\nvs pre-Covid": f"{s.get('var_pct_precovid', 0):+.1f}%"if"var_pct_precovid"in s else"—", })df_tab = pd.DataFrame(rows)df_tab.style.set_caption("Tab. 1 — Indicatori macroeconomici Puglia al dato più recente")
Indicatore
Ultimo valore
Data
Media pre-Covid (2015–2019)
Var. % vs pre-Covid
0
Tasso nuovi prestiti BT — Società non finanziarie (%, nazionale)
3.2 pct
2026-01
1.9
+68.1%
1
Stock prestiti — SNF e fam. produttrici per regione NUTS2 (mln €)
20,378.7 mln eur
2026-01
19,819.6
+2.8%
2
PIL regionale Italia per NUTS2 (mln €, prezzi correnti)
94,507.9 mln eur
2024-01
74,391.2
+27.0%
3
Sportelli bancari — Puglia (n.)
1,792.0 n
2025-12
2,388.4
-25.0%
Tabella 1: Tab. 1 — Indicatori macroeconomici Puglia al dato più recente
Lo stock di credito alle SNF in Puglia si attesta a 20,379 mln€ a gennaio 2026, sostanzialmente stabile rispetto alla media pre-Covid (19,820 mln€, var. +2.8%).
Il tasso sui nuovi prestiti BT alle SNF (dato nazionale) è salito a 3.16% a gennaio 2026, contro una media pre-Covid di 1.88% (+68.1% di variazione). La stretta avviata dalla BCE nel luglio 2022 ha quasi raddoppiato il costo del credito alle imprese.
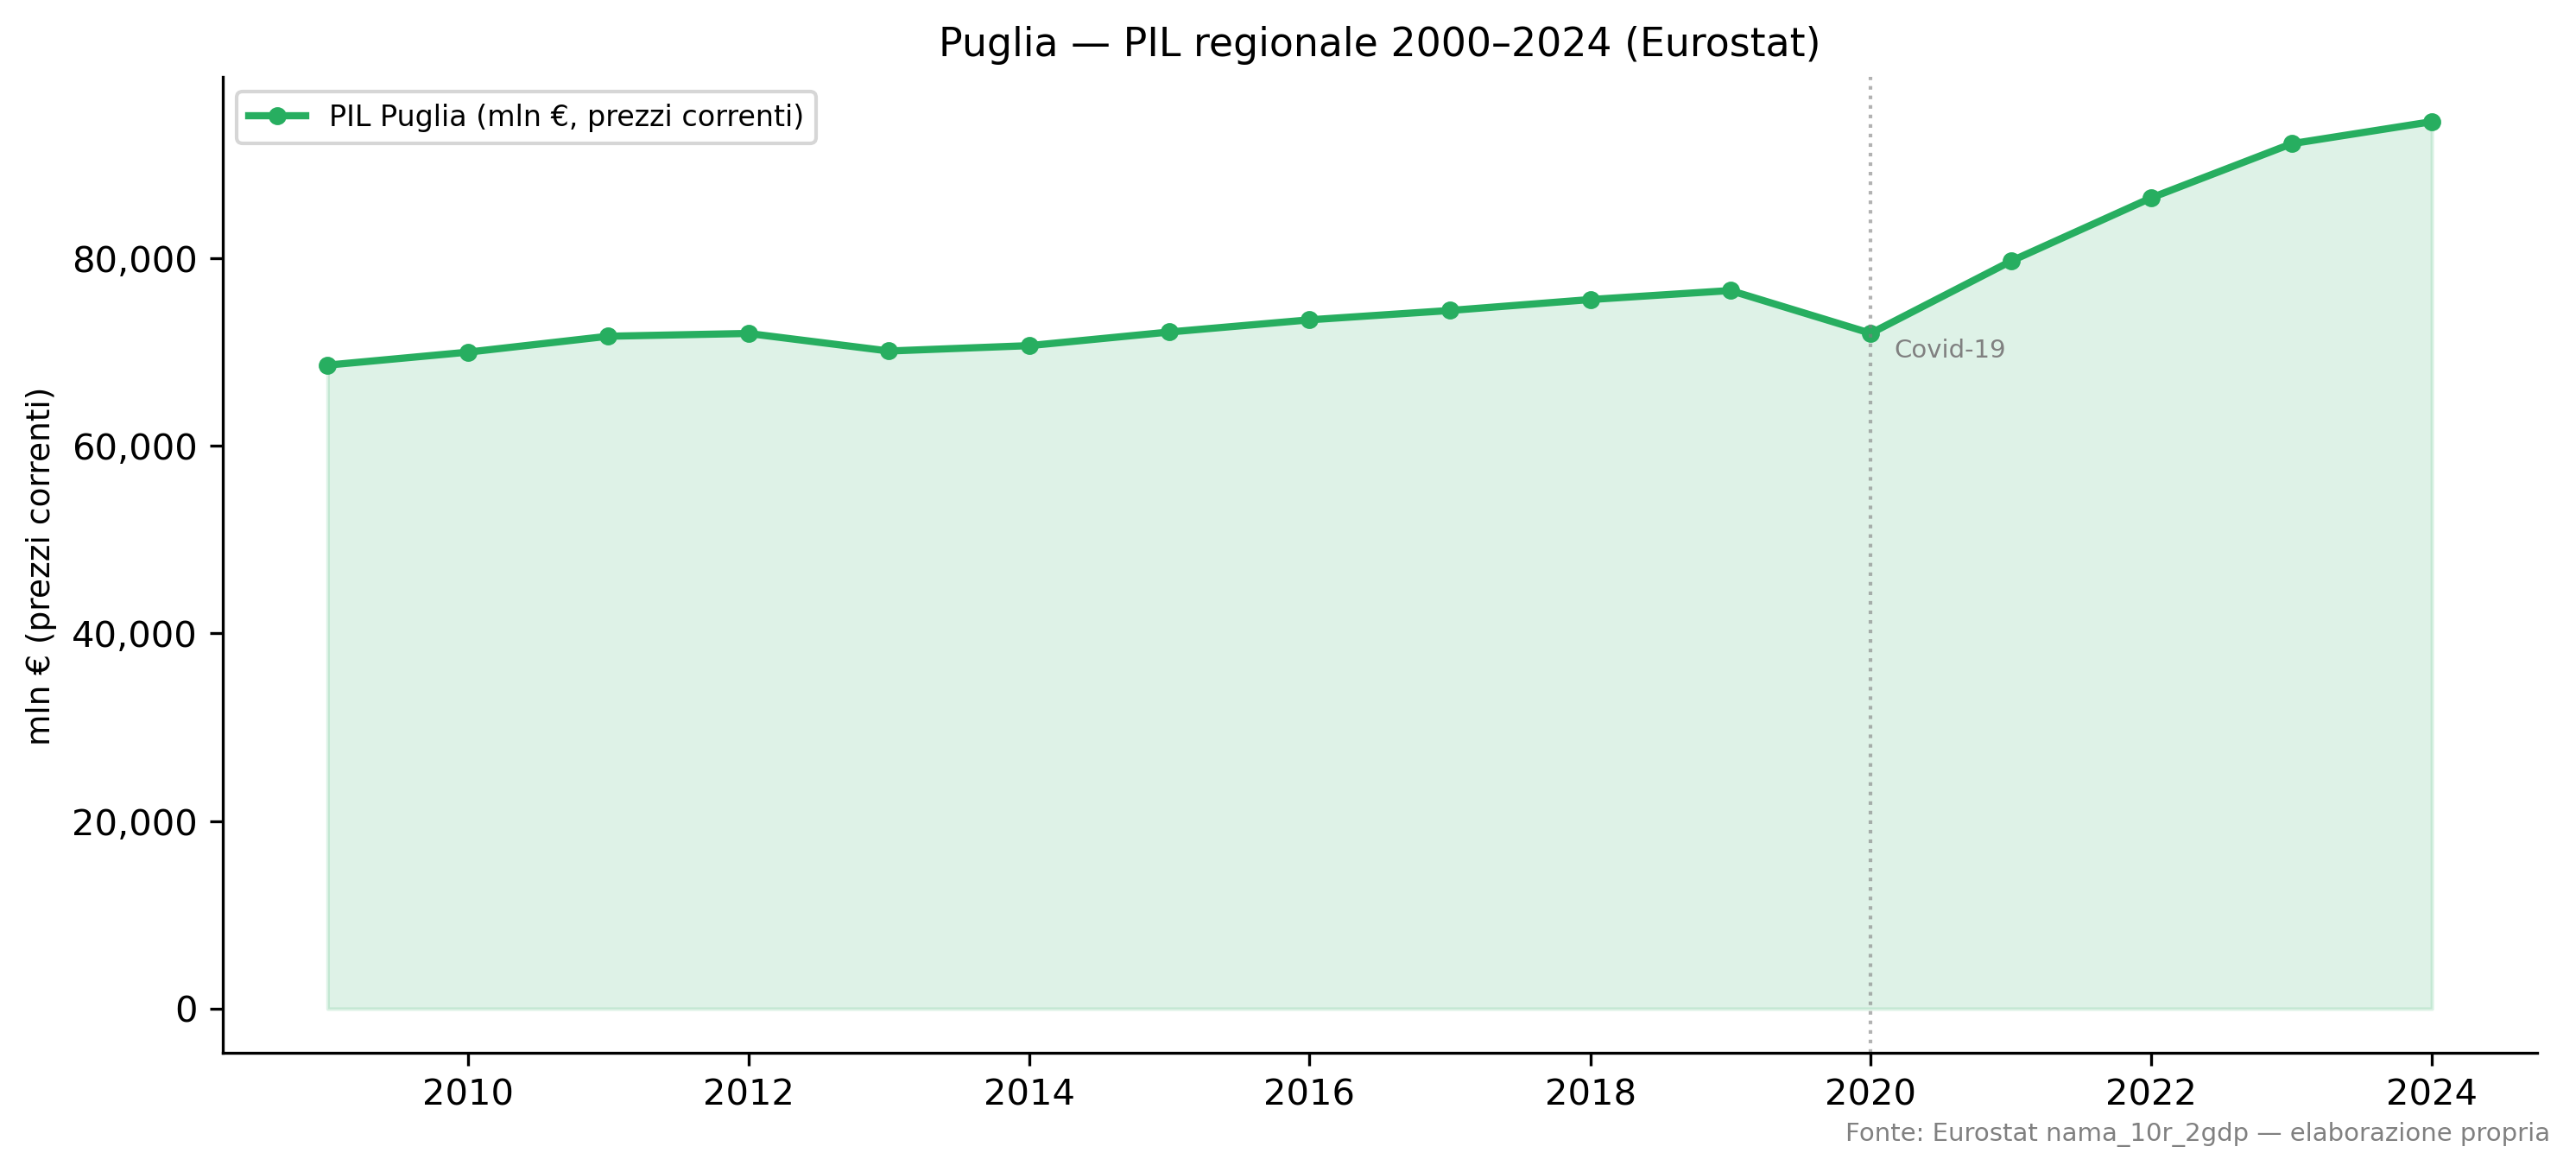
Il PIL della Puglia ha raggiunto 94,508 mln€ nel 2024 (prezzi correnti, Eurostat), con un incremento del +27.0% rispetto alla media pre-Covid (74,391 mln€). La crescita nominale riflette sia la ripresa post-pandemia sia la componente inflattiva del 2022–2023.
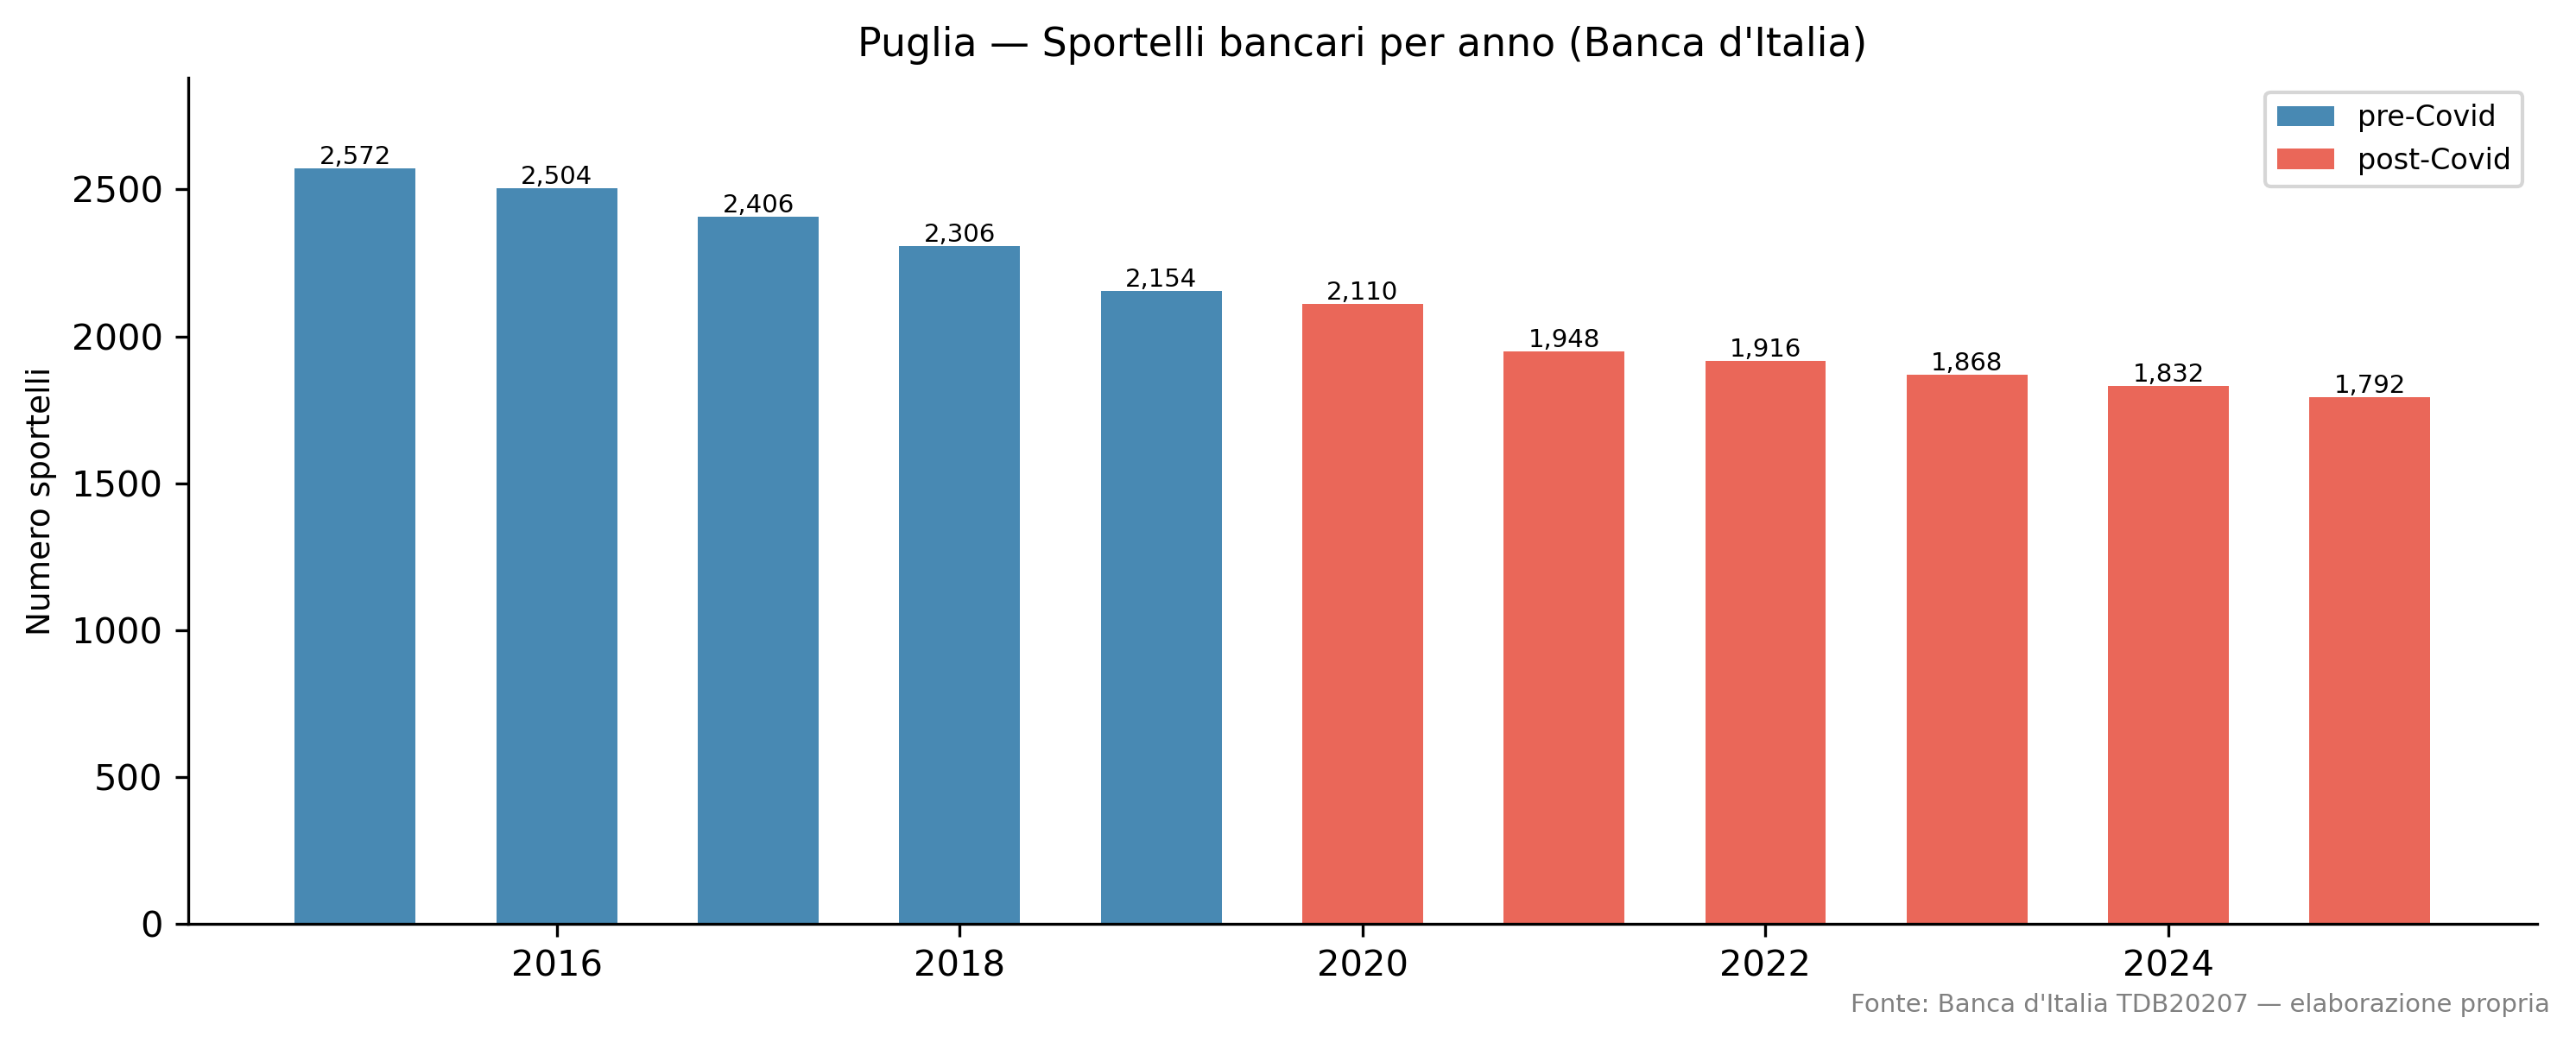
La rete fisica bancaria in Puglia si è ridotta a 1,792 sportelli a fine 2025 (–25% rispetto alla media pre-Covid di 2,388 unità). Dal picco 2015 (2.572 sportelli) a oggi, la contrazione supera il 30%, accelerando dopo il 2020.
Il segnale branch_network_shrinkage confermato dalla pipeline è coerente con il trend nazionale, ma la Puglia mostra una velocità di chiusura superiore alla media Mezzogiorno.
5 Narrativa generata (Qwen)
Codice
# f6g7h8i9from IPython.display import Markdownnarrative = (OUTDIR /"narrative.md").read_text()# Rimuove header commentonarrative_clean ="\n".join(l for l in narrative.splitlines() ifnot l.startswith("<!--"))Markdown(narrative_clean)
6 Sintesi
Nel periodo 2009-2026, l’economia della Puglia ha subìto notevoli cambiamenti. Il stock dei prestiti ai società non finanziarie (SNF) e alle famiglie produttrici è aumentato leggermente, mentre i tassi di interesse sui nuovi prestiti hanno registrato un forte aumento. Inoltre, il PIL regionale ha registrato un incremento significativo, ma la rete bancaria si è contratta notevolmente.
7 Evidenze
7.1 Qualità del credito
Tasso nuovi prestiti BT — Società non finanziarie (2015–2026): Il tasso medio dei nuovi prestiti BT per le SNF ha aumentato da 1.879% nel periodo pre-COVID a 3.157% nel 2026, registrando una variazione del 68.1%. Questo segnale suggerisce un rafforzamento delle condizioni creditizie, probabilmente in risposta alla politica monetaria più restrittiva adottata dalla BCE dopo il 2022 (segnale atteso).
7.2 Stock dei prestiti
Stock prestiti — SNF e famiglie produttrici per regione NUTS2 (2015–2026): Il stock di prestiti ha aumentato leggermente da 19.819,64 mln € nel periodo pre-COVID a 20.378,72 mln € nel 2026, con una variazione del 2.8%. Questo indicatore suggerisce un modesto rafforzamento della disponibilità creditizia.
7.3 PIL regionale
PIL regionale Italia per NUTS2 (2015–2024): Il PIL regionale della Puglia è aumentato da 74.391,198 mln € nel periodo pre-COVID a 94.507,89 mln € nel 2024, con una variazione del 27%. Questo segnale suggerisce un forte rafforzamento dell’economia regionale.
7.4 Rete bancaria
Sportelli bancari — Puglia (2015–2025): La rete bancaria si è contratta significativamente, passando da 2.388 sportelli nel periodo pre-COVID a 1.792 sportelli nel 2025, con una variazione del -25%. Questo segnale suggerisce un rafforzamento della digitalizzazione e delle alternative al sistema bancario fisico.
8 Implicazioni per il credito
Le evidenze riportate indicano che la Puglia ha registrato un aumento significativo del PIL, ma con una contrazione della rete bancaria. Queste dinamiche hanno potenziali impatti sia sulle condizioni creditizie che sulla disponibilità dei servizi finanziari.
In termini di qualità del credito, il tasso di interesse sui nuovi prestiti BT per le SNF è aumentato notevolmente dopo il 2022. Questo segnale suggerisce un rafforzamento delle condizioni creditizie, probabilmente in risposta alla politica monetaria più restrittiva della BCE. Tuttavia, l’aumento dei tassi potrebbe rendere i prestiti meno accessibili per le imprese e le famiglie.
Il stock dei prestiti ha aumentato leggermente, indicando un modesto rafforzamento della disponibilità creditizia. Questa tendenza è positiva, ma la variazione relativamente bassa suggerisce che il mercato del credito potrebbe non essere ancora completamente ripristinato.
Il PIL regionale ha registrato un forte aumento, che dovrebbe supportare l’espansione economica e migliorare le condizioni generali per i crediti. Tuttavia, la contrazione della rete bancaria potrebbe limitare l’accesso ai servizi finanziari, specialmente in aree rurali o meno accessibili.
In conclusione, mentre l’economia della Puglia continua a rafforzarsi, le dinamiche del credito e della disponibilità dei servizi finanziari richiedono attenzioni specifiche per garantire che le imprese e i cittadini abbiano accesso ad opportunità creditizie equilibrate e sostenibili.
9 Note metodologiche
Serie
Fonte
Copertura
Note
Stock credito SNF
Banca d’Italia TDB10226
Mensile 2009–gen 2026
LOC_CTP = ITF4, SNF + fam. produttrici, tutte le scadenze