Validazione esterna dell’indicatore di rischio geopolitico settoriale
Confronto con proxy Eurostat: intensità energetica, dipendenza da input, esposizione commerciale
Rischio geopolitico
Settori
Eurostat
La nota verifica la coerenza della classificazione settoriale di rischio geopolitico (Medio / Medio-Alto / Alto per sezione ATECO) rispetto a tre proxy esterne indipendenti derivate da fonti Eurostat: intensità energetica (nrg_bal_s 2022), dipendenza da consumi intermedi (nama_10_a64 2022) ed…
Autore/Autrice
Paolo Volterra
Data di Pubblicazione
30 aprile 2026
Sommario
La nota verifica la coerenza della classificazione settoriale di rischio geopolitico (Medio / Medio-Alto / Alto per sezione ATECO) rispetto a tre proxy esterne indipendenti derivate da fonti Eurostat: intensità energetica (nrg_bal_s 2022), dipendenza da consumi intermedi (nama_10_a64 2022) ed esposizione alle esportazioni (SBS V15110 2019). Le tre dimensioni sono combinate in uno score composito esterno, normalizzato e confrontato con la classificazione interna. Su 13 sezioni ATECO, 6 risultano coerenti con le evidenze esterne; 1 presenta segnali di possibile sovrastima (G — commercio); 6 evidenziano possibili sottostime, in particolare nei trasporti marittimi/fluviali, nell’estrazione mineraria (B) e nei servizi di supporto alle imprese (N).
La classificazione di rischio geopolitico adottata dall’Ufficio Studi assegna a ciascuna divisione ATECO 2025 un livello di rischio (Medio, Medio-Alto, Alto) sulla base di criteri prevalentemente qualitativi e di valutazione esperta. Questa nota pone una domanda semplice e operativamente rilevante:
I settori classificati come più rischiosi mostrano, nei dati osservabili, caratteristiche coerenti con un’esposizione geopolitica elevata?
La risposta richiede di costruire un indice di confronto esterno basato su proxy quantitative e indipendenti dall’indicatore interno. Le proxy utilizzate sono tre:
Intensità energetica: il consumo finale di energia per unità di valore aggiunto è un indicatore consolidato di esposizione agli shock sui mercati energetici, che rappresentano il principale canale di trasmissione della crisi in Medio Oriente.
Dipendenza da consumi intermedi: la quota di input intermedi sull’output totale misura quanto un settore dipenda da forniture esterne — incluse quelle internazionali — ed è quindi un proxy della sua vulnerabilità alle interruzioni di filiera.
Esposizione alle esportazioni: la quota di esportazioni sull’output misura l’integrazione del settore nei mercati internazionali e la sua sensibilità a variazioni dei flussi commerciali globali.
1.1 Fonti dati
Proxy
Dataset Eurostat
Anno
Unità
Intensità energetica
nrg_bal_s (IEA sectoral)
2022
TJ / MLN EUR VA
Dipendenza da input
nama_10_a64 (P2/P1)
2022
quota 0–1
Export intensity
sbs_na_sca_r2 (V15110 / P1)
2019
quota 0–1
Il mapping tra settori IEA (utilizzati in nrg_bal_s) e sezioni NACE/ATECO è semplificato: i sub-settori industriali (acciaio, chimica, minerali non metalliferi, ecc.) sono aggregati alla sezione C; i trasporti IEA (FC_TRA_E) alla sezione H; i servizi commerciali e pubblici (FC_OTH_CP_E) alle sezioni di servizi proporzionalmente al valore aggiunto. La sezione D (energia) incorpora la quota di autoconsumo dell’industria residua.
1.2 Score composito esterno
Le tre proxy vengono normalizzate min-max e aggregate con pesi prefissati:
Lo score composito viene poi convertito in classi (tercili) comparabili con la classificazione interna: basso → Medio, medio → Medio-Alto, alto → Alto.
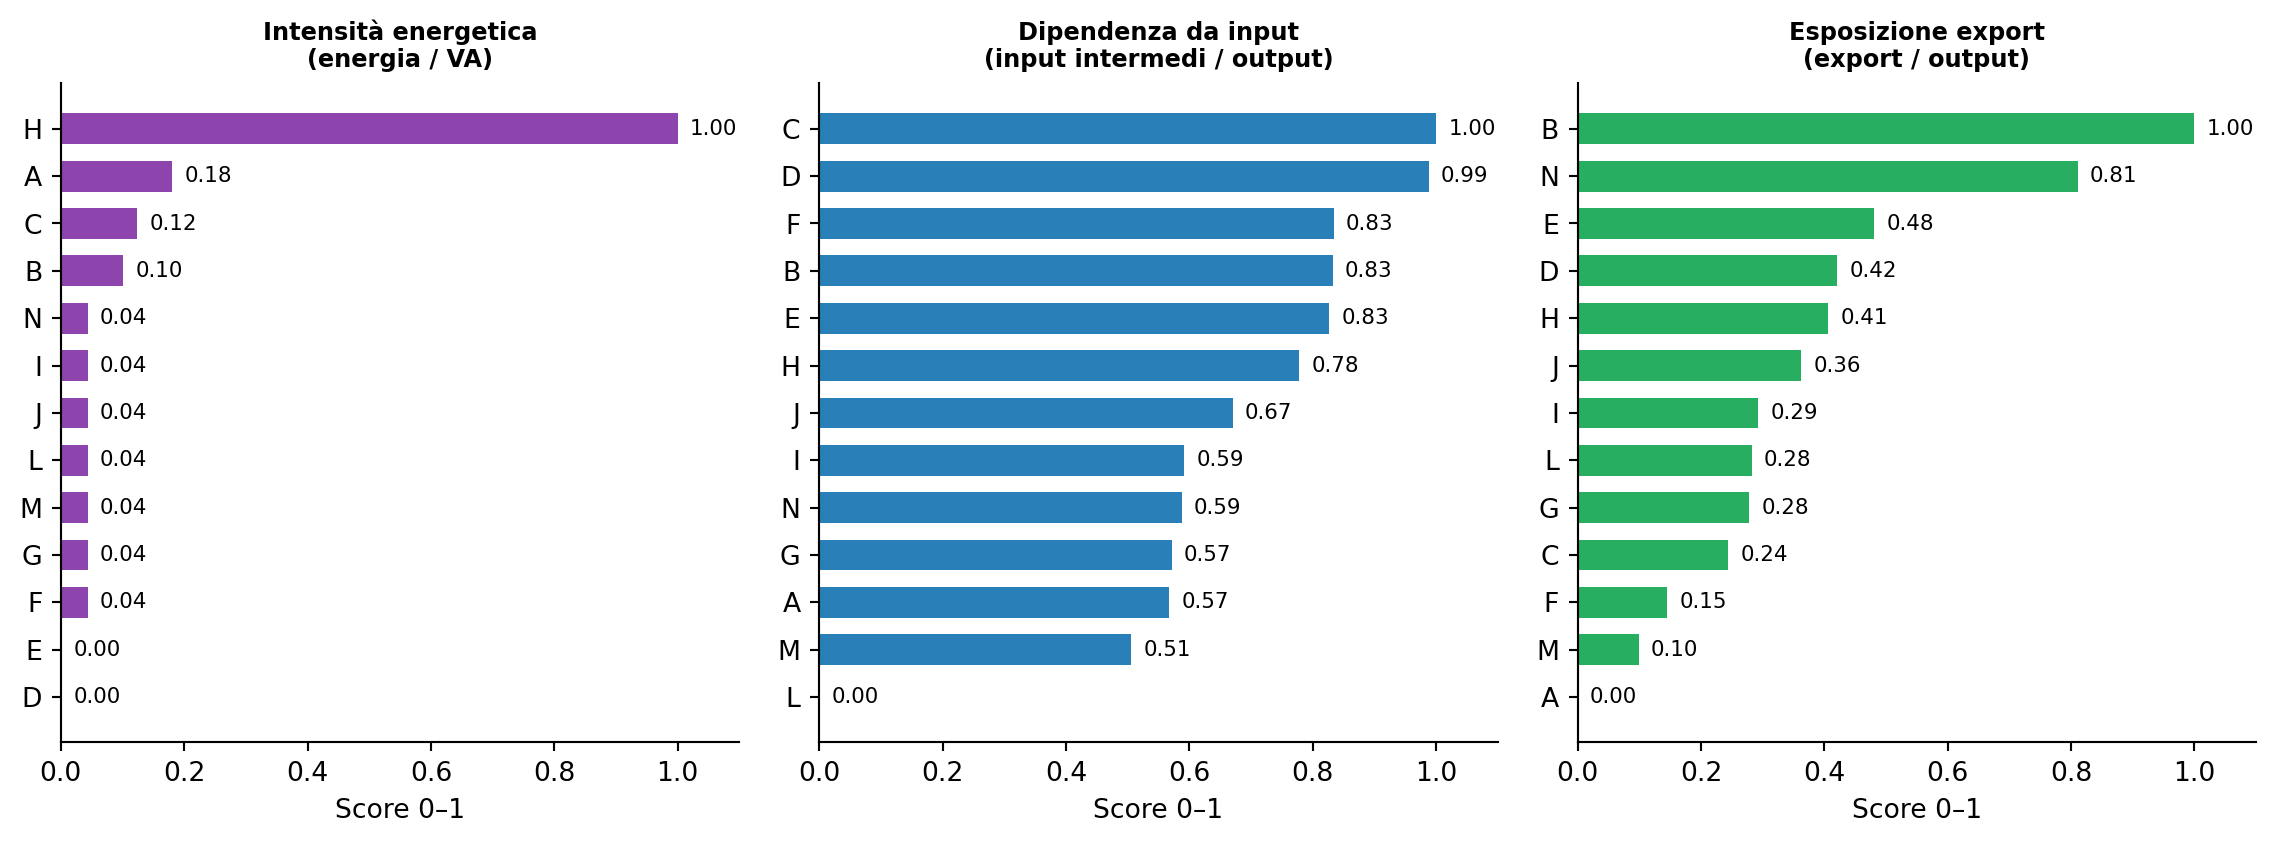
Figura 1: Tre proxy di esposizione geopolitica per sezione ATECO (score normalizzato 0–1)
Le tre proxy catturano aspetti distinti dell’esposizione geopolitica:
Intensità energetica: domina nei trasporti (H) e nell’energia (D), riflette l’esposizione diretta agli shock petroliferi e del gas naturale. Sezione H: 17,9 TJ/MLN EUR di VA, valore 8 volte superiore alla media dei servizi.
Dipendenza da input: la manifattura (C) e l’energia (D) mostrano la quota più alta di input intermedi sull’output (75–76%), indicando catene di fornitura dense e potenzialmente vulnerabili. L’immobiliare (L) è la sezione con la dipendenza da input più bassa (14%), coerentemente con la sua natura di settore labour/capital intensive a bassa trasformazione.
Esposizione export: estrazione (B) ed energia (D) mostrano elevata intensità di esportazione. Il dato per i servizi di supporto alle imprese (N) — relativamente alto — riflette le esportazioni di servizi di logistica integrata e noleggio internazionale registrate nell’anno di riferimento SBS.
3 Il confronto: classificazione interna vs evidenze esterne
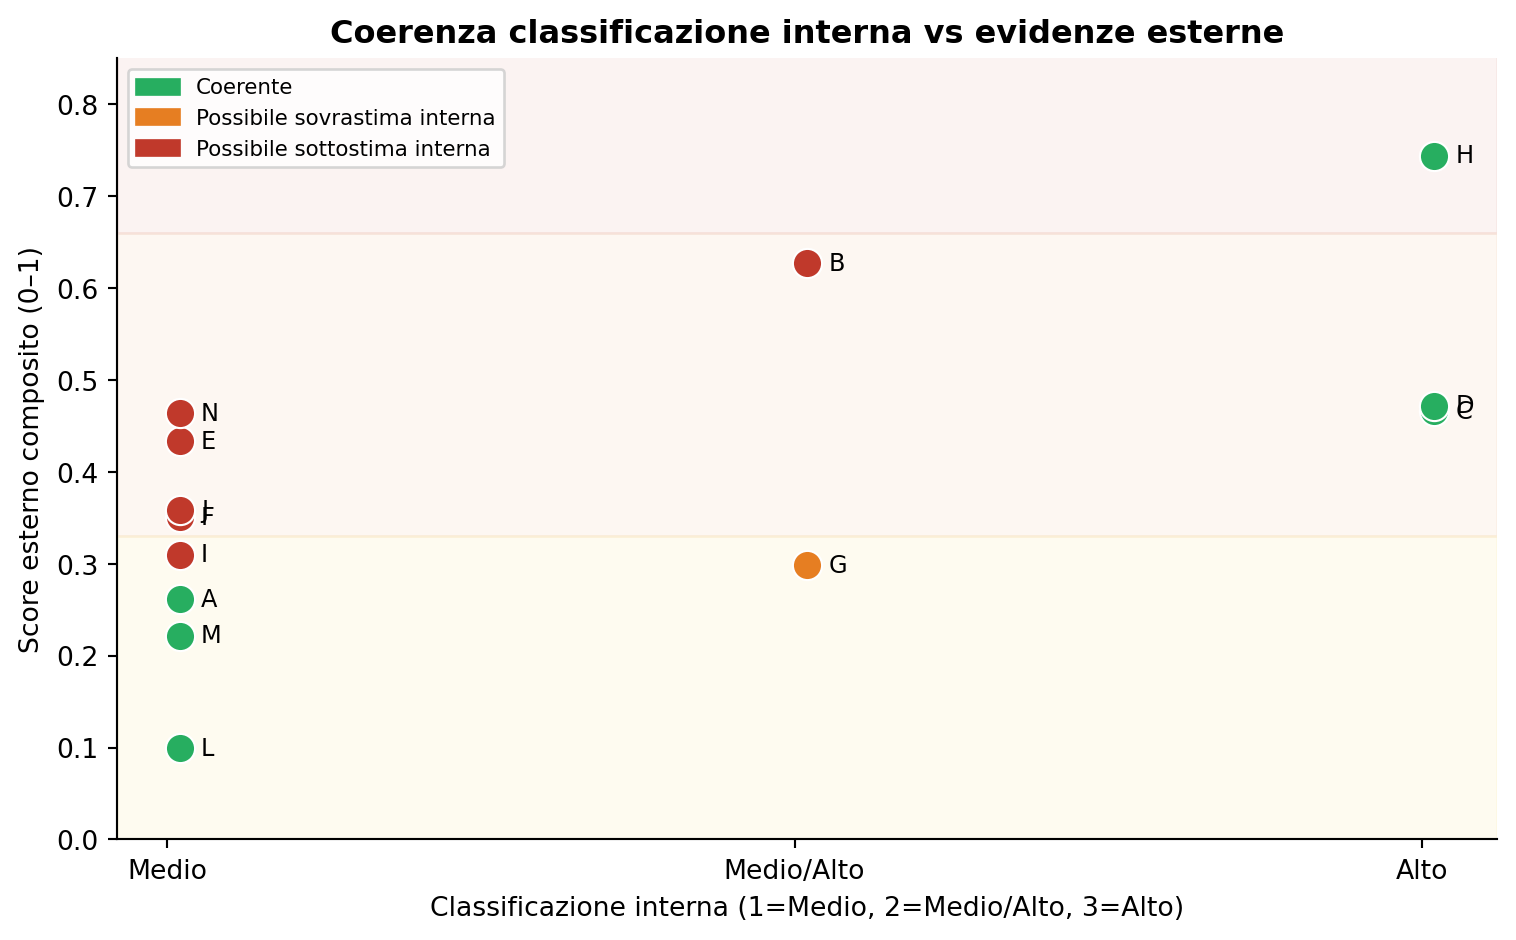
Figura 2: Classificazione interna vs score esterno per sezione ATECO
Codice
desc_sez = {"A":"Agricoltura, silvicoltura e pesca","B":"Estrazione di minerali","C":"Attività manifatturiere","D":"Fornitura di energia elettrica, gas","E":"Fornitura di acqua, rifiuti","F":"Costruzioni","G":"Commercio all'ingrosso e al dettaglio","H":"Trasporto e magazzinaggio","I":"Alloggio e ristorazione","J":"Servizi ICT","L":"Attività immobiliari","M":"Attività professionali e scientifiche","N":"Noleggio, agenzie, supporto alle imprese",}esito_symbol = {"Coerente": "✔ Coerente","Possibile sovrastima interna": "▼ Possibile sovrastima","Possibile sottostima interna": "▲ Possibile sottostima",}tab = val[["sezione","rischio_label","score_esterno","score_ext_label","esito"]].copy()tab["Sezione"] = tab["sezione"]tab["Descrizione"] = tab["sezione"].map(desc_sez)tab["Rischio interno"] = tab["rischio_label"]tab["Score esterno"] = tab["score_esterno"].apply(lambda x: f"{x:.3f}")tab["Classe esterna"] = tab["score_ext_label"]tab["Esito"] = tab["esito"].map(esito_symbol)tab_out = tab[["Sezione","Descrizione","Rischio interno","Score esterno","Classe esterna","Esito"]].copy()tab_out["_sort"] = tab["score_esterno"]tab_out.sort_values("_sort", ascending=False).drop(columns="_sort").reset_index(drop=True)
Sezione
Descrizione
Rischio interno
Score esterno
Classe esterna
Esito
0
H
Trasporto e magazzinaggio
Alto
0.744
Alto
✔ Coerente
1
B
Estrazione di minerali
Medio/Alto
0.627
Alto
▲ Possibile sottostima
2
D
Fornitura di energia elettrica, gas
Alto
0.472
Alto
✔ Coerente
3
C
Attività manifatturiere
Alto
0.466
Alto
✔ Coerente
4
N
Noleggio, agenzie, supporto alle imprese
Medio
0.464
Alto
▲ Possibile sottostima
5
E
Fornitura di acqua, rifiuti
Medio
0.434
Medio/Alto
▲ Possibile sottostima
6
J
Servizi ICT
Medio
0.358
Medio/Alto
▲ Possibile sottostima
7
F
Costruzioni
Medio
0.351
Medio/Alto
▲ Possibile sottostima
8
I
Alloggio e ristorazione
Medio
0.310
Medio/Alto
▲ Possibile sottostima
9
G
Commercio all'ingrosso e al dettaglio
Medio/Alto
0.298
Medio
▼ Possibile sovrastima
10
A
Agricoltura, silvicoltura e pesca
Medio
0.262
Medio
✔ Coerente
11
M
Attività professionali e scientifiche
Medio
0.222
Medio
✔ Coerente
12
L
Attività immobiliari
Medio
0.100
Medio
✔ Coerente
Tabella 1: Confronto classificazione interna vs score esterno per sezione ATECO
4 Principali evidenze
Su 13 sezioni analizzate:
6 coerenti: le sezioni H (Trasporti), D (Energia), C (Manifattura), A (Agricoltura), M (Servizi professionali) e L (Immobiliare) presentano una classificazione interna allineata alle evidenze esterne. In particolare, le tre sezioni classificate Alto internamente (H, D, C) ricevono tutte punteggi alti o medio-alti dall’analisi esterna.
1 possibile sovrastima — sezione G (Commercio): la classificazione interna Medio-Alto non trova pieno riscontro nello score esterno (Medio), che riflette intensità energetica bassa e dipendenza da input nella media dei servizi. Tuttavia, la classificazione Medio-Alto per G rimane difendibile in ottica di policy: il commercio all’ingrosso (div. 46) e al dettaglio (div. 47) fungono da intermediari di prodotti con elevata esposizione geopolitica, anche se il settore in quanto tale non è ad alta intensità di input energetici.
6 possibili sottostime — B, E, F, I, J, N: queste sezioni, classificate internamente Medio o Medio-Alto, mostrano score esterni superiori alla classe assegnata. Le motivazioni variano per settore:
4.1 Sezione B — Estrazione di minerali
L’indicatore interno assegna un mix Alto/Medio-Alto alle divisioni dell’estrattivo. Lo score esterno colloca B nella classe Alto, principalmente per l’elevata quota di esportazioni di materie prime (indicatore V15110 SBS) e l’alta dipendenza da input. Il segnale è coerente con la natura dell’estrattivo: materie prime come nichel, rame e minerali critici hanno mercati fortemente influenzati da dinamiche geopolitiche.
4.2 Sezione N — Noleggio, agenzie, supporto alle imprese
La sezione N mostra un’esposizione commerciale elevata (8,6% di export su output nel 2019 secondo SBS), superiore a quanto suggerisce la classificazione Medio. La componente rilevante è il noleggio di macchinari e attrezzature industriali a clientela internazionale e i servizi di logistica contrattuale, che creano esposizione indiretta a mercati esteri.
4.3 Sezioni F, I, J, E — Costruzioni, Alloggio, ICT, Acqua/rifiuti
Per queste sezioni lo score esterno si colloca in classe Medio-Alto per effetto combinato della dipendenza da input intermedi (materiali da costruzione, attrezzature ICT, reagenti per il trattamento acque) e di flussi commerciali transfrontalieri non trascurabili. La classificazione interna Medio è conservativa ma operativamente difendibile, in quanto questi settori non hanno esposizione diretta alle rotte commerciali del Medio Oriente.
5 Limiti metodologici
5.1 1. Il mapping IEA → NACE è parziale per i servizi
I dati energetici Eurostat (nrg_bal_s) disaggregano l’industria con dettaglio sub-settoriale (acciaio, chimica, minerali) ma riportano i servizi come aggregato (FC_OTH_CP_E). L’allocazione alle sezioni di servizi in proporzione al valore aggiunto introduce uniformità artificiale nell’intensità energetica delle sezioni F–N, limitando il potere discriminante della dimensione energetica per i non-industriali.
5.2 2. Anni di riferimento eterogenei
I tre indicatori si riferiscono ad anni diversi (2019 per SBS export, 2022 per energia e conti nazionali). Il 2019 per le esportazioni evita le distorsioni COVID del 2020–2021 ma potrebbe non catturare ristrutturazioni recenti (es. supply chain reshoring post-2022).
5.3 3. Lo score esterno misura esposizione strutturale, non geopolitica diretta
Le tre proxy misurano la struttura produttiva e commerciale del settore, non la sua effettiva esposizione alla crisi in Medio Oriente. Un settore con alta export intensity ma orientato a mercati non coinvolti (es. USA, Cina) riceve un punteggio elevato anche se la sua esposizione mediorientale è bassa.
5.4 4. Il confronto è a livello di sezione (A-N), non di divisione
L’indicatore interno opera a livello di divisione (2 cifre) e sotto-divisione, catturando eterogeneità interna che lo score esterno — costruito per sezione — non può vedere. Il caso più evidente è la sezione C (manifattura): al suo interno coesistono divisioni ad Alto rischio (es. 19 raffinazione, 24 metallurgia) e divisioni Medio (es. 10 alimentare, 31 mobili), che lo score aggregato appiattisce.
6 Conclusioni
La validazione esterna conferma la coerenza di fondo della classificazione per i settori ad alta intensità energetica e industriale (H, D, C). Emerge tuttavia uno spazio di possibile revisione metodologica in due direzioni:
Verso l’alto (possibili sottostime): l’estrazione mineraria (B) e i servizi di noleggio e supporto (N) mostrano esposizioni commerciali non pienamente catturate dalla classificazione corrente. Una revisione delle divisioni 08–09 (minerali non ferrosi) e delle divisioni 77–82 (noleggio industriale, logistica contrattuale) potrebbe essere opportuna.
Verso il basso (possibile sovrastima): il commercio (G) presenta un’esposizione strutturale nella media dei servizi, anche se il suo ruolo di intermediario di merci ad alto rischio giustifica la classificazione Medio-Alto su base operativa.
Il risultato più importante della validazione non è il punteggio, ma la conferma che la dimensione energetica e la dipendenza da input sono i driver dominanti dell’esposizione geopolitica osservabile — coerentemente con l’impatto della crisi in Medio Oriente sulle forniture di idrocarburi e sulle rotte di trasporto marittimo.