Variabili ESRB: a cosa servono
CISS, P/E e rischio sistemico europeo — guida all’uso analitico
Rischio sistemico
ESRB
Mercati finanziari
L’ESRB Risk Dashboard aggrega due classi di indicatori: lo stress finanziario (CISS e sottoindici) e le valutazioni di mercato (P/E azionario).
Paolo Volterra 
Sommario
L’ESRB Risk Dashboard aggrega due classi di indicatori: lo stress finanziario (CISS e sottoindici) e le valutazioni di mercato (P/E azionario). Il documento spiega cosa misura ciascuna variabile, perché è rilevante per l’analisi del rischio sistemico e come le due classi si leggono in modo integrato per individuare configurazioni di vulnerabilità latente.
Parole chiave
ESRB, CISS, rischio sistemico, P/E, stabilità finanziaria, area euro
1 Perché esistono queste variabili
L’European Systemic Risk Board ha il mandato di identificare i rischi per la stabilità finanziaria dell’UE prima che si materializzino. Il problema è che il rischio sistemico non è direttamente osservabile: lo si inferisce da segnali di mercato.
Il Dashboard ESRB combina due tipi di segnale:
| Classe | Variabile principale | Cosa cattura |
|---|---|---|
| Stress realizzato | CISS e sottoindici | Quanto stress c’è adesso nei mercati finanziari |
| Vulnerabilità latente | P/E ratio azionario | Quanto sono “stirate” le valutazioni, cioè quanto spazio c’è per una correzione |
Il punto cruciale è che le due classi possono divergere: basso stress oggi non significa basso rischio domani. È esattamente la configurazione più pericolosa — e quella attuale, come vedremo.
2 Il CISS: stress finanziario composito
2.1 Cosa misura
Il CISS (Composite Indicator of Systemic Stress) è pubblicato dalla BCE e misura il livello di stress simultaneo in cinque segmenti del sistema finanziario dell’area euro. Il valore va da 0 (nessuno stress) a 1 (stress massimo storico).
La caratteristica distintiva del CISS rispetto a un semplice indice di volatilità è che pesa i sottoindici in funzione della correlazione tra i segmenti: quando lo stress è diffuso su più mercati contemporaneamente, il CISS sale in modo più che proporzionale. È questa correlazione il cuore del rischio sistemico.
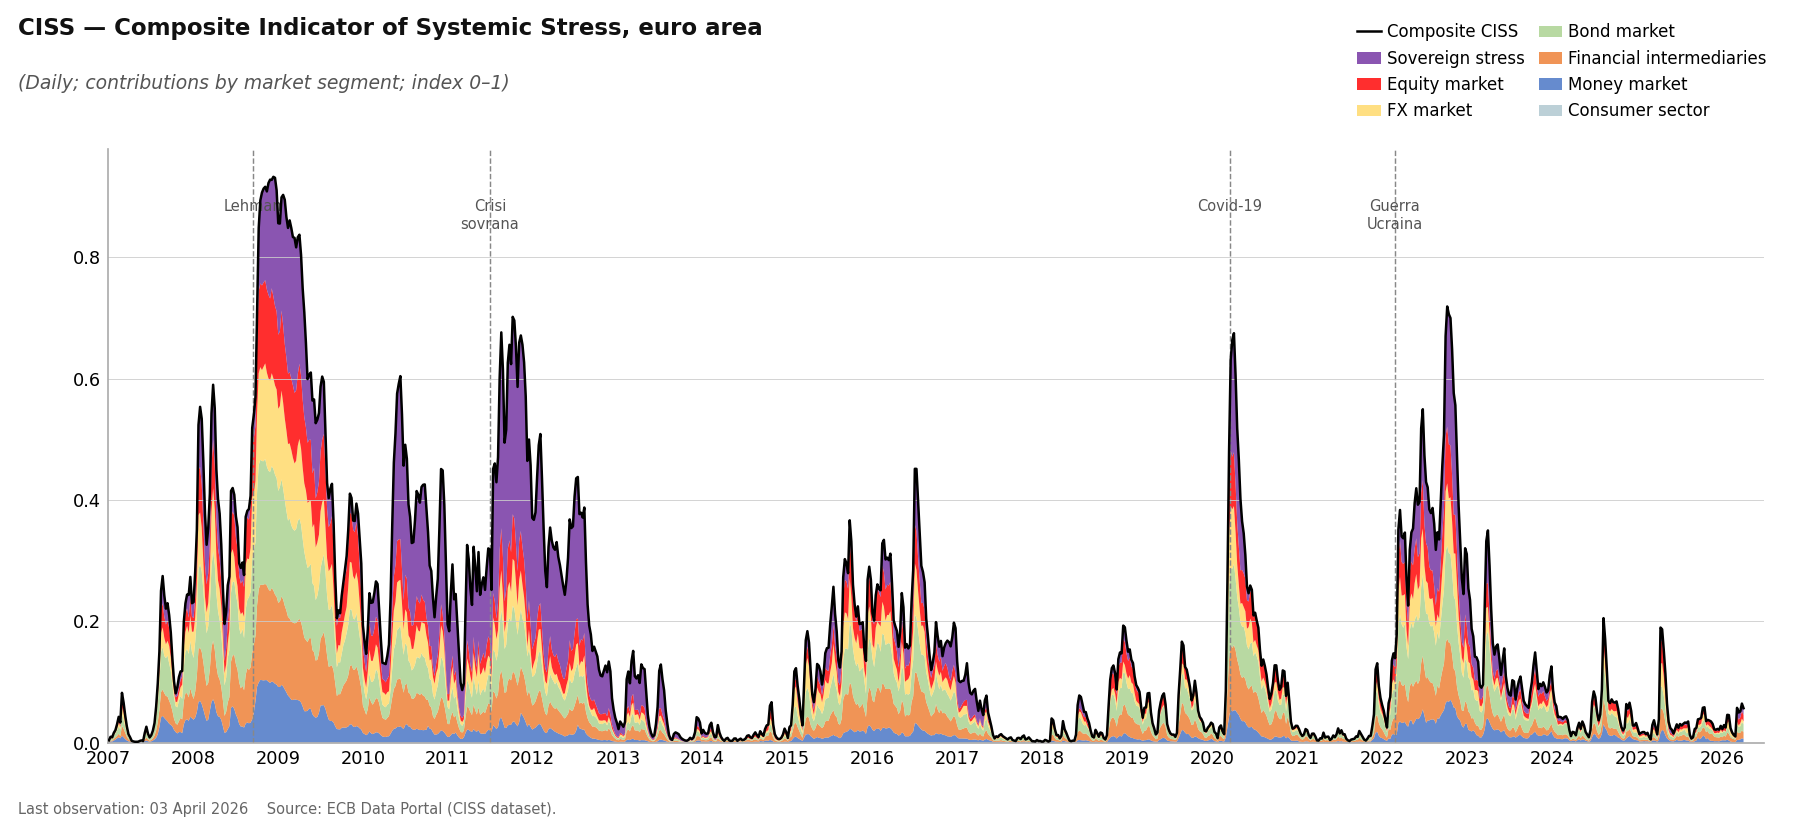
Figura 1 — CISS composito con contributo dei sottoindici (area euro, 2007–oggi). Fonte: ECB Data Portal.
2.2 I sette sottoindici
Il CISS aggrega sette segmenti. Ognuno ha un significato analitico preciso:
2.2.1 Mercato monetario (SS_MMN)
Misura la tensione nel mercato interbancario e dei pronti contro termine. È il primo segmento a stressarsi in una crisi di liquidità: il collasso di Lehman (settembre 2008) è chiaramente visibile come picco isolato.
Utile per: segnali precoce di credit crunch interbancario; monitoraggio della trasmissione della politica monetaria.
2.2.2 Intermediari finanziari (SS_FIN)
Stress nel settore bancario e assicurativo, misurato da spread CDS, volatilità azionaria delle banche e distanza dal default. Riflette la percezione del rischio di controparte.
Utile per: valutare la solidità percepita del sistema bancario; anticipare restrizioni all’offerta di credito.
2.2.3 Mercato obbligazionario (SS_BMN)
Tensione nel mercato dei titoli di Stato e corporate bond: spread, liquidità, volatilità dei rendimenti. Il picco 2011–2012 della crisi del debito sovrano è il segnale dominante.
Utile per: monitorare il rischio di frammentazione del mercato dei capitali; prezzare il rischio di rifinanziamento degli Stati.
2.2.4 Mercato valutario (SS_FXN)
Volatilità e movimenti direzionali anomali nei cambi dell’euro. Tendenzialmente più basso degli altri in regime di euro, ma si attiva in periodi di risk-off globale.
Utile per: valutare pressioni esterne e flight-to-safety transfrontalieri.
2.2.5 Mercato azionario (SS_EMN)
Volatilità realizzata e implicita degli indici azionari europei, insieme alla dispersione dei rendimenti. Cattura le correzioni di borsa ma non la sopravvalutazione.
Utile per: misurare il sentiment di mercato; non per misurare il rischio di valutazione (quello è il P/E).
2.2.6 Settore consumer (SS_CON)
Variabile meno standard: cattura lo stress percepito dalle famiglie e dalle imprese non finanziarie, tipicamente tramite indicatori di fiducia e spread sul credito al consumo.
Utile per: monitorare la trasmissione dello stress finanziario all’economia reale.
2.2.7 Stress sovrano (SOV_EWN)
Componente specifica al rischio sovrano dell’area euro: spread sui BTP, Bonos, OAT rispetto al Bund. È strutturalmente il sottoindice con il livello più alto in media, dato il problema storico del rischio di ridenominazione.
Utile per: valutare la frammentazione finanziaria nell’area euro; monitorare la sostenibilità del debito pubblico.
2.3 Come leggere il CISS: soglie orientative
| Valore CISS | Interpretazione | Esempi storici |
|---|---|---|
| < 0.10 | Calma finanziaria | 2014–2019 (pre-Covid) |
| 0.10 – 0.30 | Stress moderato | 2022–2023 post-guerra |
| 0.30 – 0.50 | Stress elevato | Covid marzo 2020 |
| > 0.50 | Stress sistemico | Lehman 2008, crisi sovrana 2011 |
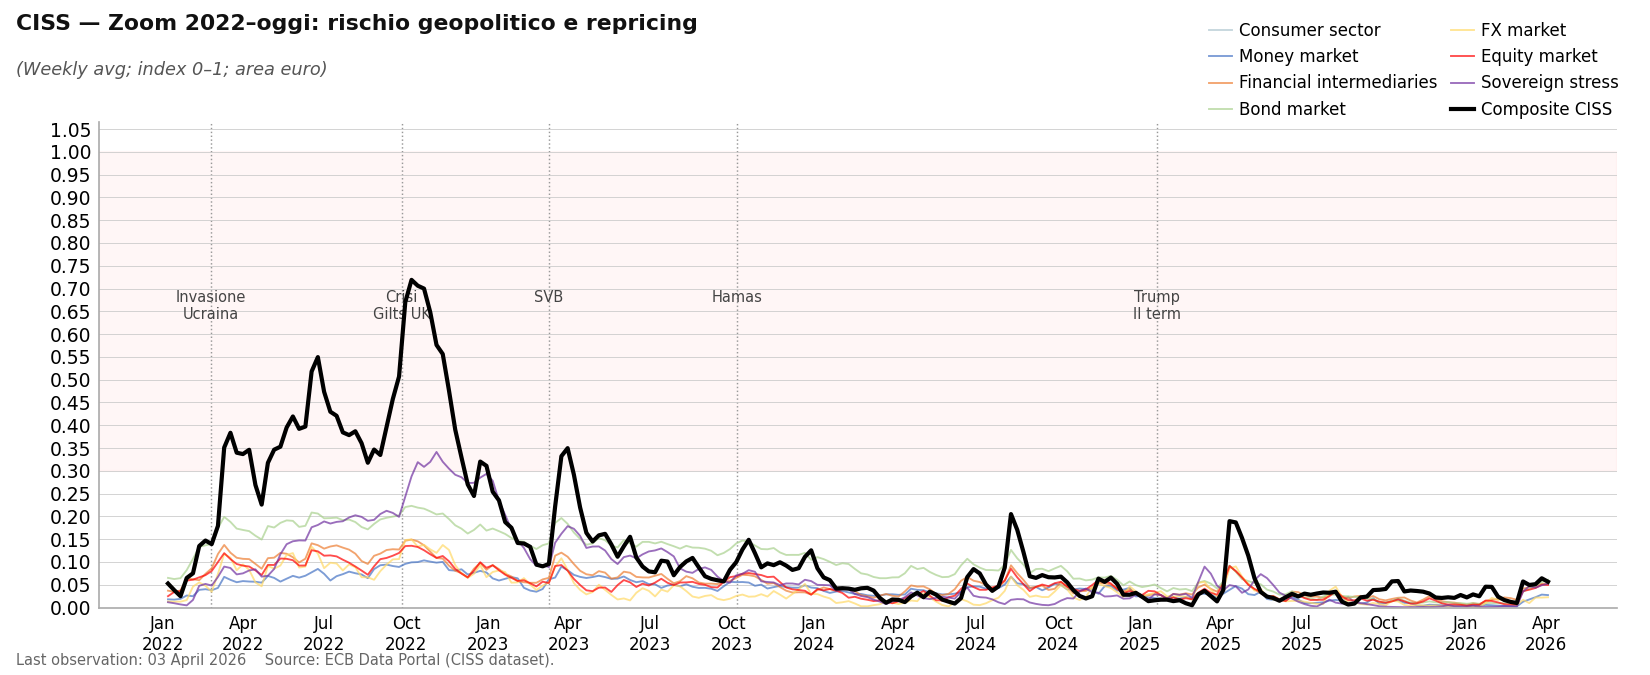
Figura 2 — CISS dal 2022: lo stress è sceso da picchi elevati a livelli contenuti nonostante il contesto geopolitico. Fonte: ECB Data Portal.
Il grafico mostra la caduta del CISS nel 2024–2026: i mercati hanno metabolizzato guerra, SVB e rialzi BCE senza fratture sistemiche. Ma questo non significa assenza di rischio — significa assenza di stress percepito. È qui che entra il P/E.
| :::: |
|---|
| Serie ESRB Cosa rappresenta P/E tipico Perché differisce |
EU non-financial corporations Indice STOXX600 escluso finanziario 18–22 Include tech, industriali, farmaceutici — alta crescita attesa
EU main index STOXX Europe 600 14–18 Media ponderata di tutti i settori
EU banking sector STOXX Eur 600 Banks 7–12 Le banche trattano strutturalmente a sconto: rischio regolatorio, ciclo creditizio, opacità del bilancio
EU insurance sector STOXX Eur 600 Insurance 10–14 Settore difensivo, P/E intermedio ——————————————————————————————————————————————————————————————————
Il basso P/E delle banche non è necessariamente un segnale di economicità: riflette il fatto che il mercato incorpora una probabilità di perdite future (crediti deteriorati, rischio di credito, rischio duration) che deprime il denominatore atteso. Quando il P/E bancario scende ulteriormente durante una crisi, il mercato sta prezzando un deterioramento degli utili futuri, non solo volatilità.
| : | no-insiem eme {numb | e .section .level1 number=“4”} er=“4”} |
|---|---|---|
| CISS composito Stress sovrano Stress equity P/E non-financial P/E banking | ~0.06 ~0.05 ~0.05 ~22 ~10 | ✅ Basso — mercati calmi ✅ Basso — spread contenuti ✅ Basso — volatilità contenuta ⚠️ Elevato — vicino ai massimi 2021 ⚠️ Basso strutturale — margine ridotto |
| Sintesi**: il rischi | o non è n | ei bilanci bancari né nei mercati finanziari oggi. È nelle aspettative implicite nei prezzi. Un P/E a 22 sul non-financial sconta crescita degli utili, disinflazione ordinata e tassi stabili. Un cambio di scenario — energetico, geopolitico, monetario — non ha bisogno di essere una crisi per innescare la correzione: basta una revisione delle aspettative. |
3 Implicazioni per l’analisi del credito
Per un ufficio studi bancario, la lettura integrata di questi indicatori produce due output operativi:
1. Early warning sul ciclo del credito
Il CISS stress sugli intermediari finanziari (SS_FIN) anticipa tipicamente di 2–4 trimestri il deterioramento della qualità degli impieghi. Integrarlo con i dati BankIT (NPL, coverage ratio, erogazioni) permette di costruire un nowcasting del rischio di credito settoriale.
2. Calibrazione degli scenari di stress
Un P/E alto all’inizio dello scenario implica che lo shock si trasmette con più forza: la correzione azionaria è amplificata, il collateral si deprezza di più, il risk appetite cala. Quindi scenari avversi calibrati in periodi di P/E elevato devono avere perdite più ampie rispetto agli stessi scenari in periodi di P/E compresso.
Ultima osservazione dati: 31 marzo 2026. Fonte CISS: ECB Data Portal. Fonte P/E: proxy ETF iShares (la serie storica fedele è proprietaria LSEG).