| Valore | |
|---|---|
| Vintage totali | 107 |
| Variabili | 15 |
| Anni coperti | 1995–2028 |
| Osservazioni | 29,036 |
Previsioni macroeconomiche area euro
ECB Macroeconomic Projection Database — analisi revisioni e confronto istituzioni
Previsioni
BCE
Area euro
Analisi delle proiezioni macroeconomiche per l’area euro prodotte dalla BCE (Eurosystem Staff Projections) attraverso il Macroeconomic Projection Database (MPD).
Paolo Volterra 
Sommario
Analisi delle proiezioni macroeconomiche per l’area euro prodotte dalla BCE (Eurosystem Staff Projections) attraverso il Macroeconomic Projection Database (MPD). Il dataset copre 107 esercizi di proiezione dal 2000 al 2026 per 15 variabili chiave. L’analisi del bias previsivo mostra che la BCE sovrastima sistematicamente la crescita del PIL (+0.6/+0.8 pp a 1-2 anni) e sottostima l’inflazione HICP (-0.5 pp in media, con un miss eccezionale di -2.4 pp a 2 anni nel periodo 2020-25 dominato dallo shock inflazionistico 2021-23). Il confronto con 5 istituzioni (OCSE, CE, Consensus Economics, SPF, FMI) sulle proiezioni di giugno 2026 mostra un range stretto (0.2-0.4 pp) nonostante l’elevata incertezza geopolitica legata alla guerra in Medio Oriente.
Parole chiave
BCE, previsioni, area euro, PIL, HICP, MPD, revisioni, bias previsivo
1 Il database BCE delle proiezioni (MPD)
Il Macroeconomic Projection Database (MPD) della BCE raccoglie tutte le proiezioni prodotte dall’Eurosystem/ECB staff dal 2000 ad oggi, con quattro esercizi annuali:
- G — Spring/June (Eurosystem Staff Projections, biannuale)
- S — Summer/September (ECB Staff Projections)
- A — Autumn/December (Eurosystem Staff Projections, biannuale)
- W — Winter/March (ECB Staff Projections)
La chiave SDMX è strutturata come: FREQ . REF_AREA . PD_ITEM . SERIES_DENOM . PD_SEAS_EX . PD_ORIGIN
Il dataset copre 226 variabili (PIL reale, HICP e componenti, disoccupazione, tassi, finanza pubblica, prezzi energia) per l’area euro (U2) e paesi singoli.
2 Proiezioni di giugno 2026
Le proiezioni Eurosystem Staff di giugno 2026 (G26) sono state elaborate con cut-off tecnico al 21 maggio e cut-off macro al 27 maggio 2026. Il contesto è dominato dalla guerra in Medio Oriente e dalla chiusura dello Stretto di Hormuz, che ha determinato uno shock energetico più forte e persistente del previsto.
2.1 Tavola riassuntiva
| 2025 | 2026 | 2027 | 2028 | |
|---|---|---|---|---|
| Variabile | ||||
| PIL reale | 1.5 | 0.8 | 1.2 | 1.5 |
| HICP | 2.1 | 3.0 | 2.3 | 2.0 |
| HICP core (excl. energia e cibo) | 2.4 | 2.5 | 2.5 | 2.2 |
Tabella 1: Proiezioni baseline Eurosystem, giugno 2026 (var. % annue)
Revisioni rispetto a marzo 2026: PIL −0.1 pp nel 2026-27 (+0.1 nel 2028); HICP +0.4 pp nel 2026, +0.3 nel 2027, −0.1 nel 2028.
2.2 Fan chart — tutti i vintage giugno
Il grafico mostra tutte le proiezioni giugno (G00–G26) sovrapposte al PIL realizzato. La linea blu spessa è G26; le bande mostrano il 25°–75° percentile della distribuzione storica dei vintage.
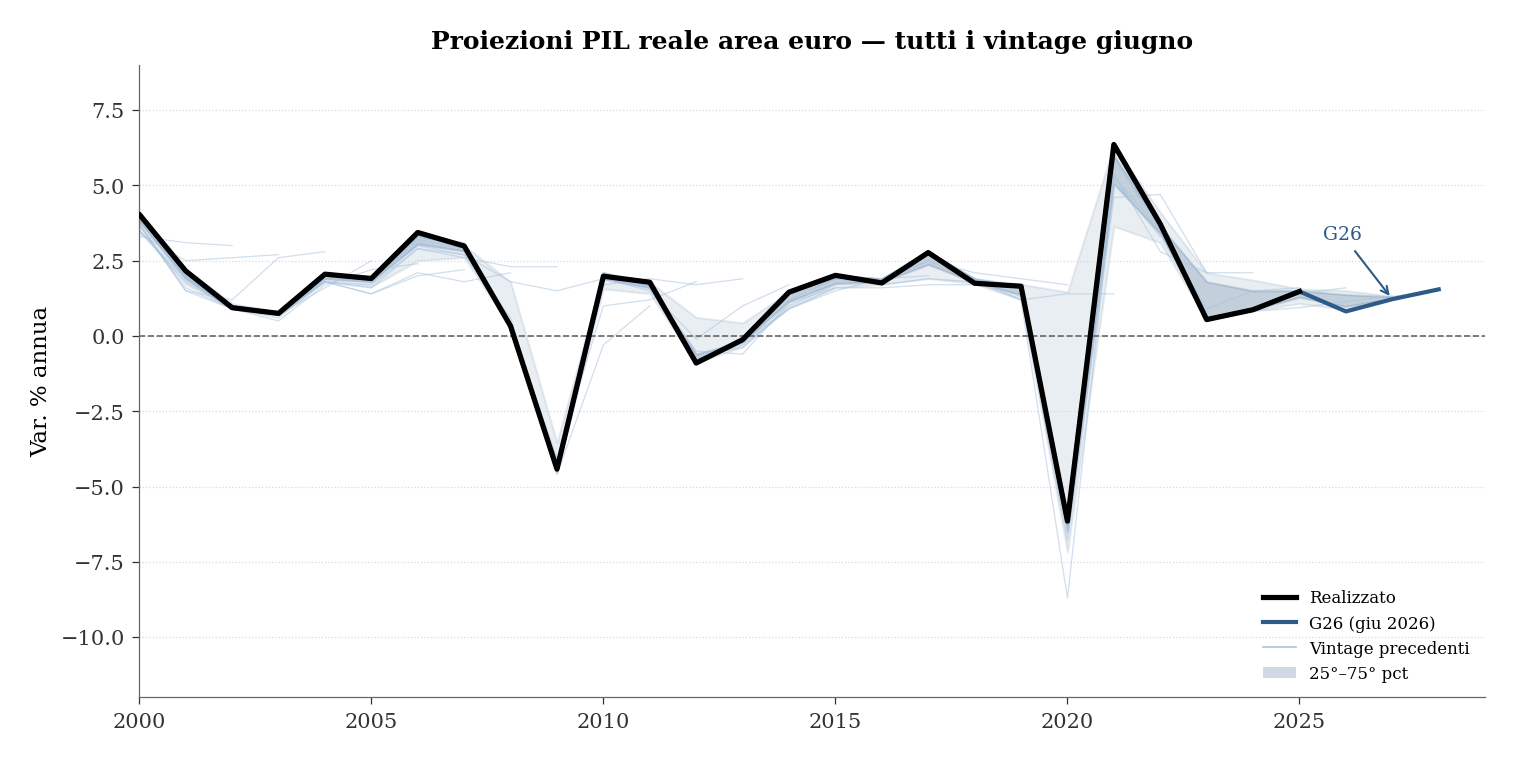
Fan chart PIL reale area euro — vintage giugno 2000-2026
I grandi shock (2009, 2020) erano sistematicamente fuori dalla banda: la BCE anticipa la media del ciclo, non gli eventi estremi.
3 Accuratezza previsiva — analisi del bias
3.1 Metodo
Per ogni combinazione (variabile, anno target, vintage), si calcola:
\[\text{Forecast Error} = \text{Proiezione} - \text{Realizzato}\]
dove il realizzato è il valore più recente con OBS_STATUS = A (actual) nel MPD.
| N | Bias (mean error) | MAE | RMSE | ||
|---|---|---|---|---|---|
| Variabile | Orizzonte | ||||
| HICP | 0 | 105 | -0.076 | 0.193 | 0.424 |
| 1 | 101 | -0.361 | 0.934 | 1.567 | |
| 2 | 95 | -0.460 | 1.131 | 1.860 | |
| Disoccupazione | 0 | 105 | -0.107 | 0.294 | 0.399 |
| 1 | 101 | -0.048 | 0.650 | 0.848 | |
| 2 | 95 | -0.225 | 1.090 | 1.359 | |
| PIL reale | 0 | 105 | -0.237 | 0.631 | 1.003 |
| 1 | 101 | +0.548 | 1.369 | 2.198 | |
| 2 | 95 | +0.798 | 1.643 | 2.612 |
Tabella 2: Statistiche errori previsivi BCE (2000-2025)
3.2 Bias per sotto-periodo
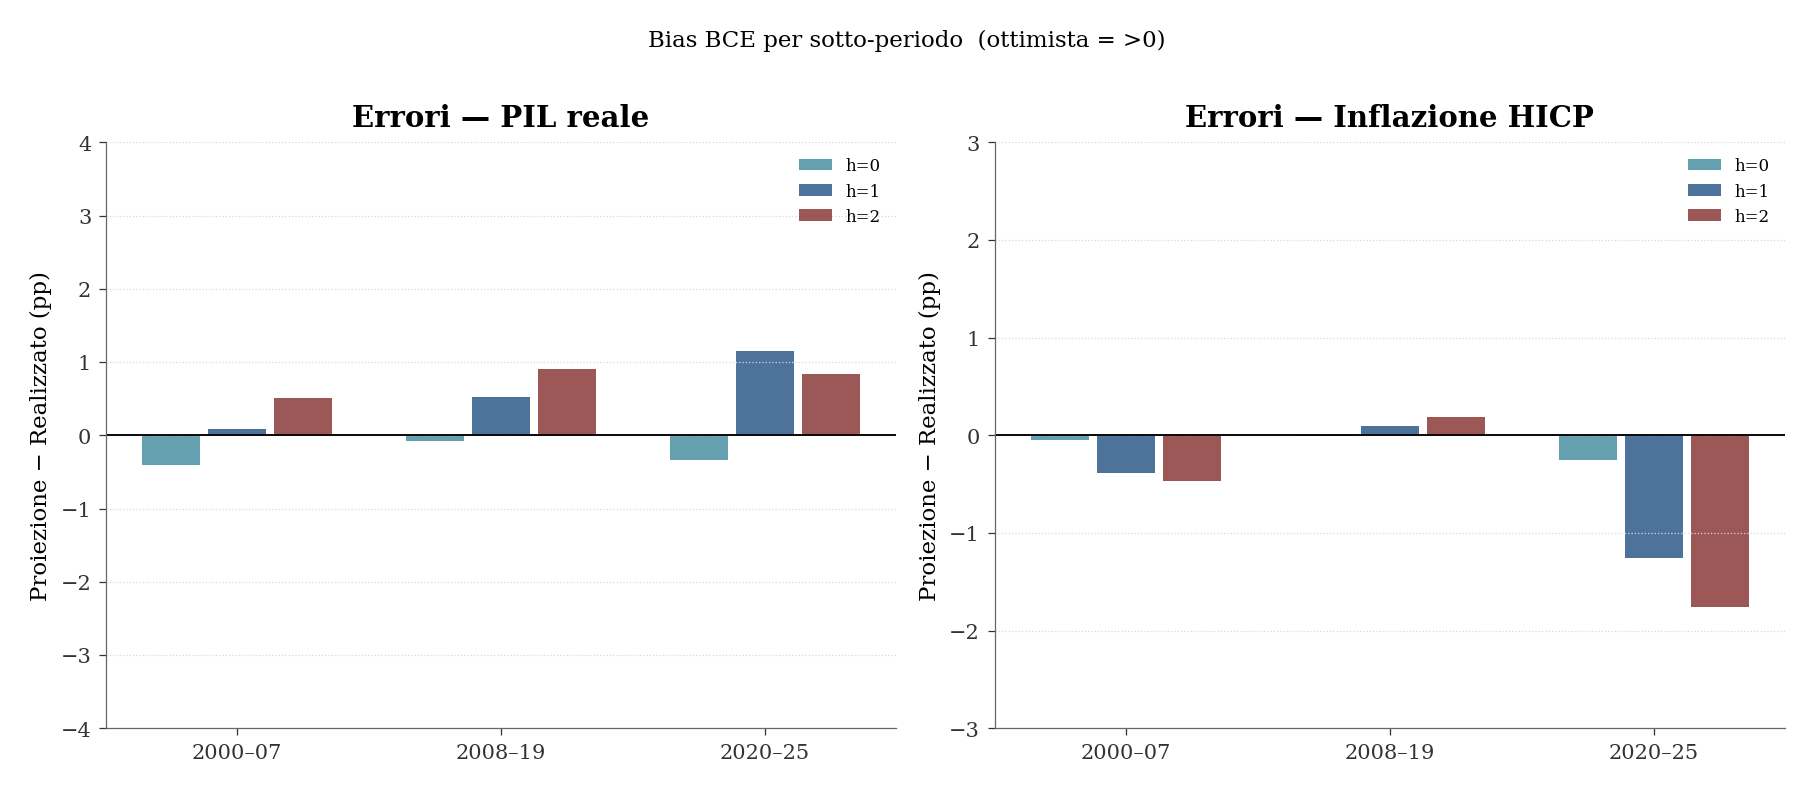
Bias per sotto-periodo: PIL reale e HICP
Pattern strutturale “too rosy, too low”:
- PIL: bias ottimista stabile (+0.5–1.1 pp a h=1,2) in tutti e tre i sotto-periodi.
- HICP: 2008-19 quasi neutro; 2020-25 pessimismo eccezionale (−1.0 pp a h=1, −2.4 pp a h=2) — lo shock inflazionistico 2021-23 domina il periodo.
3.3 Percorso delle revisioni 2020–2025
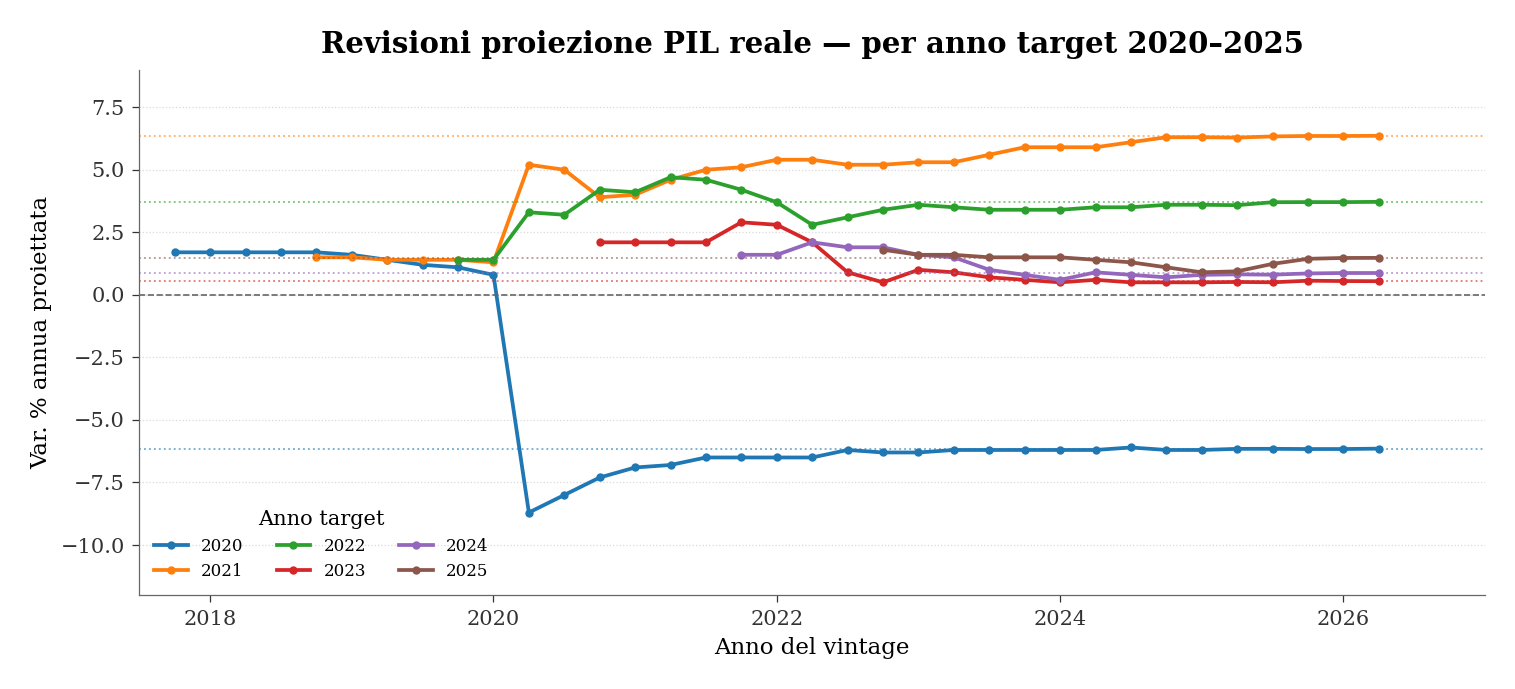
Revisioni per anno target
Il 2020 è il caso estremo: il PIL crolla da +1.5% previsto nel 2019 a −8.5% nel vintage G20 (giugno 2020, post-lockdown), per poi stabilizzarsi verso il realizzato (−6.1%).
4 Confronto con altre istituzioni
4.1 Tabella comparativa (Box 5, giugno 2026)
| Data | PIL 2026 | PIL 2027 | PIL 2028 | HICP 2026 | HICP 2027 | HICP 2028 | |
|---|---|---|---|---|---|---|---|
| Istituzione | |||||||
| Eurosystem ESP | Giu 2026 | 0.8 | 1.2 | 1.5 | 3.0 | 2.3 | 2.0 |
| OCSE | Giu 2026 | 0.8 | 1.2 | — | 2.8 | 2.4 | — |
| Commissione Europea | Mag 2026 | 0.9 | 1.2 | — | 3.0 | 2.3 | — |
| Consensus Economics | Mag 2026 | 0.8 | 1.4 | 1.4 | 2.9 | 2.2 | 1.9 |
| SPF (survey) | Mag 2026 | 1.0 | 1.3 | 1.3 | 2.7 | 2.1 | 2.0 |
| FMI (WEO) | Apr 2026 | 1.1 | 1.2 | 1.4 | 2.6 | 2.2 | 2.1 |
Tabella 3: Confronto previsioni recenti area euro (variazioni % annue)
4.2 Grafici comparativi
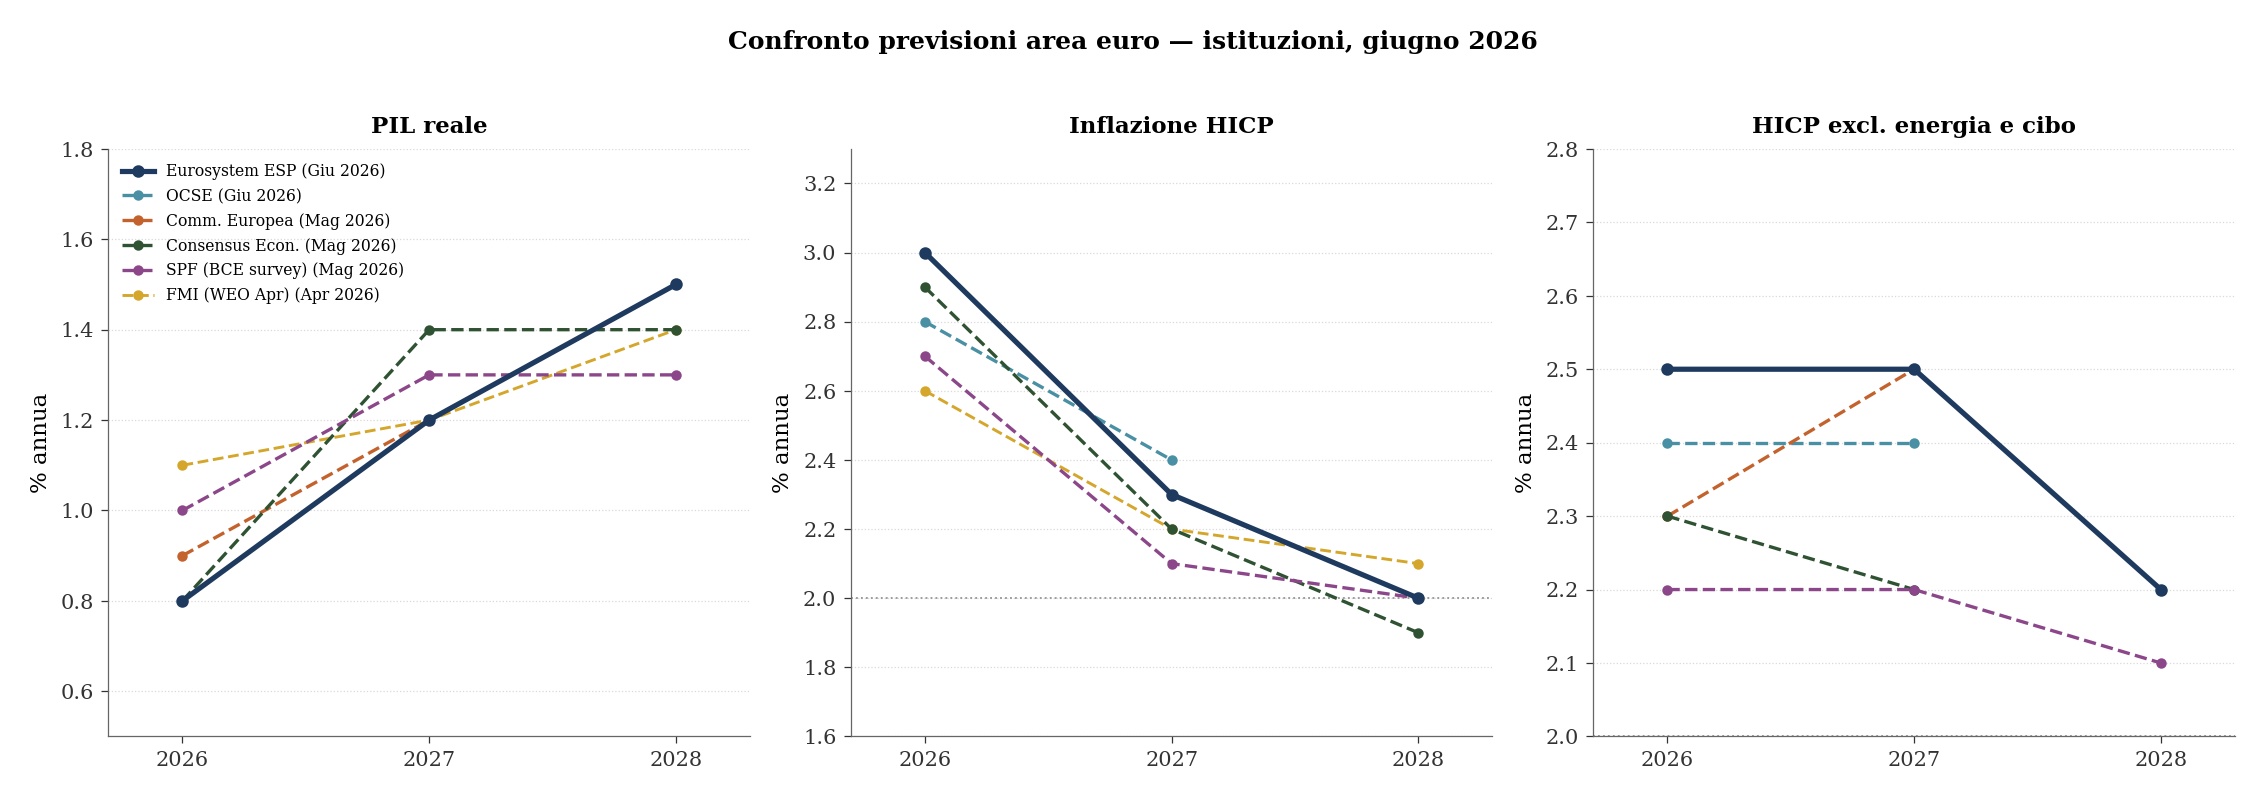
Percorsi per istituzione — PIL, HICP, HICP core
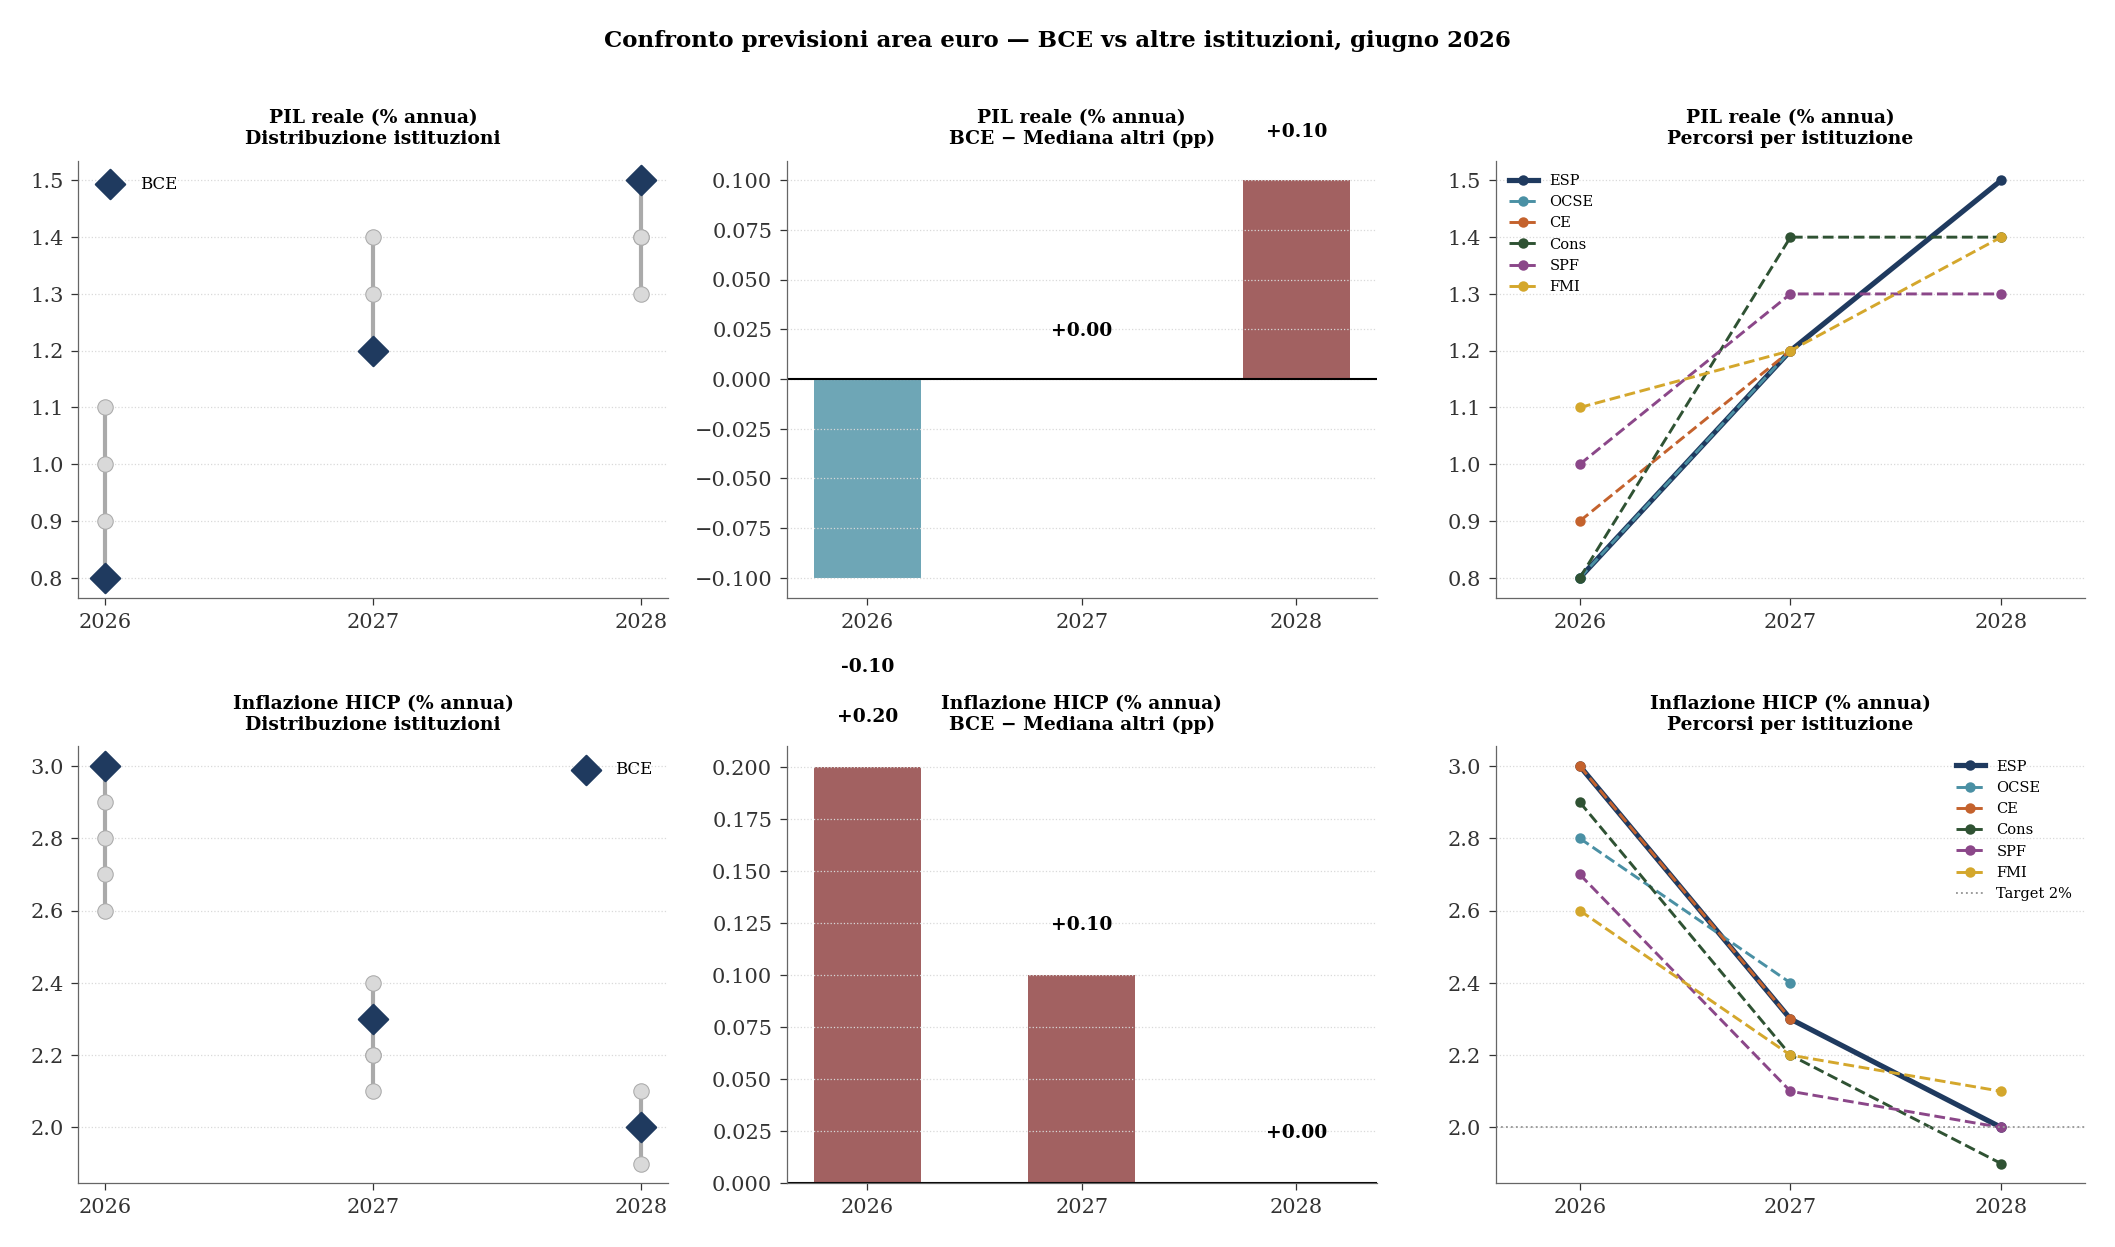
Distribuzione e divario BCE vs mediana
Sintesi:
- PIL 2026: range stretto (0.8–1.1%). BCE e OCSE più cauti; FMI più ottimista (ma data aprile, pre-escalation Medio Oriente).
- HICP 2026: BCE e CE al massimo (3.0%), +0.20 pp sopra la mediana. Converge verso il target 2% nel 2028 per tutte le istituzioni.
- HICP core: BCE leggermente sopra il range su tutto l’orizzonte (2.5% vs 2.2–2.4%).
Trasparenza sull’uso dell’intelligenza artificiale
L’uso di strumenti di intelligenza artificiale generativa è dichiarato esplicitamente in quanto parte del processo di lavoro seguito nella redazione del presente documento. Tali strumenti sono stati impiegati a supporto della lettura, della sintesi, della riorganizzazione argomentativa e della revisione testuale, sempre nell’ambito di un processo pienamente controllato dall’autore.
La responsabilità per le fonti utilizzate, le analisi condotte, le verifiche effettuate, le interpretazioni proposte e le conclusioni formulate resta interamente in capo all’autore.
L’intelligenza artificiale è stata utilizzata come ambiente di supporto cognitivo ed editoriale, non come fonte primaria, autore autonomo o sostituto del giudizio critico.