Perché guardare alle merci e non solo ai totali
Chi lavora con le imprese — in banca, in un ufficio crediti, in una rete commerciale — conosce i territori attraverso i propri clienti: un’azienda alimentare in provincia di Bari, un fornitore della componentistica auto in Val di Sangro, una cantina in Sicilia. Le statistiche sul commercio estero, invece, arrivano quasi sempre in forma aggregata: il Mezzogiorno vale circa il 10% dell’export italiano, ed è un numero che da solo non aiuta a capire nulla di quei clienti.
Questo documento prova a colmare la distanza tra i due punti di vista. Parte dal dato aggregato e lo scompone fino ad arrivare alle merci: che cosa esportano, una per una, le otto regioni del Mezzogiorno, che cosa producono davvero i loro sistemi industriali, e da quali mercati esteri dipendono. La composizione per merce è più informativa del totale per una ragione semplice: un euro di export farmaceutico, un euro di prodotti petroliferi raffinati e un euro di conserve alimentari non si somigliano affatto. Cambiano la struttura delle imprese che li generano, la sensibilità ai prezzi dell’energia, l’esposizione ai dazi e al cambio, la dipendenza da pochi grandi stabilimenti oppure da un tessuto diffuso di piccole aziende. Per chi deve valutare il rischio di un territorio o di un portafoglio di clienti, sono differenze che contano più del totale.
Le letture congiunturali più recenti offrono due avvertimenti che rendono l’esercizio ancora più utile. Il primo: la crescita dell’export italiano del 2025 (+3,3%, per un totale di 643 miliardi di euro) è stata trainata in larghissima parte da un solo comparto, la farmaceutica, e al netto di quel traino il quadro è molto più piatto [1]. Il secondo: nei primi mesi del 2026 la tenuta del made in Italy si gioca su tre fronti esterni — il rallentamento della domanda tedesca, l’instabilità del Medio Oriente e i dazi statunitensi — che colpiscono in modo selettivo proprio i settori a maggiore presenza di piccole imprese [2]. Entrambi gli avvertimenti parlano la lingua delle merci: per capire chi è esposto e chi no, bisogna sapere chi esporta che cosa.
Il quadro d’insieme: 64 miliardi, otto economie diverse
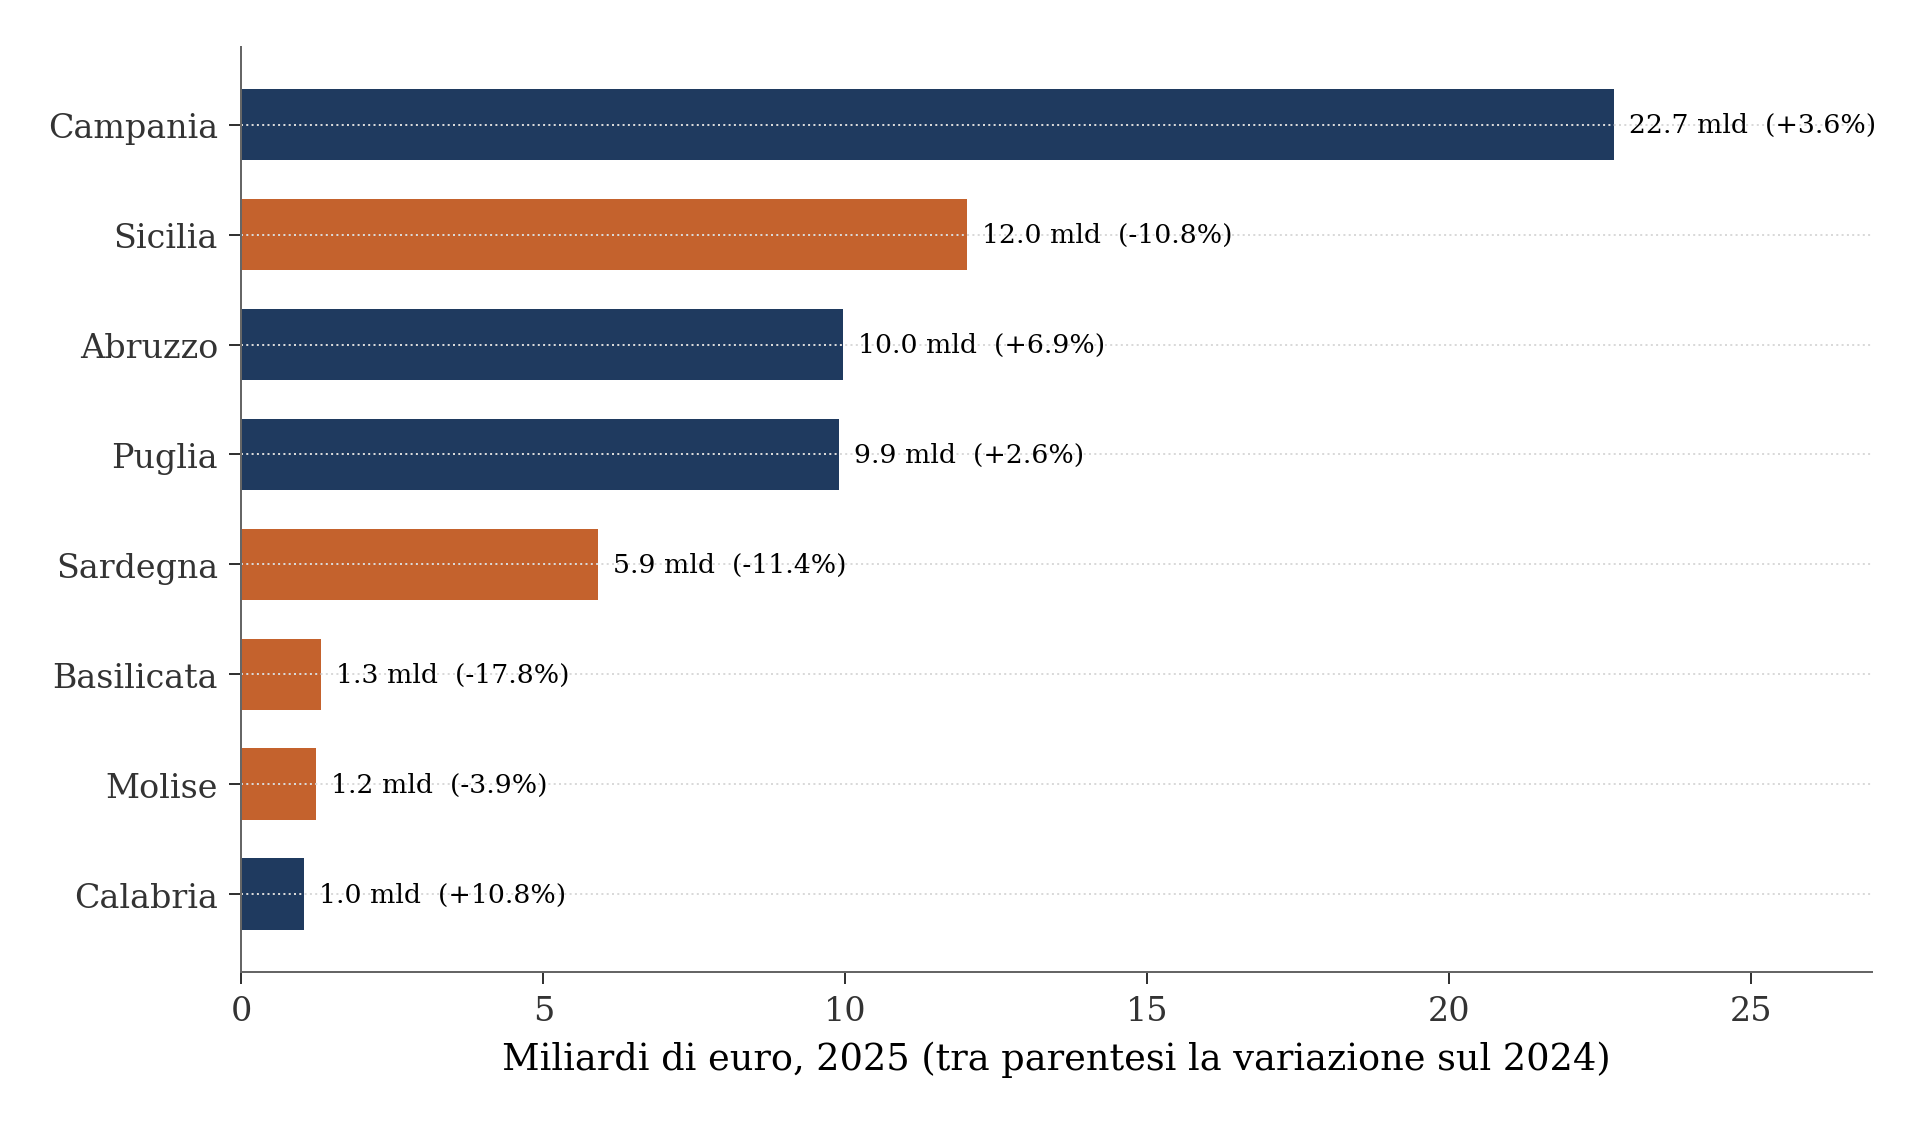
Nel 2025 le otto regioni meridionali hanno esportato merci per circa 64 miliardi di euro, in calo dell’1,2% rispetto all’anno precedente, mentre l’Italia nel suo complesso cresceva del 3,3% [3]. Già questo scarto meriterebbe attenzione, ma il dato più interessante è la dispersione interna: dentro quel −1,2% convivono regioni in netta crescita e regioni in forte arretramento.
Più di metà del valore è concentrato in due sole regioni: la Campania, che con 22,7 miliardi è di gran lunga la prima esportatrice del Sud, e la Sicilia, con 12 miliardi. Ma le due si muovono in direzioni opposte: la Campania cresce del 3,6%, in linea con il Paese, mentre la Sicilia perde quasi l’11%. Ancora più marcato il contrasto tra la Calabria, che pur partendo da valori piccoli guadagna il 10,8%, e la Basilicata, che arretra del 17,8% in un solo anno. Come si vedrà tra poco, queste divergenze non sono casuali: riflettono quasi meccanicamente la merce dominante di ciascuna regione.
Che cosa esportano le otto regioni
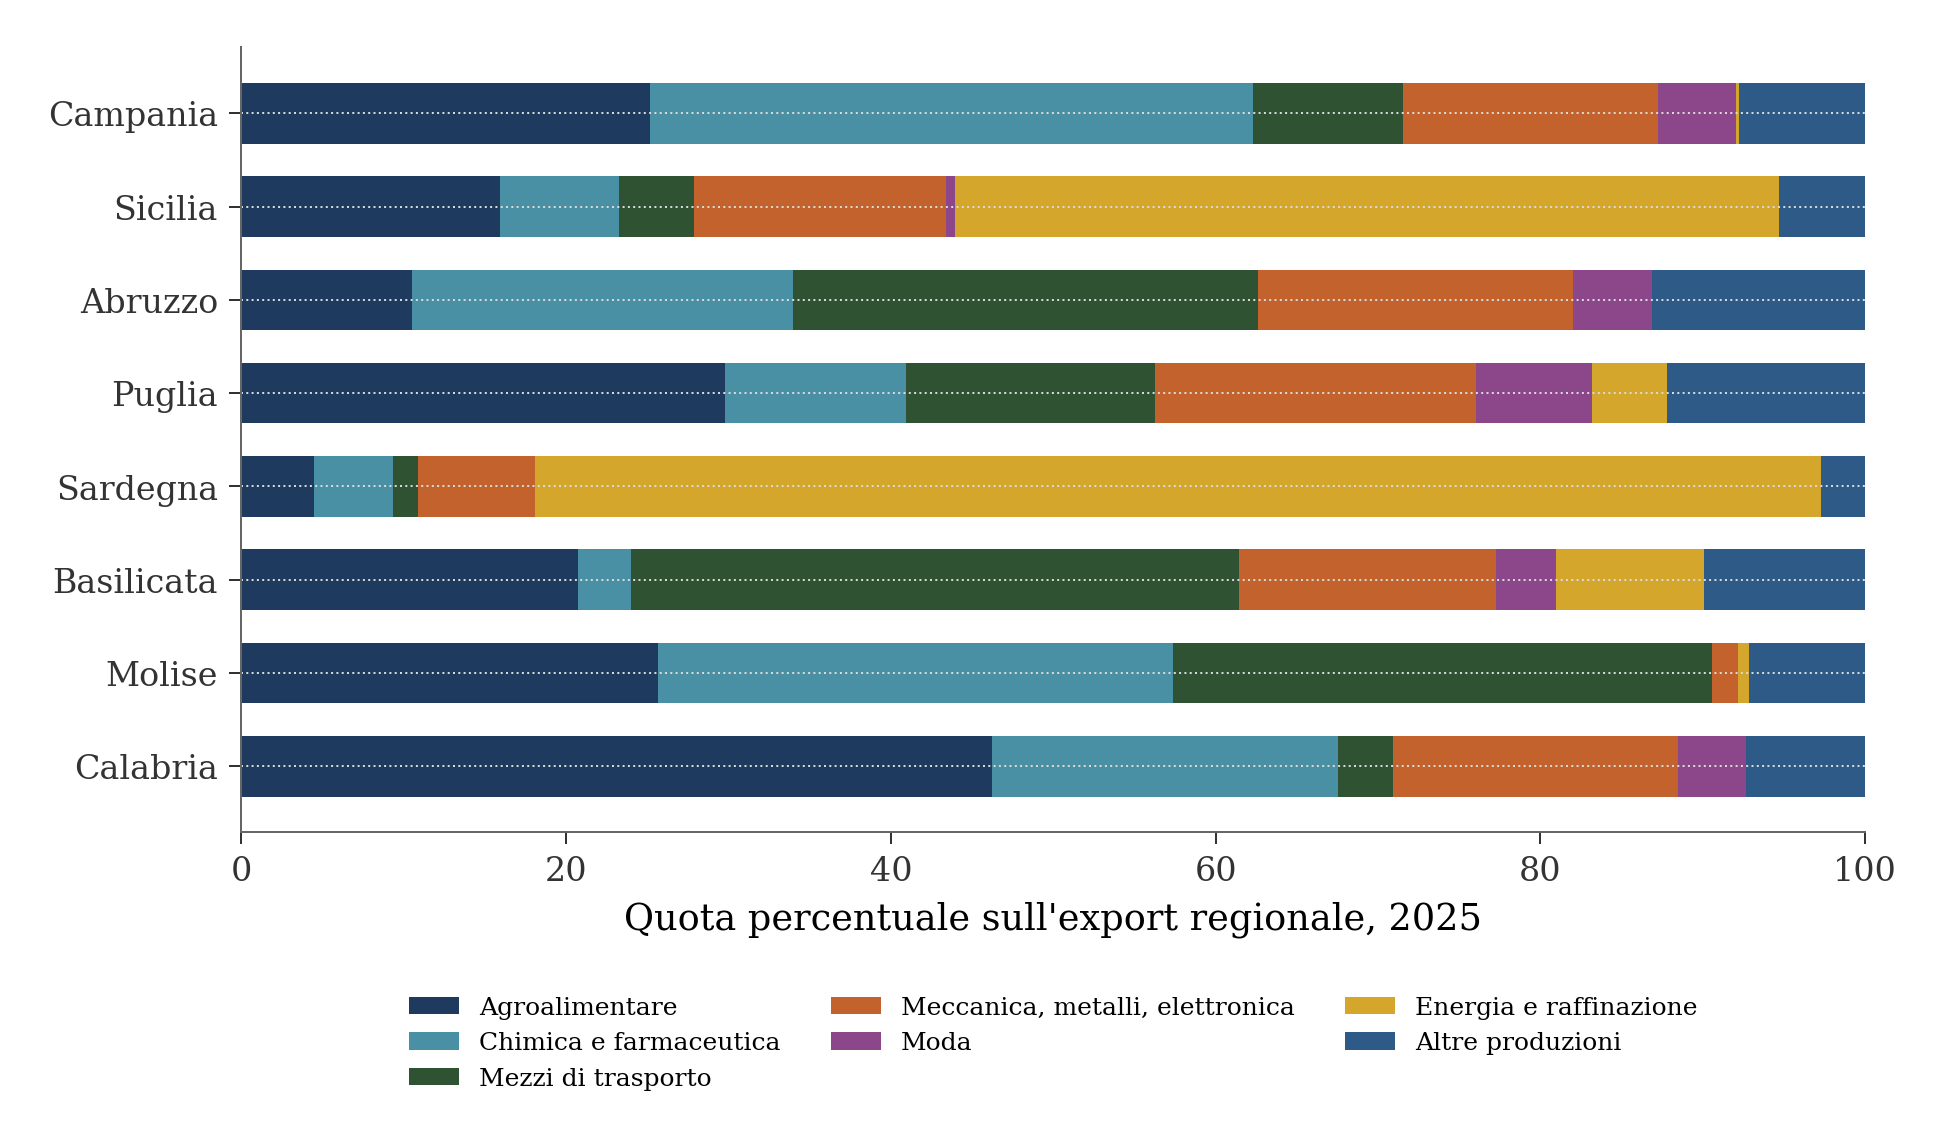
La domanda centrale è dunque: che cosa c’è dentro quei 64 miliardi? La risposta si legge meglio se le diciotto voci merceologiche delle statistiche del commercio estero vengono raggruppate in poche filiere riconoscibili.
Il grafico rende visibile a colpo d’occhio quello che i totali nascondono. Le otto regioni non compongono un blocco omogeneo: sono almeno quattro economie esportatrici diverse, che conviene passare in rassegna una per una.
La Campania è una regione farmaceutico-alimentare. La farmaceutica è la prima voce con 8 miliardi di euro, oltre un terzo dell’export regionale, in crescita del 9,8% nel 2025; l’alimentare segue con 5 miliardi. Insieme, le due filiere spiegano più di metà delle vendite estere campane. È una combinazione di forza e di fragilità: la farmaceutica garantisce volumi e crescita, ma fa capo a un numero ristretto di stabilimenti di grandi gruppi, per lo più multinazionali, le cui scelte di localizzazione e di prezzo si decidono altrove.
Abruzzo, Molise e Basilicata sono la dorsale dell’automotive. In tutte e tre la prima voce di export è quella dei mezzi di trasporto: il 28,7% del totale in Abruzzo, il 33,2% in Molise, il 37,5% in Basilicata. È qui che la geografia delle merci spiega la congiuntura: la crisi del ciclo europeo dell’auto si è scaricata quasi per intero sulla Basilicata, il cui export di mezzi di trasporto è caduto del 35,5% trascinando l’intera regione a −17,8%. L’Abruzzo, che pure ha perso qualcosa sull’automotive, è stato più che compensato da una farmaceutica in crescita del 56,5% — ed è questo secondo motore, non il primo, a spiegare il suo +6,9% complessivo.
Puglia e Calabria sono le regioni dell’agroalimentare, con profili opposti. In Puglia l’alimentare è la prima voce (18,6%) ma dentro un paniere insolitamente vario: agricoltura, macchinari, mezzi di trasporto e farmaceutica pesano ciascuno tra il 7% e il 15%. È il profilo export più diversificato del Mezzogiorno, e la diversificazione è di per sé una forma di protezione. La Calabria, all’estremo opposto, concentra nell’alimentare il 39% di un export piccolo in valore assoluto, con la chimica come seconda voce; il notevole +10,8% del 2025 va quindi letto ricordando che su basi piccole le percentuali si muovono in fretta.
Sicilia e Sardegna sono economie di raffinazione. I prodotti petroliferi raffinati valgono metà dell’export siciliano e oltre tre quarti di quello sardo. Ne segue che le due regioni “esportano” in larga misura il prezzo del petrolio: il calo del 2025 (−23,5% la voce petrolifera in Sicilia, −14,2% in Sardegna) riflette soprattutto la discesa dei corsi internazionali, non una perdita di capacità produttiva. Per chi legge i dati regionali a fini di valutazione, è la principale avvertenza metodologica di tutto il documento: la volatilità dell’export isolano è in gran parte volatilità di prezzo.
Quanto pesa la prima merce: specializzazione o dipendenza
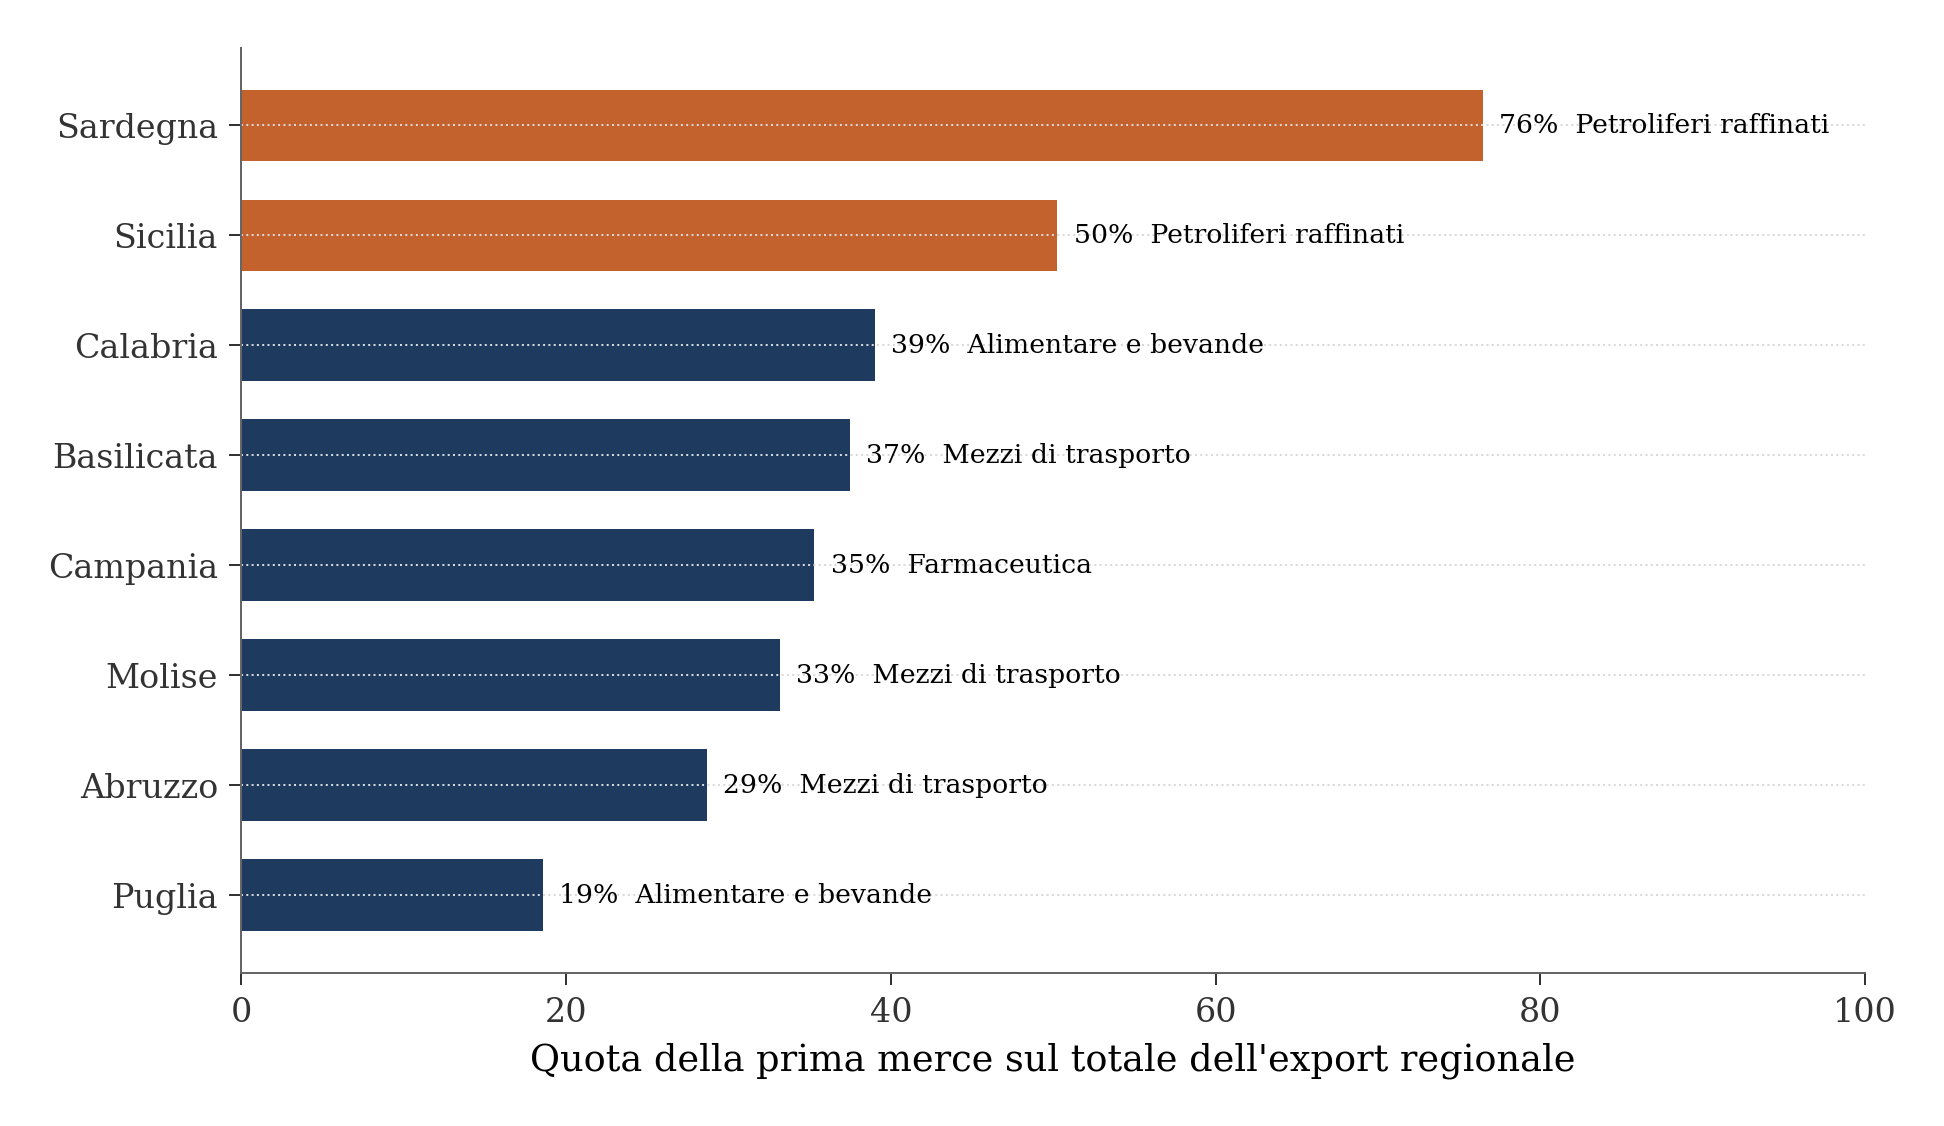
Un modo sintetico di misurare quanto ciascuna regione sia legata al proprio prodotto principale è guardare alla quota della prima merce sul totale regionale.
La graduatoria va dalla Puglia, dove la prima merce vale meno di un quinto del totale, alla Sardegna, dove una sola voce supera i tre quarti. Se si allarga lo sguardo alle prime tre merci, il Molise arriva al 90% del proprio export con tre sole voci (mezzi di trasporto, chimica, alimentare), mentre la Puglia si ferma al 46%.
La concentrazione, va detto, non è di per sé un difetto. Spesso segnala una specializzazione riuscita: grandi impianti competitivi, integrazione in catene del valore internazionali, marchi affermati. Diventa però una vulnerabilità quando la merce dominante è esposta a fattori che il territorio non controlla — i prezzi internazionali per la raffinazione, le strategie di piattaforma dei costruttori per l’automotive, le decisioni di pochi grandi gruppi per la farmaceutica. In quei casi la sorte dell’export regionale, e con essa una parte del rischio dei portafogli locali, dipende da variabili che si muovono fuori dalla regione. La distinzione utile non è quindi tra regioni concentrate e diversificate, ma tra concentrazione su merci “governate” localmente e concentrazione su merci i cui prezzi e volumi si formano altrove.
Dietro l’export: la struttura produttiva
Le statistiche del commercio estero registrano da dove parte la merce, non necessariamente dove si forma il valore. Per capire se una specializzazione commerciale poggia su una base industriale ampia oppure su pochi nodi produttivi, conviene affiancare all’export i dati strutturali sulle imprese industriali, disponibili con dettaglio regionale fino al 2023 [4].
Il confronto tra le due fotografie — che cosa si esporta e che cosa si produce — conferma in gran parte la mappa delle filiere e aggiunge qualche sfumatura importante.
In Abruzzo, Molise e Basilicata la prima attività industriale per fatturato è la fabbricazione di autoveicoli: qui export e produzione raccontano la stessa storia, quella di territori costruiti attorno a stabilimenti di assemblaggio e alla loro componentistica. In Sicilia e Sardegna la prima attività è la raffinazione del petrolio, coerente con il profilo export; colpisce però il rapporto tra fatturato e valore aggiunto — in Sicilia 16,5 miliardi di fatturato generano circa mezzo miliardo di valore aggiunto — a ricordare che la raffinazione è un’attività di enormi volumi e margini sottili, il che amplifica ulteriormente la sensibilità ai prezzi.
La Campania offre l’osservazione più interessante. All’export la prima voce è la farmaceutica, ma nelle statistiche strutturali la prima attività per fatturato è l’industria alimentare, con oltre 12 miliardi. Non è una contraddizione: l’alimentare campano è un tessuto largo di imprese che vende molto anche sul mercato interno, mentre la farmaceutica concentra il proprio valore in pochi grandi stabilimenti fortemente orientati all’estero (e proprio questa concentrazione fa sì che in alcune tavole statistiche il dato sia protetto da riserbo). Per un lettore bancario la distinzione è sostanziale: la filiera alimentare è fatta di molti affidamenti medio-piccoli, quella farmaceutica di pochi grandi rapporti, spesso con controparti estere.
In Puglia e Calabria, infine, la prima attività industriale per fatturato è la fornitura di energia elettrica e gas — un’attività rivolta al mercato interno che non transita dall’export. È un promemoria del fatto che l’export fotografa solo la parte “aperta” dell’economia regionale: in Puglia, in particolare, il sistema industriale è più largo di quanto le sole vendite estere lascino intendere.
I mercati di sbocco: tre prove di tenuta
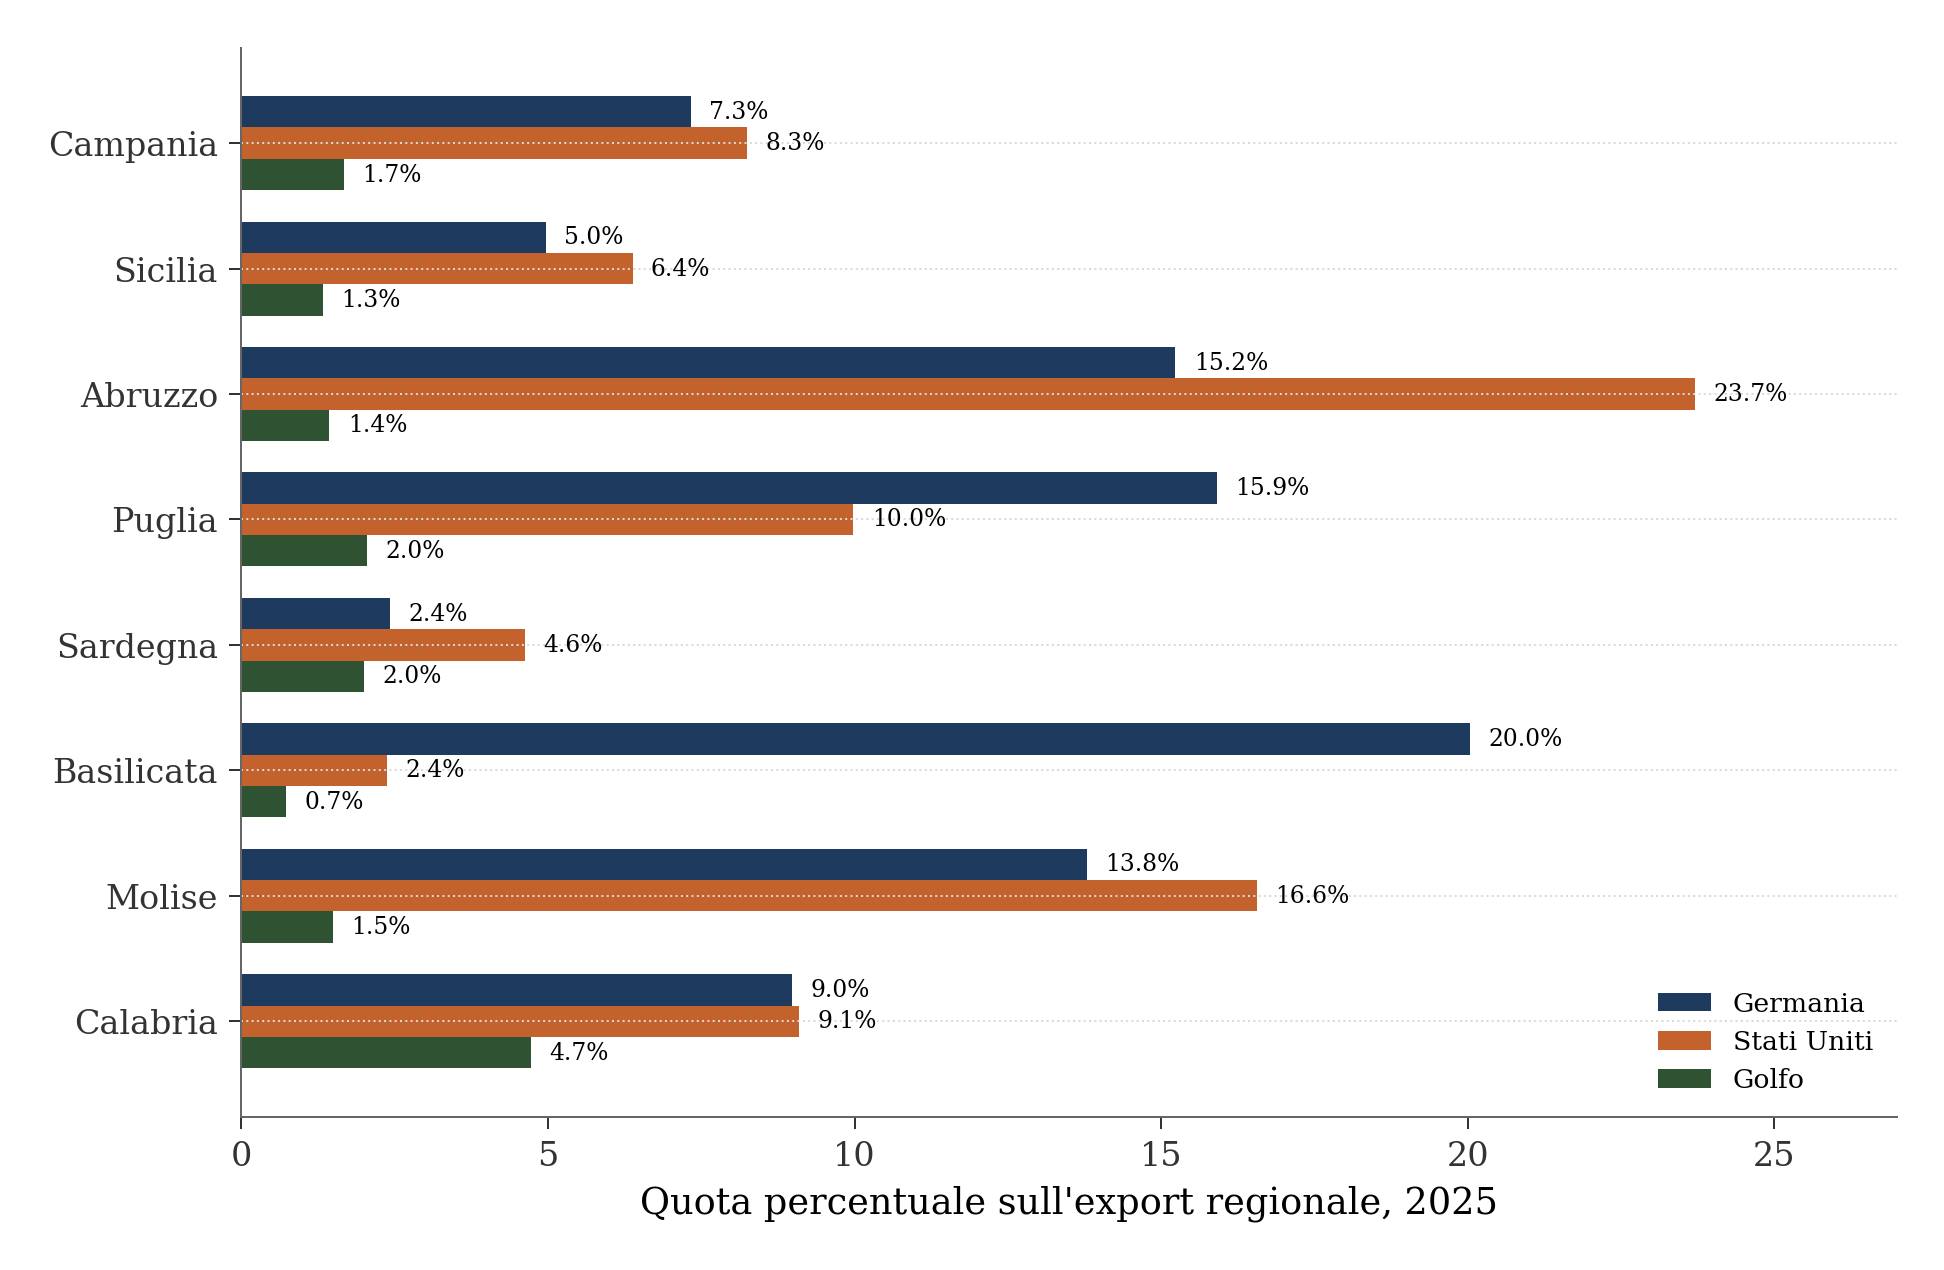
A ciascuna merce corrispondono mercati di sbocco, e a ciascun mercato un tipo diverso di rischio. Tre destinazioni meritano un esame ravvicinato, perché rappresentano tre prove di tenuta distinte per le filiere meridionali [2]: la Germania, termometro della domanda industriale europea; gli Stati Uniti, dove si concentrano il rischio dazi e il rischio cambio; il Golfo, piccolo in valore ma cruciale come snodo geopolitico e logistico.
La Germania pesa dove pesa l’automotive. La Basilicata destina al mercato tedesco un quinto del proprio export, l’Abruzzo e la Puglia circa un sesto. Non è un caso: sono le regioni della componentistica e dei mezzi di trasporto, agganciate al ciclo industriale tedesco. Quando la manifattura tedesca rallenta — ed è quanto le rilevazioni più recenti segnalano [2] — l’onda arriva su questi territori prima e più forte che altrove.
Gli Stati Uniti sono il primo mercato dell’Abruzzo, e il canale del rischio dazi. Quasi un quarto dell’export abruzzese prende la via americana, la quota più alta del Mezzogiorno, alimentata in larga parte proprio dalla farmaceutica in forte crescita. Segue il Molise (16,6%), poi Puglia e Campania attorno al 10%. L’esposizione americana somma due rischi che si muovono insieme: l’inasprimento tariffario e l’eventuale indebolimento del dollaro, che colpirebbero sia le filiere a valore unitario alto (farmaceutica) sia quelle tipiche del made in Italy diffuso — alimentare, moda, arredo — dove a esportare sono soprattutto piccole e medie imprese con minori margini per assorbire lo shock [2].
Il Golfo pesa poco in valore, ma non in senso strategico. Nessuna regione supera il 5% di export verso i paesi del Golfo (il massimo è la Calabria, 4,7%). Sarebbe però un errore derubricare l’area a mercato marginale: dal Golfo — e in particolare dallo Stretto di Hormuz — transita una parte rilevante dell’approvvigionamento energetico che alimenta proprio le raffinerie siciliane e sarde e, attraverso i prezzi di gas ed elettricità, i costi di tutta la manifattura meridionale. Il rischio mediorientale, per il Mezzogiorno, non sta nell’export che si perderebbe ma nell’energia che si pagherebbe più cara: è un rischio da lato dei costi, non dei ricavi.
Che cosa tenere d’occhio: possibili approfondimenti
La lettura per merci consegna una mappa, e la mappa suggerisce dove conviene guardare nei prossimi mesi. Le ipotesi avanzate dalle analisi congiunturali citate [1], [2] si prestano a essere trasformate in altrettante piste di verifica sui territori.
La sostenibilità del traino farmaceutico. Se il 2025 italiano è cresciuto soprattutto grazie alla farmaceutica, la domanda naturale è che cosa accadrebbe a Campania e Abruzzo se quel traino si normalizzasse — per effetto di dazi mirati sul comparto, di scelte di rilocalizzazione dei grandi gruppi o del semplice esaurirsi di un picco. Un approfondimento utile misurerebbe quanta parte della crescita regionale recente resta in piedi al netto della farmaceutica, replicando a scala territoriale l’esercizio che le analisi nazionali fanno sul totale Paese.
Il ciclo dell’auto e la dorsale adriatica. Il caso Basilicata mostra quanto rapidamente uno shock di filiera si trasformi in shock regionale. Vale la pena costruire un monitoraggio congiunto delle tre regioni automotive (Abruzzo, Molise, Basilicata) che incroci gli ordinativi dei costruttori europei con l’export regionale trimestrale, per intercettare in anticipo le fasi di caduta.
I dazi americani sulle filiere del made in Italy diffuso. L’esposizione statunitense di alimentare, moda e arredo meridionali è fatta di tante piccole imprese: il pass-through di un dazio su questi comparti si distribuisce su molti affidamenti di taglia contenuta, ed è quindi meno visibile ma più capillare di uno shock su un singolo grande gruppo. Una ricognizione per provincia e per divisione merceologica dell’export verso gli USA aiuterebbe a localizzare i portafogli più sensibili.
Il canale energetico. Per Sicilia e Sardegna, e indirettamente per tutta la manifattura del Sud, la variabile da seguire non è l’export verso il Golfo ma il prezzo dell’energia importata. Collegare le serie dei prezzi industriali di gas ed elettricità alla dinamica dell’export manifatturiero regionale — come già suggerito dall’esperienza dello shock 2022 — è il modo più diretto di quantificare questa vulnerabilità.
In sintesi: il Mezzogiorno esportatore non è una quota, è una geografia. Otto regioni, quattro modelli produttivi, tre mercati critici e una regola di lettura che vale per tutti — prima di chiedersi quanto esporta un territorio, chiedersi che cosa esporta.
Nota sui dati
Le elaborazioni si basano su tre fonti ufficiali, integrate tra loro. I valori dell’export regionale per settore di attività economica e per paese partner provengono dalle statistiche del commercio estero dell’ISTAT, acquisite direttamente dai servizi dati dell’Istituto (interfaccia SDMX) e dal comunicato «Le esportazioni delle Regioni italiane» [3], [5]. Il confronto internazionale per grandi categorie merceologiche utilizza i dati Eurostat sul commercio estero, acquisiti tramite le API dell’ufficio statistico europeo [6]. La struttura produttiva regionale (fatturato e valore aggiunto per divisione di attività economica) proviene dalle statistiche strutturali sulle imprese, disponibili con dettaglio regionale fino al 2023 [4].
Tre avvertenze. Primo: i valori assoluti dell’export per settore e regione sono ricostruiti applicando le quote regionali pubblicate dall’ISTAT alla composizione nazionale; per alcune celle protette da riserbo statistico (tipicamente dove il dato riguarda pochissime imprese) la ricostruzione può differire di qualche punto percentuale dal totale ufficiale. Secondo: i dati di struttura produttiva si fermano al 2023, mentre l’export è aggiornato al 2025; il confronto tra i due va quindi letto come un raffronto di struttura, non di congiuntura. Terzo: i dati regionali del commercio estero attribuiscono la merce alla regione di provenienza dichiarata, che può non coincidere con il luogo in cui il valore è stato effettivamente generato; una quota dell’export nazionale (circa 11 miliardi nel 2025) non è attribuita ad alcuna regione.
Trasparenza sull’uso dell’intelligenza artificiale
L’uso di strumenti di intelligenza artificiale generativa è dichiarato esplicitamente in quanto parte del processo di lavoro seguito nella redazione del presente documento. Tali strumenti sono stati impiegati a supporto della lettura, della sintesi, della riorganizzazione argomentativa e della revisione testuale, sempre nell’ambito di un processo pienamente controllato dall’autore.
La responsabilità per le fonti utilizzate, le analisi condotte, le verifiche effettuate, le interpretazioni proposte e le conclusioni formulate resta interamente in capo all’autore.
L’intelligenza artificiale è stata utilizzata come ambiente di supporto cognitivo ed editoriale, non come fonte primaria, autore autonomo o sostituto del giudizio critico.
Referenze
[4]
ISTAT – Istituto Nazionale di Statistica, «Competitività dei settori produttivi – edizione 2026». 2026.
Torna in cima