Perche’ serve il quarto working paper
I benchmark pubblici dicono dove si colloca una impresa rispetto a centri osservati. Una banca vede pero’ anche altro: comportamento di pagamento, utilizzo degli affidamenti, garanzie, covenant, anomalie, storia della relazione.
Quindi l’impresa normale di bilancio non coincide sempre con il cliente normale per una banca.
Questo quarto working paper e’ volutamente diverso dai primi tre. Bankit, Mediobanca e i dati sintetici lavorano soprattutto sui bilanci. La banca lavora anche su dati esperienziali: vede come l’impresa usa il credito, se paga regolarmente, se presenta sconfinamenti, se le garanzie sono coerenti, se la relazione commerciale peggiora prima che il bilancio lo mostri. Queste informazioni non sostituiscono il benchmark contabile; lo completano.
Per questo la domanda cambia. Nei primi episodi si chiedeva: dove si colloca un profilo rispetto alla normalita’ osservata? Qui si chiede: quale scostamento e’ accettabile perche’ spiegabile, e quale scostamento diventa un segnale di rischio quando viene combinato con l’esperienza bancaria?
Dal ratio al profilo
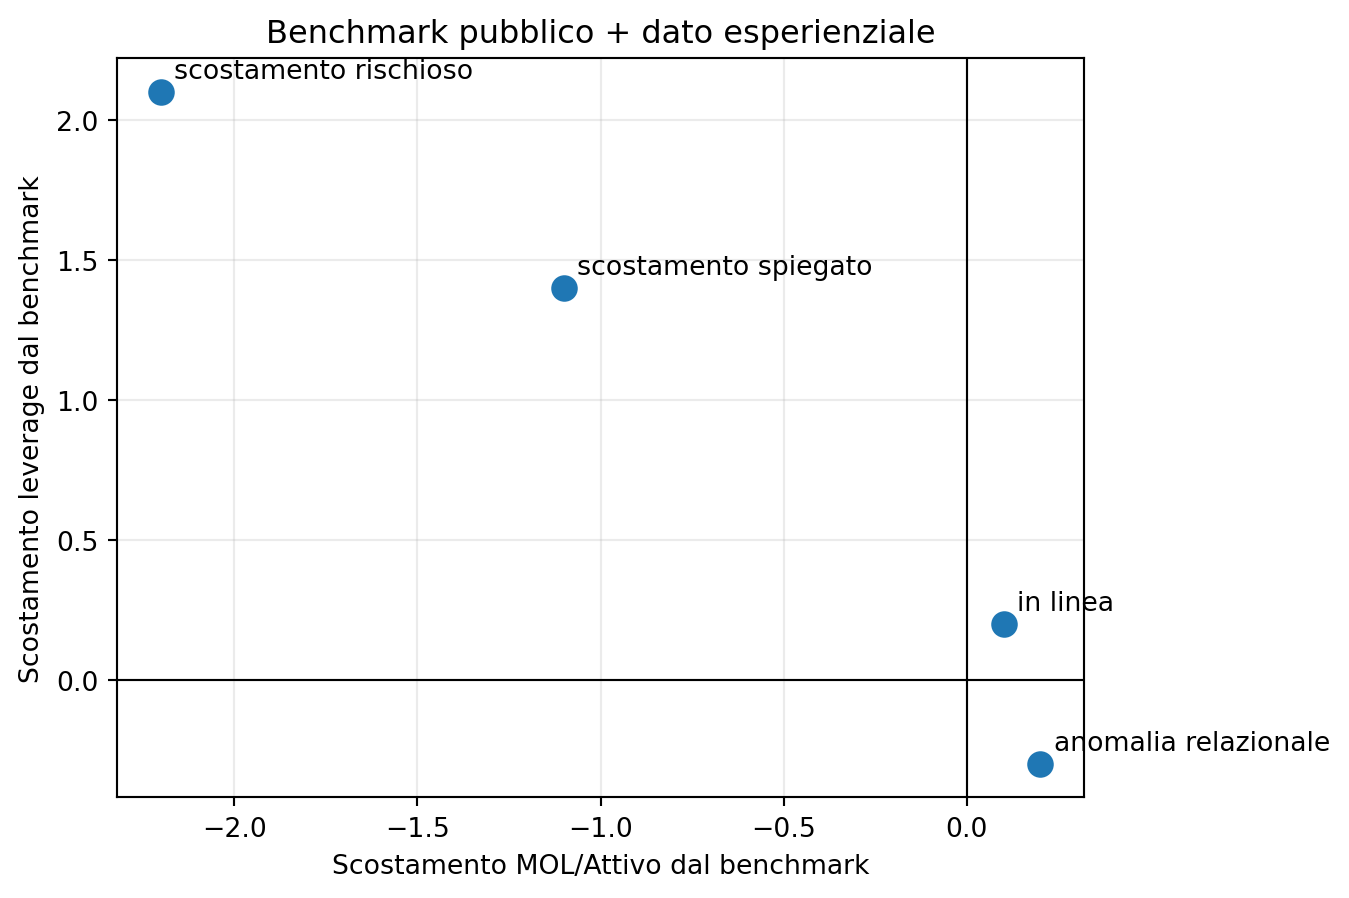
La tabella e’ solo uno schema dimostrativo. Serve a chiarire che il giudizio bancario non e’ una proiezione meccanica del bilancio. Un cliente puo’ essere vicino ai benchmark economici e avere comunque segnali andamentali negativi. Al contrario, un cliente puo’ essere fuori range su un ratio ma avere spiegazioni settoriali, garanzie forti e una relazione regolare.
Lettura
Un profilo fuori norma puo’ avere almeno tre significati:
- scostamento spiegabile dal settore, dal ciclo o dalla struttura patrimoniale;
- scostamento rischioso perche’ piu’ ratio si muovono insieme nella direzione sbagliata;
- scostamento non visibile nei bilanci ma evidente nel comportamento bancario.
I modelli statistici di default hanno storicamente cercato di comprimere questi segnali in una probabilita’ (Ohlson 1980; Shumway 2001). Qui il benchmark serve prima di tutto a ordinare il giudizio: non decide da solo.
La banca e’ il luogo in cui la distinzione tra media, mediana, norma e soglia diventa operativa. La media osservata aiuta a capire il centro del sistema. La norma osservata aiuta a capire se il cliente e’ dentro un range plausibile. La soglia prudenziale aiuta a decidere quando un segnale deve attivare attenzione. Ma il giudizio nasce dalla combinazione: bilancio, settore, territorio, andamentale, garanzie e qualita’ della relazione.
Dati da raccogliere
Per rendere operativo il paper servono dati esperienziali almeno in forma anonimizzata o aggregata:
- anomalie di pagamento;
- utilizzo accordato/utilizzato;
- sconfinamenti;
- garanzie e copertura;
- revisione rating interna;
- covenant o eventi gestionali;
- note qualitative della relazione.
Caveat
Questo working paper non puo’ essere completato con soli dati pubblici. Fino a quando non esiste una fonte bancaria, tabelle e grafici restano uno schema dimostrativo. La parte empirica dovra’ distinguere chiaramente dati reali, dati anonimizzati e dati sintetici.
Il caveat e’ anche etico e operativo. I dati esperienziali bancari possono essere molto informativi, ma sono sensibili: vanno anonimizzati, aggregati o sintetizzati in modo da non esporre clienti reali. L’analisi dovra’ quindi decidere se usare dati reali anonimizzati, schemi aggregati o casi sintetici costruiti a partire dall’esperienza di credito. Queste tre opzioni non sono equivalenti e vanno dichiarate.
Referenze
Ohlson, James A. 1980. «Financial Ratios and the Probabilistic Prediction of Bankruptcy».
Journal of Accounting Research 18 (1): 109–31.
https://doi.org/10.2307/2490395.
Shumway, Tyler. 2001. «Forecasting Bankruptcy More Accurately: A Simple Hazard Model».
The Journal of Business 74 (1): 101–24.
https://doi.org/10.1086/209665.
Torna in cima