Perche’ dati sintetici
I dati sintetici servono a costruire casi didattici o scenari di test senza usare bilanci reali. Ma una impresa sintetica puo’ essere coerente in quadratura e comunque poco plausibile rispetto ai range osservati. Per questo i benchmark Bankit e Mediobanca servono come vincolo empirico.
La letteratura sui modelli di previsione del fallimento mostra il passaggio da indicatori singoli a profili piu’ complessi (Beaver 1966; Altman 1968; Balcaen e Ooghe 2006). Qui il punto e’ simile: non basta che un ratio superi una soglia; conta il profilo complessivo.
Il generatore di bilanci sintetici nasce con un obiettivo diverso dalle fonti osservate. Bankit e Mediobanca descrivono aggregati reali. Il generatore inventa imprese fittizie ma internamente coerenti. Proprio per questo ha bisogno di due controlli distinti:
- coerenza contabile: attivo uguale a passivo piu’ patrimonio netto, relazioni ragionevoli tra ricavi, margini, debito, circolante e interessi;
- plausibilita’ economica: ratio e combinazioni di ratio non devono essere scollegati da cio’ che si osserva nei dati reali.
I benchmark riscontrabili entrano nel secondo controllo. Non dicono quale sia il valore ottimo. Dicono se uno scenario sintetico e’ vicino, lontano o radicalmente fuori dai profili osservati.
Archetipi
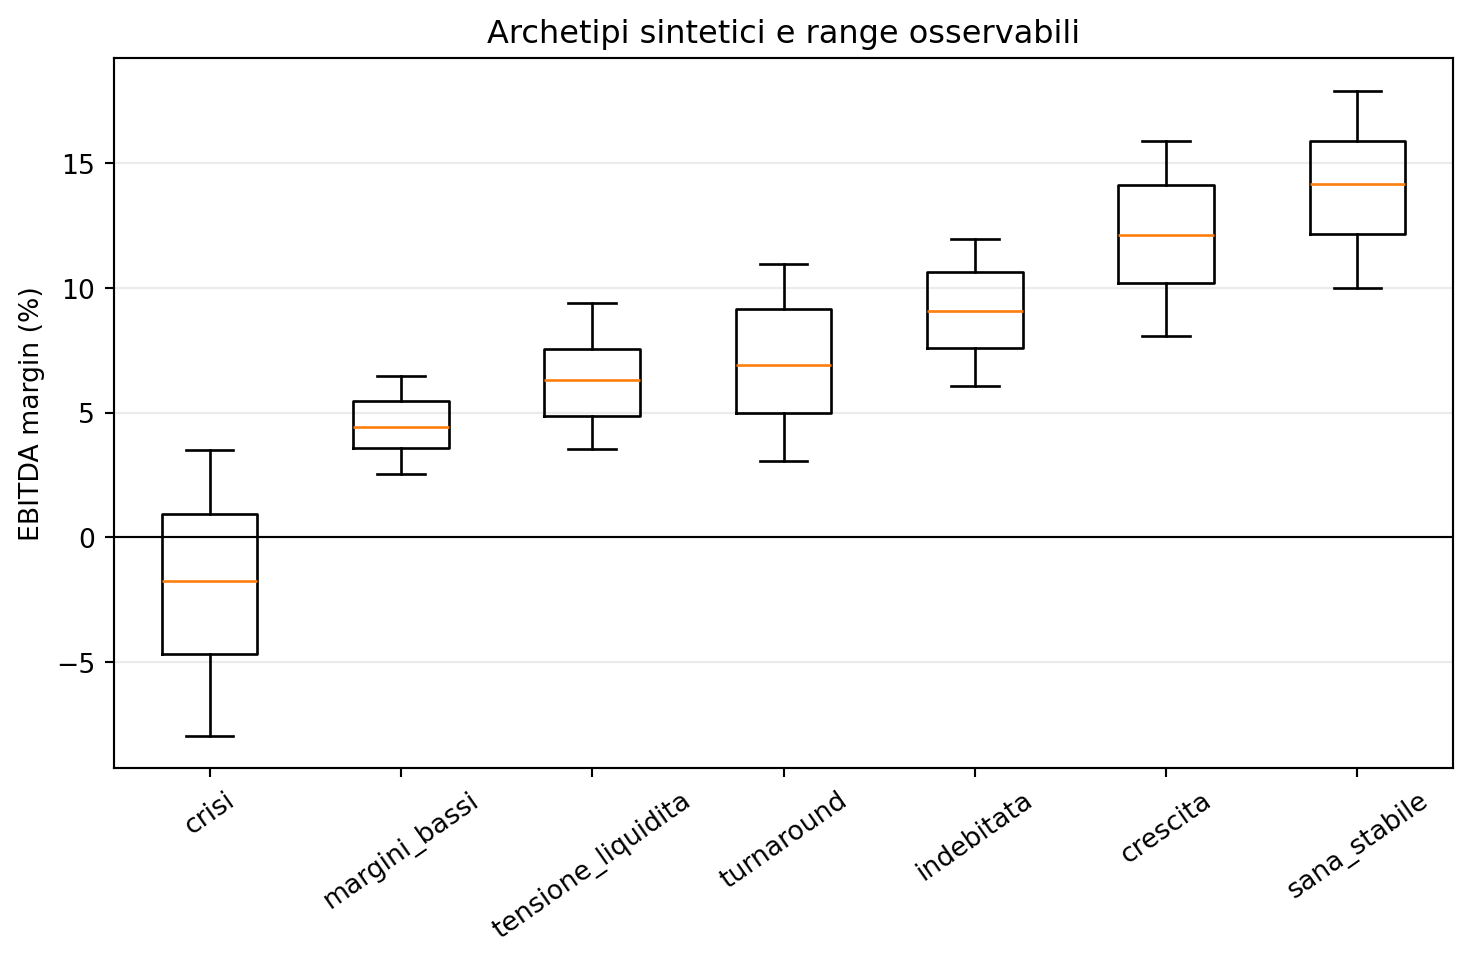
Gli archetipi non devono coincidere con cluster empirici osservati. crisi, turnaround o tensione_liquidita sono scenari intenzionali: servono a costruire casi limite e a testare regole. Sarebbe un errore forzarli dentro il range medio di Bankit o Mediobanca. Il confronto con i benchmark serve a capire quanto sono lontani, non a renderli tutti normali.
La distinzione diventa particolarmente importante per le soglie. Un conto e’ dire che l’archetipo sana_stabile ha un EBITDA margin coerente con un centro osservato; un altro conto e’ dire che sotto una certa soglia l’impresa deve essere rifiutata. Il primo e’ un confronto con il riscontrabile. Il secondo e’ una regola di accettabilita’.
Soglie da manuale e soglie riscontrabili
Centro osservato e floor di sopravvivenza
Il contributo piu’ importante della riflessione sui dati sintetici e’ distinguere due grandezze che spesso vengono confuse.
La prima e’ il centro o range di un archetipo. Qui il principio del riscontrabile vale pienamente: se si vuole descrivere un’impresa normale, sana o in crescita, ha senso guardare dove stanno Bankit e Mediobanca. Non serve inventare un “valore ottimo” astratto se esiste un intervallo osservato.
La seconda e’ il floor di soglia, cioe’ il minimo sotto cui una regola di screening scatta. Qui il problema e’ diverso. Bankit e Mediobanca sono medie o aggregati di popolazioni gia’ selezionate: societa’ di capitali sopravvissute, medie imprese industriali, campioni osservabili. Non misurano la coda bassa di imprese deboli ma ancora vive. Per tarare una soglia di sopravvivenza servirebbe una fonte con microdati o percentili, non solo centri aggregati.
Quindi il valore da manuale non va demonizzato in blocco. Va collocato nel suo ruolo. Se descrive un centro normale, dovrebbe essere sostituito o almeno confrontato con il riscontrabile. Se descrive un floor prudenziale e non esiste una fonte empirica adatta, puo’ restare una convenzione, ma deve essere dichiarato come tale.
Caveat
La coerenza dei ratio non garantisce da sola la coerenza contabile. Il generatore deve continuare a controllare quadratura, relazioni tra voci e plausibilita’ dei flussi. Bankit e Mediobanca aiutano a tarare i range, non sostituiscono il motore contabile.
Inoltre la plausibilita’ di un singolo ratio non implica plausibilita’ multivariata. Un’impresa sintetica puo’ avere un margine normale, un leverage normale e un current ratio normale presi uno per volta, ma una combinazione complessiva incoerente. L’obiettivo finale e’ quindi costruire benchmark di profilo: non solo range per colonna, ma combinazioni osservabili tra margini, leva, liquidita’, crescita e costo del debito.
Referenze
Altman, Edward I. 1968. «Financial Ratios, Discriminant Analysis and the Prediction of Corporate Bankruptcy».
The Journal of Finance 23 (4): 589–609.
https://doi.org/10.2307/2978933.
Balcaen, Sofie, e Hubert Ooghe. 2006. «35 Years of Studies on Business Failure: An Overview of the Classic Statistical Methodologies and Their Related Problems».
The British Accounting Review 38 (1): 63–93.
https://doi.org/10.1016/j.bar.2005.09.001.
Beaver, William H. 1966. «Financial Ratios as Predictors of Failure».
Journal of Accounting Research 4: 71–111.
https://doi.org/10.2307/2490171.
Torna in cima