Questo notebook studia lo shock dei prezzi del 2021-2023 con le serie già pubblicate, invece di attendere i prossimi rilasci. Segue il primo ciclo di verifica dell’hub «Mappa causale dell’economia»: prezzi → reddito reale → fiducia → risparmio e credito → consumi → produzione → lavoro.
Il ciclo 2021-2023 è scelto perché si apre nello stesso punto del circuito descritto nel documento centrale dell’hub e perché il secondo trimestre 2026 mostra lo stesso segnale: potere d’acquisto in calo e consumi difesi riducendo il risparmio.
Tre limiti valgono per tutto il notebook:
i dati sono l’ultima versione pubblicata, non quella disponibile in tempo reale: le revisioni rendono le sequenze più nitide di quanto fossero all’epoca, e i risultati sono un limite superiore di ciò che si poteva sapere;
le date sono in tempo economico (periodo di riferimento), non in tempo di pubblicazione;
la precedenza temporale e il guadagno predittivo non dimostrano causalità: indicano quali archi meritano un’identificazione strutturale.
Fonti e copertura
Fonti: Eurostat (conti nazionali trimestrali namq_10_gdp e namq_10_pe, indicatori chiave delle famiglie nasq_10_ki, HICP prc_hicp_minr, inchiesta sui consumatori ei_bsco_m, produzione industriale sts_inpr_m, commercio al dettaglio sts_trtu_m, disoccupazione une_rt_m) e Banca centrale europea (statistiche di bilancio delle IFM, prestiti per credito al consumo alle famiglie italiane, tasso di crescita annuo; statistiche sui tassi d’interesse bancari, nuove operazioni di credito al consumo).
Il reddito disponibile reale è per abitante e deflazionato con il deflatore dei consumi delle famiglie; comprende le istituzioni senza scopo di lucro al servizio delle famiglie.
| Inflazione HICP |
mensile |
1997-01 |
2026-09 |
| Inflazione energia |
mensile |
1997-01 |
2026-09 |
| Fiducia consumatori |
mensile |
1985-01 |
2026-08 |
| Produzione industriale |
mensile |
1990-01 |
2026-08 |
| Vendite al dettaglio |
mensile |
2000-01 |
2026-08 |
| Disoccupazione |
mensile |
1983-01 |
2026-08 |
| Credito al consumo |
mensile |
2004-01 |
2026-08 |
| Tasso credito al consumo |
mensile |
2003-01 |
2026-08 |
| Consumi reali |
trimestrale |
1996Q1 |
2026Q2 |
| Consumi nominali |
trimestrale |
1995Q1 |
2026Q2 |
| PIL reale |
trimestrale |
1996Q1 |
2026Q2 |
| Esportazioni reali |
trimestrale |
1996Q1 |
2026Q2 |
| Popolazione |
trimestrale |
1995Q1 |
2026Q2 |
| Reddito reale pro capite |
trimestrale |
1999Q1 |
2026Q1 |
| Propensione al risparmio |
trimestrale |
1999Q1 |
2026Q2 |
| Deflatore consumi |
trimestrale |
1996Q1 |
2026Q2 |
| Consumi reali pro capite |
trimestrale |
1996Q1 |
2026Q2 |
In parole semplici: ogni serie usata nel notebook ha una storia lunga, che permette di confrontare il ciclo 2021-2023 con gli anni normali precedenti; il reddito reale per abitante arriva un trimestre dopo le altre serie trimestrali.
Finestra del ciclo
La finestra è definita con una regola sui soli prezzi, dichiarata prima di guardare le altre variabili: inizio al primo mese del 2021 con inflazione HICP almeno al 2%, fine al primo mese successivo al picco con inflazione sotto il 2%. La soglia del 2% è l’obiettivo di inflazione della BCE; la regola è una scelta interpretativa, non una datazione ufficiale.
| Inizio: primo mese con inflazione HICP ≥ 2% |
2021-08 |
2,4 |
| Picco dell'inflazione HICP |
2022-10 |
12,6 |
| Fine: primo mese dopo il picco con inflazione < 2% |
2023-10 |
1,8 |
| Trimestre base (precedente l'inizio) |
2021Q2 |
— |
| Trimestri del ciclo |
2021Q3 – 2023Q4 |
— |
In parole semplici: il ciclo è definito solo dai prezzi: comincia ad agosto 2021, quando l’inflazione supera il 2%, tocca il massimo a ottobre 2022 e finisce a ottobre 2023, quando torna sotto il 2%.
La catena nel tempo
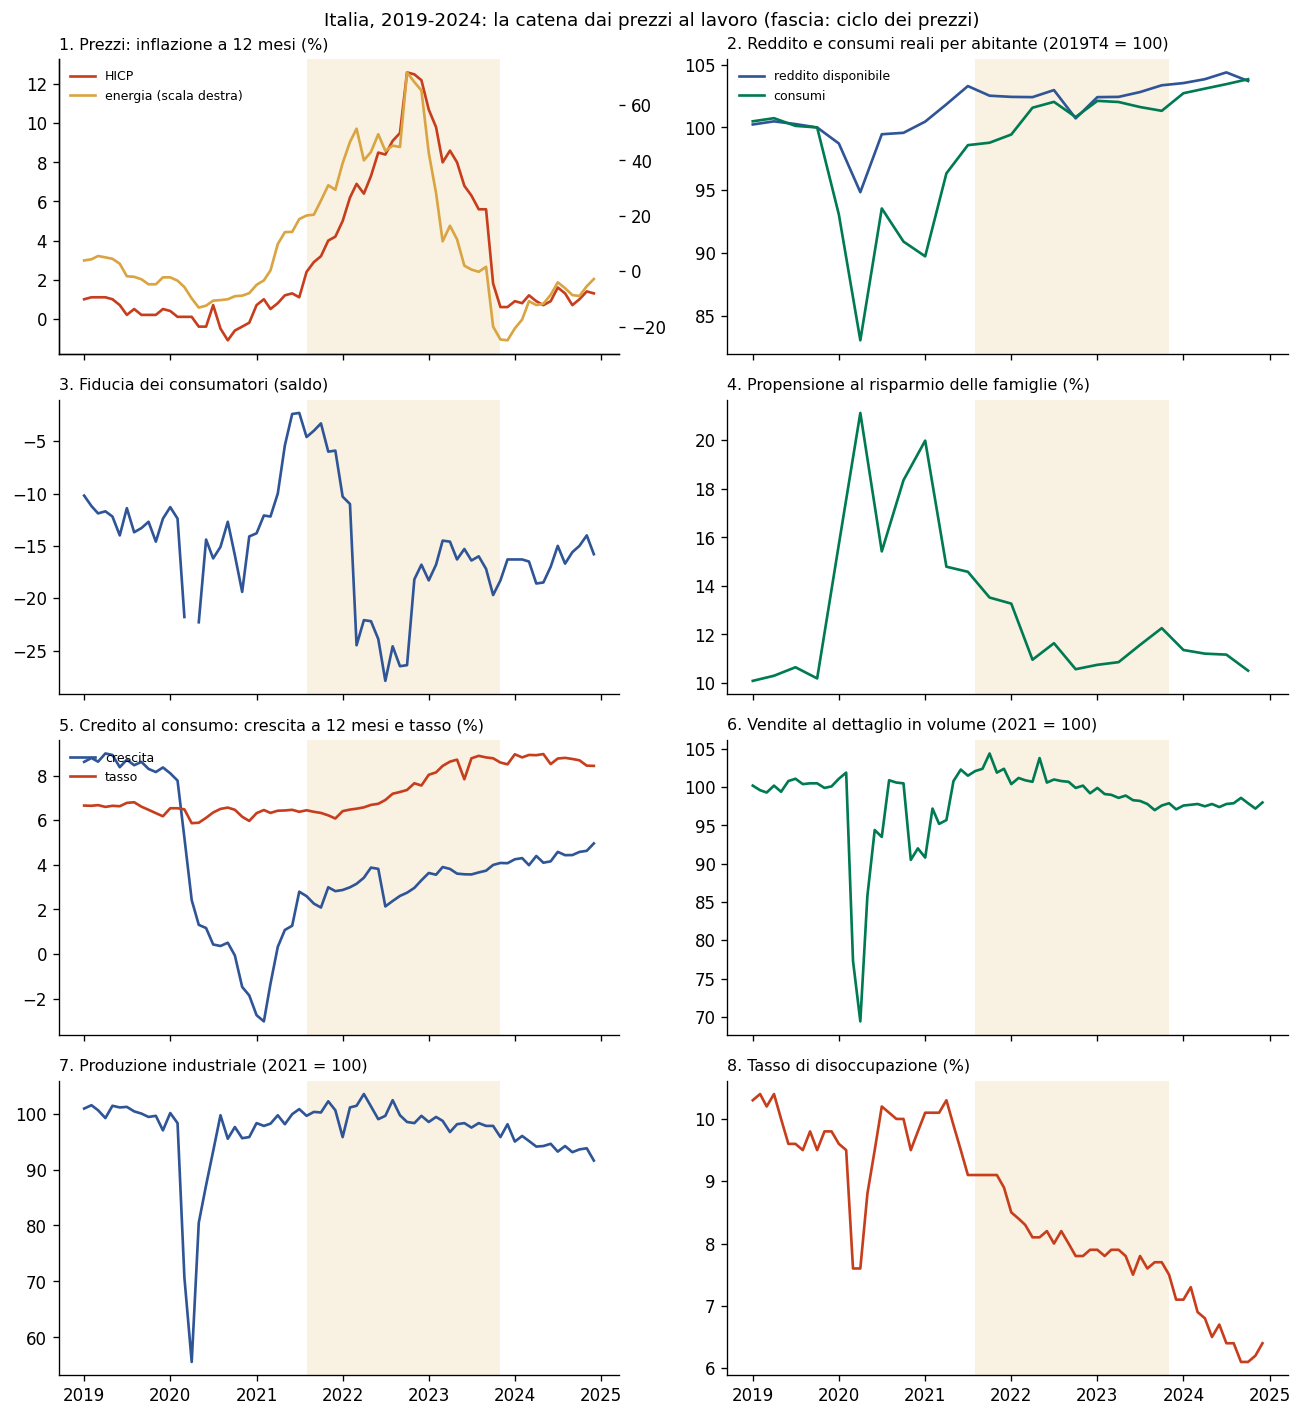
Gli otto pannelli seguono l’ordine del circuito: prezzi, reddito reale e consumi, fiducia, risparmio, credito, vendite, produzione e lavoro. Il 2020 è incluso per mostrare il punto di partenza, ma la caduta pandemica è un evento diverso, con un’altra causa.
In parole semplici: nella fascia colorata i prezzi salgono; il reddito reale per abitante passa da 103,3 (2021Q3) a un minimo di 100,7 (2022Q4) e poi recupera, mentre i consumi reali per abitante salgono da 98,6 a 101,3 (fine 2019 = 100). La distanza fra i due si riduce perché cala il risparmio.
Cronologia dei punti di svolta
Per ogni variabile si cerca, fra luglio 2021 e dicembre 2024, il punto estremo nella direzione attesa da uno shock dei prezzi (massimo per prezzi, tassi e disoccupazione; minimo per le altre). La ricerca parte da luglio 2021 per evitare i confronti a dodici mesi con i mesi di chiusura del 2020. Le variabili trimestrali sono collocate nel mese centrale del trimestre. Un estremo che cade al primo o all’ultimo periodo della finestra non è un punto di svolta: la variabile continua a muoversi oltre la finestra.
| Disoccupazione |
livello |
massimo |
2021-07 |
9.10 |
-15 |
al bordo della finestra: nessun punto di svolta interno |
| Credito al consumo |
crescita a 12 mesi |
minimo |
2021-10 |
2.09 |
-12 |
|
| Fiducia consumatori |
livello |
minimo |
2022-07 |
-27.90 |
-3 |
|
| Inflazione HICP |
livello |
massimo |
2022-10 |
12.60 |
0 |
|
| Inflazione energia |
livello |
massimo |
2022-10 |
71.70 |
0 |
|
| Reddito reale pro capite |
var. a 4 trimestri |
minimo |
2022Q4 |
-1.76 |
1 |
|
| PIL reale |
var. a 4 trimestri |
minimo |
2023Q2 |
0.50 |
7 |
|
| Vendite al dettaglio |
var. a 12 mesi, media 3 mesi |
minimo |
2023-07 |
-3.27 |
9 |
|
| Consumi reali pro capite |
var. a 4 trimestri |
minimo |
2023Q3 |
-0.40 |
10 |
|
| Tasso credito al consumo |
livello |
massimo |
2024-05 |
8.97 |
19 |
|
| Produzione industriale |
var. a 12 mesi, media 3 mesi |
minimo |
2024-09 |
-4.46 |
23 |
|
| Propensione al risparmio |
livello |
minimo |
2024Q4 |
10.51 |
25 |
al bordo della finestra: nessun punto di svolta interno |
In parole semplici: la tabella mette in fila i punti estremi di ogni variabile rispetto al picco dei prezzi: fra i veri punti di svolta il primo è credito al consumo (2021-10), l’ultimo è produzione industriale (2024-09). Per disoccupazione, propensione al risparmio l’estremo cade al bordo della finestra: non si individua un punto di svolta all’interno del ciclo.
Come i consumi hanno retto: la contabilità del risparmio
I consumi reali possono crescere più del reddito reale solo se cala la quota di reddito risparmiata. In logaritmi: variazione dei consumi reali ≈ variazione del reddito reale + variazione di log(1 − propensione al risparmio). La relazione è un’identità approssimata e non dice quale delle due grandezze si sia mossa per prima: misura soltanto quanto della tenuta dei consumi passa per il risparmio. Il trimestre base, 2021T2, ha ancora una propensione al risparmio gonfiata dalla pandemia: una parte del calo successivo è il ritorno alla normalità, non solo una risposta ai prezzi. Lo scarto residuo nasce da definizioni diverse: il reddito comprende le istituzioni senza scopo di lucro e le rettifiche per i fondi pensione, i consumi sono quelli delle sole famiglie residenti.
| Reddito disponibile reale per abitante |
variazione log ×100 |
1.48 |
| Quota del reddito spesa, 1 − propensione al risparmio |
variazione log ×100 |
2.93 |
| Consumi implicati (somma delle due righe) |
variazione log ×100 |
4.40 |
| Consumi reali per abitante osservati |
variazione log ×100 |
5.04 |
| Scarto (definizioni diverse di reddito e consumo) |
punti |
0.64 |
| Propensione al risparmio all'inizio |
% |
14.79 |
| Propensione al risparmio alla fine |
% |
12.26 |
In parole semplici: fra 2021Q2 e 2023Q4 il reddito reale per abitante cambia di 1,5 punti e i consumi reali per abitante di 5,0: circa 82% della differenza viene dalla riduzione del risparmio, sceso da 14,8% a 12,3% del reddito.
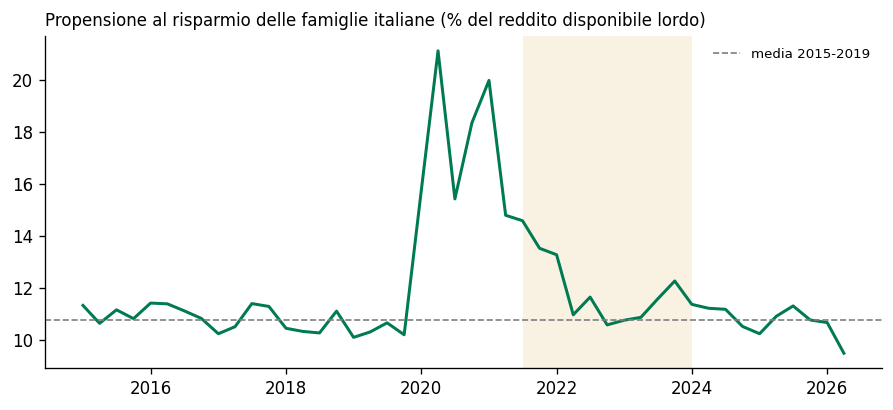
In parole semplici: il risparmio sale molto durante la pandemia; nel ciclo dei prezzi scende fino a 10,6% (2022Q4), di poco sotto la media 2015-2019 (10,8%): il calo riporta il risparmio dai livelli della pandemia a quelli normali, più che sotto di essi. L’ultimo dato, 2026Q2, è 9,5%, sotto quella media: un nuovo calo del potere d’acquisto troverebbe un cuscinetto più sottile.
Archi della catena: contenuto predittivo con dati trimestrali
Per ogni arco si confrontano due previsioni a un trimestre della variabile a valle:
La stima è ricorsiva: per prevedere un trimestre si usano solo i trimestri precedenti, dal 1999 o dal primo trimestre disponibile. I trimestri dal 2020T1 al 2021T2 sono esclusi dalla stima e dalla valutazione, perché la pandemia ha prodotto variazioni di un ordine di grandezza diverso. Il confronto è fatto su due periodi: gli anni normali 2012-2019 e il ciclo dei prezzi, esteso di quattro trimestri per includere gli effetti ritardati.
I due modelli sono annidati: il benchmark è un caso particolare del modello con l’arco. Per questo il semplice rapporto fra errori quadratici medi («RMSE rel.») è distorto contro l’arco: anche quando la variabile a monte non serve, il modello più grande stima parametri in più e sbaglia un po’ di più (Clark e West, 2006). Il test di Clark–West corregge questa distorsione; la colonna riporta il p-value a una coda dell’ipotesi che l’arco non aggiunga capacità predittiva. La colonna «p Granger fino al 2019» è il test classico in campione sui ritardi della variabile a monte. Un arco significativo in campione e non fuori campione non è per questo smentito: con campioni brevi i test fuori campione hanno meno potenza (Inoue e Kilian, 2005).
Nell’arco prezzi → reddito reale il deflatore è lo stesso che trasforma il reddito nominale in reale: il contemporaneo è meccanico, per questo il test usa soltanto i ritardi. I dati sono quelli rivisti: il contenuto predittivo misurato qui è superiore a quello disponibile in tempo reale.
| prezzi → reddito reale |
1999Q4 |
0.671 |
1.008 |
0.698 |
1.129 |
0.837 |
14 |
nessun contenuto predittivo rilevato |
| prezzi → fiducia |
1997Q3 |
0.112 |
1.014 |
0.322 |
1.152 |
0.364 |
14 |
nessun contenuto predittivo rilevato |
| reddito reale → consumi |
1999Q4 |
0.451 |
0.991 |
0.252 |
0.965 |
0.193 |
14 |
nessun contenuto predittivo rilevato |
| fiducia → consumi |
1996Q4 |
0.317 |
0.985 |
0.124 |
1.067 |
0.986 |
14 |
nessun contenuto predittivo rilevato |
| tasso → credito al consumo |
2004Q3 |
0.181 |
1.006 |
0.274 |
1.213 |
0.194 |
14 |
nessun contenuto predittivo rilevato |
| credito al consumo → consumi |
2004Q3 |
0.801 |
1.097 |
0.749 |
0.982 |
0.197 |
14 |
nessun contenuto predittivo rilevato |
| consumi → PIL |
1996Q4 |
0.007 |
1.106 |
0.214 |
1.241 |
0.254 |
14 |
nessun contenuto predittivo rilevato |
| vendite al dettaglio → produzione |
2000Q4 |
0.031 |
1.020 |
0.121 |
1.458 |
0.248 |
14 |
nessun contenuto predittivo rilevato |
| esportazioni → produzione |
1996Q4 |
0.003 |
1.007 |
0.099 |
0.808 |
0.013 |
14 |
contenuto predittivo in entrambi i periodi |
| PIL → disoccupazione (Okun) |
1996Q4 |
0.006 |
0.954 |
0.012 |
0.905 |
0.219 |
14 |
contenuto predittivo solo negli anni normali |
In parole semplici: il test di Clark–West chiede se la variabile a monte aggiunge informazione utile alla previsione, tenendo conto che il modello più grande è penalizzato dal dover stimare più parametri. Con i dati trimestrali hanno contenuto predittivo (p < 0,10) in almeno un periodo: esportazioni → produzione, PIL → disoccupazione (Okun). Superano il test di Granger in campione (p < 0,05): consumi → PIL, vendite al dettaglio → produzione, esportazioni → produzione, PIL → disoccupazione (Okun).
Archi della catena: contenuto predittivo con dati mensili
Dove tutte e due le variabili sono mensili, il test si ripete sui mesi, con tre ritardi. La media dei mesi in trimestri può distorcere stime e test sui legami dinamici (Christiano ed Eichenbaum, 1986); i dati mensili danno inoltre circa 96 osservazioni di valutazione nel 2012-2019 e una quarantina nel ciclo, contro 32 e 14 dei trimestri. Le variabili sono trasformate in variazioni mensili: variazione del tasso d’inflazione a dodici mesi, del saldo di fiducia, del tasso di disoccupazione, della crescita del credito e del tasso d’interesse; variazione logaritmica di vendite e produzione. Sono esclusi i mesi da gennaio 2020 a giugno 2021; il ciclo è esteso di dodici mesi.
| prezzi → fiducia |
1997-05 |
0.892 |
1.010 |
0.955 |
1.063 |
0.726 |
39 |
nessun contenuto predittivo rilevato |
| prezzi → vendite al dettaglio |
2000-05 |
0.511 |
1.018 |
0.891 |
1.047 |
0.806 |
39 |
nessun contenuto predittivo rilevato |
| fiducia → vendite al dettaglio |
2000-05 |
0.798 |
1.021 |
0.845 |
1.003 |
0.437 |
39 |
nessun contenuto predittivo rilevato |
| tasso → credito al consumo |
2004-05 |
0.857 |
1.010 |
0.905 |
1.020 |
0.182 |
39 |
nessun contenuto predittivo rilevato |
| credito al consumo → vendite al dettaglio |
2004-05 |
0.226 |
1.053 |
0.560 |
1.007 |
0.875 |
39 |
nessun contenuto predittivo rilevato |
| vendite al dettaglio → produzione |
2000-05 |
0.189 |
0.997 |
0.091 |
1.037 |
0.663 |
39 |
contenuto predittivo solo negli anni normali |
| produzione → disoccupazione |
1990-05 |
0.207 |
1.011 |
0.733 |
1.016 |
0.748 |
39 |
nessun contenuto predittivo rilevato |
In parole semplici: con i dati mensili i periodi di valutazione sono circa tre volte più lunghi e la media trimestrale non nasconde i tempi di reazione. Hanno contenuto predittivo (p < 0,10) in almeno un periodo: vendite al dettaglio → produzione.
Il consumo è prevedibile? Il test di Hall e la sensibilità di Campbell–Mankiw
I test sugli archi trovano che reddito, fiducia e credito non migliorano la previsione dei consumi. Hall (1978), premio Nobel 2026 per l’economia con Michael Woodford, offre un riferimento per leggere questo risultato: se le famiglie consumano in base alle aspettative sul reddito di tutta la vita, la crescita dei consumi dipende solo dall’informazione nuova e nessuna variabile nota in anticipo, compresi i consumi passati, dovrebbe prevederla. Le deviazioni prevedibili indicano famiglie che non possono indebitarsi o non hanno risparmi e spendono il reddito corrente.
La sezione esegue due test sui dati trimestrali, dal 2000 al 2019 e dal 2000 all’ultimo dato, esclusi i trimestri dal 2020T1 al 2021T2:
test di ortogonalità di Hall: la crescita dei consumi reali per abitante è regredita sui ritardi da 2 a 4 della crescita dei consumi e del reddito; si parte dal secondo ritardo perché la media trimestrale crea correlazione con il trimestre immediatamente precedente anche quando la teoria è vera (Campbell e Mankiw, 1989);
sensibilità λ di Campbell e Mankiw (1989): regressione della crescita dei consumi sulla crescita del reddito, stimata con variabili strumentali (gli stessi ritardi); λ = 0 corrisponde alla teoria di Hall, λ = 1 a famiglie che spendono tutto il reddito corrente. La stima è credibile solo se gli strumenti prevedono bene il reddito: la regola pratica chiede una statistica F del primo stadio di almeno 10 (Staiger e Stock, 1997).
Il consumo inerziale ha anche spiegazioni concorrenti che questi test non distinguono: le abitudini di consumo, che rendono graduale l’aggiustamento (Fuhrer, 2000), e il modo in cui sono costruiti i conti trimestrali, che può rendere le serie più lisce.
| 1 |
0.58 |
-0.03 |
| 2 |
0.40 |
0.18 |
| 3 |
0.38 |
0.16 |
| 4 |
0.24 |
-0.12 |
In parole semplici: nel 2000-2019 la crescita dei consumi è legata al proprio passato (correlazione 0,58 con il trimestre precedente, 0,40 con quello di due trimestri prima), mentre la crescita del reddito quasi non lo è (-0,03 e 0,18). Nella teoria di Hall la crescita dei consumi non dovrebbe avere memoria.
| 2000Q2–2019Q4 |
consumi e reddito, ritardi 2-4 |
9.1045 |
0.0000 |
0.2177 |
| 2000Q2–2019Q4 |
solo consumi, ritardi 2-4 |
7.5575 |
0.0002 |
0.2071 |
| 2000Q2–2019Q4 |
solo reddito, ritardi 2-4 |
2.1578 |
0.1001 |
0.1264 |
| 2000Q2–2026Q1 |
consumi e reddito, ritardi 2-4 |
44.4679 |
0.0000 |
0.4043 |
| 2000Q2–2026Q1 |
solo consumi, ritardi 2-4 |
97.0482 |
0.0000 |
0.3822 |
| 2000Q2–2026Q1 |
solo reddito, ritardi 2-4 |
5.5251 |
0.0015 |
0.2368 |
In parole semplici: nel 2000Q2–2019Q4 le informazioni note da almeno due trimestri prevedono la crescita dei consumi (p < 0,001): la versione rigorosa della teoria di Hall non regge sui dati italiani. La previsione viene però dal passato dei consumi stessi (p < 0,001), non dal reddito passato (p = 0,100): è coerente con i test sugli archi, dove il reddito non aggiunge nulla a una previsione che usa già i consumi passati. Fino all’ultimo dato (2000Q2–2026Q1) anche il reddito passato risulta significativo (p = 0,002): il campione comprende la ripresa dopo la pandemia, con variazioni molto più ampie, e il risultato va letto con cautela.
| 2000Q2–2019Q4 |
79 |
0.48 |
0.10 |
0,28 – 0,68 |
0.28 |
3.23 |
0.18 |
| 2000Q2–2026Q1 |
98 |
1.14 |
0.43 |
0,29 – 1,98 |
0.34 |
6.14 |
0.10 |
In parole semplici: la stima di λ, la sensibilità dei consumi al reddito prevedibile, è 0,48 nel 2000Q2–2019Q4 e 1,14 fino all’ultimo dato. Il reddito però è poco prevedibile (F del primo stadio sotto 10 in entrambi i periodi): gli strumenti sono deboli e la stima di λ non è affidabile; non misura in modo credibile la quota di famiglie che spendono il reddito corrente.
Sintesi per l’hub
La soglia di 0,10 sul p-value di Clark–West è convenzionale e i test sono molti: qualche esito positivo può essere dovuto al caso. L’esito non cambia da solo lo stato degli archi nell’hub: un arco con contenuto predittivo solo nel ciclo dei prezzi è un candidato a stato «condizionata», uno senza contenuto resta «proposta» finché non viene testato con un metodo di identificazione. Il contenuto predittivo non equivale all’effetto di un intervento: per passare dall’uno all’altro servono ipotesi di stabilità del sistema e criteri grafici di identificazione (Eichler e Didelez).
| prezzi → reddito reale |
trimestrale |
0.671 |
0.698 |
0.837 |
nessun contenuto predittivo rilevato |
| prezzi → fiducia |
trimestrale |
0.112 |
0.322 |
0.364 |
nessun contenuto predittivo rilevato |
| reddito reale → consumi |
trimestrale |
0.451 |
0.252 |
0.193 |
nessun contenuto predittivo rilevato |
| fiducia → consumi |
trimestrale |
0.317 |
0.124 |
0.986 |
nessun contenuto predittivo rilevato |
| tasso → credito al consumo |
trimestrale |
0.181 |
0.274 |
0.194 |
nessun contenuto predittivo rilevato |
| credito al consumo → consumi |
trimestrale |
0.801 |
0.749 |
0.197 |
nessun contenuto predittivo rilevato |
| consumi → PIL |
trimestrale |
0.007 |
0.214 |
0.254 |
nessun contenuto predittivo rilevato |
| vendite al dettaglio → produzione |
trimestrale |
0.031 |
0.121 |
0.248 |
nessun contenuto predittivo rilevato |
| esportazioni → produzione |
trimestrale |
0.003 |
0.099 |
0.013 |
contenuto predittivo in entrambi i periodi |
| PIL → disoccupazione (Okun) |
trimestrale |
0.006 |
0.012 |
0.219 |
contenuto predittivo solo negli anni normali |
| prezzi → fiducia |
mensile |
0.892 |
0.955 |
0.726 |
nessun contenuto predittivo rilevato |
| prezzi → vendite al dettaglio |
mensile |
0.511 |
0.891 |
0.806 |
nessun contenuto predittivo rilevato |
| fiducia → vendite al dettaglio |
mensile |
0.798 |
0.845 |
0.437 |
nessun contenuto predittivo rilevato |
| tasso → credito al consumo |
mensile |
0.857 |
0.905 |
0.182 |
nessun contenuto predittivo rilevato |
| credito al consumo → vendite al dettaglio |
mensile |
0.226 |
0.560 |
0.875 |
nessun contenuto predittivo rilevato |
| vendite al dettaglio → produzione |
mensile |
0.189 |
0.091 |
0.663 |
contenuto predittivo solo negli anni normali |
| produzione → disoccupazione |
mensile |
0.207 |
0.733 |
0.748 |
nessun contenuto predittivo rilevato |
In parole semplici: la tabella mette insieme i test trimestrali e mensili: nessun contenuto predittivo rilevato: 14; contenuto predittivo solo negli anni normali: 2; contenuto predittivo in entrambi i periodi: 1. È un filtro per scegliere quali archi studiare con un’identificazione causale, non un giudizio sulla loro esistenza.
Limiti e passi successivi
Vintage: ripetere i test con le versioni dei dati disponibili a ogni data di pubblicazione (database OECD delle prime pubblicazioni e delle revisioni, ALFRED), con i test adattati ai dati rivisti di Clark e McCracken.
Campioni brevi: la validazione incrociata fra sottocampioni di Ashley e Tsang (2014) usa tutto il campione senza fissare a priori la divisione fra stima e verifica, ed è adatta a serie di 100-150 osservazioni come queste.
Instabilità: il contenuto predittivo può cambiare nel tempo; un test di Granger robusto alle instabilità (Rossi e Wang, 2019) eviterebbe di scegliere a mano i periodi.
Identificazione: gli archi con contenuto predittivo vanno stimati con proiezioni locali o VAR strutturali, usando uno shock esterno (per esempio i prezzi dell’energia) come strumento.
Altri cicli: applicare la stessa procedura al 2008-2009, al 2011-2013 e, con cautela, al 2020, per verificare se la sequenza si ripete o dipende dal tipo di shock.
Consumi per funzione: scomporre i consumi per funzione di spesa (COICOP) per distinguere i beni necessari da quelli rinviabili.
Torna in cima