La finalità del finanziamento bancario
Qualità del dato, incentivi al monitoraggio e gap regolatorio
Banche e credito
Agevolazioni e garanzie
Quanta parte del credito bancario a medio-lungo termine non ha una finalità dichiarata, perché e come verificarla: regole, dati pubblici della Banca d’Italia, garanzie pubbliche, open banking.
Paolo Volterra 
Sommario
La finalità del finanziamento bancario viene raccolta all’origination ma raramente sottoposta a una verifica ex post strutturata e osservabile nei dati. Le segnalazioni alla Banca d’Italia mostrano che il 42% dello stock di prestiti a medio-lungo termine e il 63% delle nuove operazioni non presenta una finalità specifica codificata (categoria residuale DESINV998). Questo lavoro esamina il problema da tre angolazioni complementari.
Sul piano normativo, il framework prudenziale bancario è rimasto fermo a una logica di regolarità procedurale — verificare che l’erogazione sia avvenuta in linea con la delibera — mentre la finanza pubblica ha percorso in trent’anni la strada che porta alla legittimità basata sui risultati: dalla documentazione della spesa (D.lgs. 123/1998) al pagamento condizionato al raggiungimento dei milestone (Reg. 2021/241 — RRF), fino alla codificazione della valutazione ex ante/in itinere/ex post come principio generale (D.lgs. 184/2025).
Sul piano degli incentivi, le garanzie pubbliche possono ridurre fino ad annullare lo skin in the game della banca erogante e indebolire l’incentivo privato a monitorare la destinazione dei fondi. Gli open data pubblicati sul Fondo di Garanzia per le PMI mostrano un pattern coerente con questa distorsione: nel 2020 la quota di pratiche ricadenti nei cluster compatibili con coperture più elevate è aumentata in modo anomalo. Il dato va letto come indicatore indiretto di incentivo dichiarativo, non come osservazione diretta della finalità effettiva o dell’uso finale dei fondi.
Sul piano tecnologico-istituzionale, la verifica ex post è già realizzata in produzione da intermediari di frontiera (AFC Digital Hub, Intesa Sanpaolo, operativo dal 2022) e il quadro normativo si sta convergendo — tramite il pacchetto europeo AML 2024, l’avvio di AMLA, il Green Bond Standard europeo (Reg. 2023/2631) e la CSRD — verso standard più stringenti di verifica della finalità. Il credito bancario privato ordinario rimane tra i comparti meno presidiati da standard specifici.
Lo studio propone un framework di simmetria normativa: poiché un prestito con garanzia pubblica è economicamente equivalente a un contributo pubblico indiretto, il soggetto obbligato alla verifica dovrebbe includere anche la banca erogante, non solo l’organo di controllo del beneficiario. Questa proposta estende la logica del DPCM 84/2026 dal lato della pubblica amministrazione al lato degli intermediari finanziari.
Parole chiave
finalità del credito, DESINV, garanzie pubbliche, moral hazard, AnaCredit, EBA GL/2020/06, AMLA, finanza sostenibile
Versione citabile su Zenodo, con il PDF: doi.org/10.5281/zenodo.20342444.
1 Introduzione
La finalità del finanziamento bancario è l’attributo che descrive lo scopo per cui il debitore ha richiesto il credito: acquisto di macchinari, ristrutturazione immobiliare, liquidità per il capitale circolante, acquisto di abitazione, investimento verde. Viene dichiarata all’origination, registrata nei contratti, nei registri creditizi (AnaCredit, Centrale dei Rischi italiani) e nel reporting regolamentare obbligatorio verso Banca d’Italia.
Il sistema raccoglie la finalità all’origination, mentre la verifica ex post resta episodica, contrattuale o legata a canali di sospetto. Il dato è presente nei registri creditizi, ma la sua capacità di rappresentare l’uso effettivo dei fondi non è misurata in modo sistematico.
Questo lavoro interpreta il gap tra raccolta e verifica della finalità come la conseguenza strutturale di tre fattori che si rafforzano reciprocamente: un framework normativo che delega la verifica a condizioni contrattuali raramente presenti nel credito ordinario a PMI; un meccanismo di incentivi che si deteriora con le garanzie pubbliche; e una discontinuità istituzionale tra supervisori prudenziali, supervisori AML e intelligence finanziaria.
L’evidenza quantitativa è netta. Le tavole della Banca d’Italia sullo stock di prestiti a medio-lungo termine mostrano che la categoria residuale DESINV998 — prestiti senza finalità specifica codificata — copre il 42% dello stock aggregato (€525 miliardi su €1.249 miliardi nel 2025) e il 63% delle nuove operazioni nello stesso anno. Questo dato, analizzato per singola banca e nel tempo, rivela componenti sia strutturali (la finalità non è campo obbligatorio nelle segnalazioni per i prestiti alle imprese) sia dichiarative (il mix di incentivi può distorcere la classificazione).
L’evidenza normativa è altrettanto netta, ma in senso opposto. Mentre il framework bancario prudenziale è rimasto a una logica di regolarità procedurale — verificare che l’erogazione sia avvenuta in linea con la delibera di credito — la finanza pubblica ha percorso in trent’anni la strada verso la legittimità basata sui risultati: dal condizionamento all’uso documentato del 1998 al pagamento-milestone del PNRR, alla codificazione della valutazione ex post come principio generale del Codice degli incentivi (D.lgs. 184/2025). Il credito bancario privato conserva, rispetto a questa genealogia, un impianto più vicino alla regolarità procedurale che alla verifica documentata del risultato.
Il sistema tuttavia sta convergendo. Il pacchetto europeo AML 2024, l’avvio di AMLA, l’EU Green Bond Standard (Reg. 2023/2631) e il DPCM 84/2026 segnalano una traiettoria verso forme più stringenti di verifica della finalità. Chi pubblica studi empirici prima dell’entrata in vigore di questi strumenti ha un vantaggio evidenziale per le decisioni di policy.
Contributi dello studio. Questo lavoro offre: (i) una misurazione sistematica della qualità del dato DESINV nelle segnalazioni BdI, con dati aggregati e per singola banca; (ii) una genealogia normativa con testi primari che documenta il divario tra finanza pubblica e credito bancario nella governance della finalità; (iii) un framework di simmetria normativa che estende agli intermediari finanziari gli obblighi di verifica oggi previsti per i destinatari di contributi pubblici diretti.
Struttura. La Sezione 2 introduce la tassonomia dei failure mode (F1/F2/F3). La Sezione 3 analizza il gap regolatorio e la genealogia normativa. La Sezione 4 misura il gap con i dati DESINV. La Sezione 5 esamina il canale delle garanzie pubbliche e propone il framework di simmetria normativa. La Sezione 6 delinea le traiettorie tecnologiche e istituzionali verso la verifica. La Sezione 7 conclude con un menu di policy.
2 Tre failure mode: una tassonomia operativa
Prima di analizzare il problema è necessario distinguere tre fenomeni spesso confusi sotto l’etichetta “mancata verifica della finalità”:
| Failure mode | Quando si manifesta | Responsabile primario | Canale di intercettazione attuale |
|---|---|---|---|
| F1 — Selezione | All’origination: la banca finanzia un soggetto ineleggibile (già in crisi, fraudolento, collegato a strutture criminali) | La banca | Ispezioni prudenziali; UIF/Procura |
| F2 — Dirottamento immediato | Al disbursement: i fondi vengono usati subito per scopi diversi (rimborso debiti preesistenti, distrazione verso conti personali) | Il debitore | Intelligence UIF (SOS) — con 2-3 anni di ritardo |
| F3 — Deviazione ex post | Mesi o anni dopo l’erogazione: il debitore, inizialmente eleggibile, alla fine usa i fondi per scopi diversi da quelli dichiarati | Il debitore | Nessun canale sistematico |
Il presente lavoro si concentra su F2 e F3. F1 è coperto da letteratura consolidata sulla criminalità organizzata nel settore bancario [1], dal diritto penale, e da indagini giudiziarie in corso. F2 e F3 non sono intercettati sistematicamente da nessuno dei canali regolatori esistenti.
Nota
Il caso Banca Progetto come illustrazione, non come paradigma
Il procedimento penale della Procura di Milano (2022-2026) sul caso Banca Progetto è stato inquadrato nell’opinione pubblica come caso di “mancata verifica della finalità”, ovvero un caso di F1 (selezione fraudolenta): sarebbero state finanziate imprese già insolventi, prive dei requisiti per accedere al Fondo di Garanzia, con istruttorie inesistenti. Il danno al sistema sarebbe stato già prodotto all’origination.
Il caso è utile per questa ricerca su due piani: (1) come illustrazione del canale di intercettazione — la deviazione è stata rilevata dall’UIF tramite 500+ segnalazioni di operazioni sospette, non dal supervisore prudenziale, con 2-3 anni di ritardo; (2) come evidenza che in assenza di qualsiasi controllo sulla destinazione, i pattern F1, F2 e F3 tendono a coesistere e ad amplificarsi [2].
3 Il gap regolatorio: un framework principle-based in un contesto che evolve
3.1 Cosa prevede il framework attuale
Il framework regolatorio sul monitoraggio della finalità del finanziamento bancario è frammentato in almeno cinque strumenti distinti, con coperture e gradi di vincolatività diversi:
| Strumento | Oggetto | Gap |
|---|---|---|
| EBA GL/2020/06, par. 46 [3] | Controllo al disbursement: l’erogazione è avvenuta in linea con la delibera e il contratto. Solo AML/CFT come motivazione. La destinazione non è nominata come oggetto di verifica. | Riguarda il momento dell’erogazione, non l’uso effettivo dei fondi. |
| EBA GL/2020/06, par. 251-252 | Monitoraggio ongoing delle condizioni contrattuali, inclusi covenant. | Condizionale: si attiva solo se la finalità è formalizzata come condizione nel contratto — rara nel credito PMI ordinario. |
| EBA GL/2020/06, Annex 2 | All’origination: “information on the purpose of the loan; where relevant, evidence of the purpose.” | Condizionale (“where relevant”); si applica all’istruttoria, non al monitoring post-erogazione. Nessun equivalente “evidence of use of funds” dopo il disbursement. |
| D.lgs. 231/2007, Art. 35 + Provv. UIF 2023 | SOS senza soglia monetaria; coerenza tra transazioni e finalità è criterio di sospetto. | Canale episodico (SOS), non sistematico; nessun indicatore dedicato alla deviazione di finalità nel credito privato ordinario. |
| DM 12/2/2019 (Fondo di Garanzia) | Uso improprio rispetto alla finalità dichiarata → revoca della garanzia; obbligo e incentivo di monitorare. | Solo per prestiti con garanzia pubblica. |
Il risultato è che:
- L’obbligo esiste per il perimetro pubblico (agevolazioni, PNRR, FdG, contratti pubblici — Comunicazione UIF 31/3/2026, codici PA1/PA2)
- L’obbligo è assente come standard tecnico specifico per il credito privato ordinario
- Il framework è principle-based: le banche devono avere procedure di monitoraggio coerenti con il profilo del cliente, ma non è definito uno standard minimo per la verifica ex post della finalità
Tre funzioni regolatorie distinte. Un punto di frequente confusione: “Banca d’Italia” esercita tre funzioni con oggetti e poteri diversi sul tema della finalità.
| Funzione | Base legale | Rapporto con la finalità |
|---|---|---|
| UIF (intelligence finanziaria) | Art. 6 D.lgs. 231/2007; autonoma presso BdI | Riceve SOS; la finalità dichiarata entra nell’analisi quando i flussi ne divergono. Canale episodico. |
| BdI Vigilanza (supervisione prudenziale) | TUB (D.lgs. 385/1993); EBA GL/2020/06 | Verifica le procedure di concessione (par. 46, 251-252). Non aggrega né riporta dati sull’esito della verifica. |
| BdI come autorità AML | D.lgs. 231/2007, Art. 7 ss. | Ispezioni di conformità AML. Controlla che le banche abbiano presidi adeguati; non misura direttamente la deviazione nel portafoglio. |
Il caso Banca Progetto è stato intercettato dal canale (1) — UIF intelligence — e non dai canali (2) o (3). L’esito è coerente con un framework che non prevede la verifica sistematica della finalità per il credito privato.
3.2 La genealogia: trent’anni di divario
La frattura storica riguarda il passaggio dal controllo della regolarità formale della spesa alla legittimità dell’erogazione fondata sulla dimostrazione della destinazione, dell’attuazione e, infine, del risultato.
Questa frattura è al centro del confronto tra finanza pubblica e credito bancario nella governance della finalità. La finanza pubblica ha percorso in trent’anni la strada verso la legittimità basata sui risultati; il framework prudenziale bancario è rimasto al paradigma pre-1998 della regolarità procedurale.
| Anno | Tappa | Principio introdotto | Fonte |
|---|---|---|---|
| 1998 | D.lgs. 123/1998 | Erogazione condizionata alla documentazione della spesa (ultima quota dopo rendiconto) | [4] |
| 2011 | Piano di Azione Coesione | Presa d’atto: assorbimento senza attuazione → disimpegno automatico (regola N+2 ESIF) | DPC 2011 |
| 2013 | Reg. 1303/2013, artt. 20-22 | 6% delle risorse ESIF condizionato al raggiungimento dei target intermedi al 2018 | [5] |
| 2021 | Reg. 2021/241 (RRF), artt. 20, 24 | 100% del pagamento condizionato al raggiungimento dei milestone; nessun pagamento per la sola spesa | [6] |
| 2024-26 | L.207/2024, commi 857-858 + DPCM 84/2026 | Estensione ai contributi nazionali significativi (>1M€/anno o ≥50% entrate): relazione annuale al MEF entro 30 aprile | [7] |
| 2026 | D.lgs. 184/2025 (Codice degli incentivi) | Valutazione ex ante/in itinere/ex post come principio generale; sostituisce D.lgs. 123/1998 | [8] |
Testi primari — le due cesure principali:
Il Reg. 1303/2013 introduce per la prima volta una riserva finanziaria condizionata al raggiungimento dei target. L’art. 20 stabilisce: “Il 6 % delle risorse destinate al FESR, al FSE e al Fondo di coesione […] costituisce una riserva di efficacia dell’attuazione che è stabilita nell’accordo e nei programmi di partenariato ed è destinata a priorità specifiche conformemente all’articolo 22.” L’art. 22(7) prevede rettifiche finanziarie in caso di grave carenza nel raggiungimento dei target finali.
Il Reg. 2021/241 compie il salto paradigmatico. L’art. 24(2) stabilisce che il pagamento avviene solo “dopo aver raggiunto i traguardi e gli obiettivi concordati”; l’art. 24(6) dispone la sospensione del pagamento se i traguardi “non sono stati conseguiti in misura soddisfacente”. La logica è invertita rispetto al credito bancario: nel RRF il denaro segue la dimostrazione del risultato; nel credito bancario il denaro precede qualsiasi verifica.
Il DPCM 84/2026 «domestica» questa logica applicandola ai contributi nazionali significativi: l’art. 2(1) obbliga gli organi di controllo dei beneficiari a inviare al MEF-RGS entro il 30 aprile una “relazione contenente le risultanze delle verifiche effettuate” sull’utilizzo dei contributi “nel rispetto delle finalità per le quali i medesimi sono stati concessi”.
In questa genealogia il credito bancario privato conserva un’impostazione assimilabile al paradigma pre-1998: il framework EBA GL/2020/06, par. 46, presidia soprattutto la regolarità procedurale dell’erogazione e non introduce uno standard autonomo di verifica dell’uso effettivo dei fondi.
3.3 Il gap nella letteratura
La ricognizione delle fonti istituzionali, della letteratura economico-bancaria e degli studi disponibili sul credito garantito non ha individuato lavori specificamente dedicati alla verifica ex post della finalità nel credito bancario europeo. Entro il perimetro della ricognizione svolta, il gap appare documentabile:
- Non sono stati individuati studi empirici che misurino la frequenza di deviazione della finalità in portafogli bancari europei
- Non sono stati individuati studi teorici che modellino il tradeoff banca-debitore sulla verifica post-erogazione
- Non sono state individuate analisi comparative tra paesi UE sulle prassi di verifica
- Non sono stati individuati studi sulla qualità del dato “finalità” nelle segnalazioni AnaCredit / Centrale dei Rischi
- Non sono stati individuati studi sull’uso del campo PURPOSE di AnaCredit come variabile nei modelli di credit risk
Esiste letteratura su temi adiacenti: monitoring bancario e intensità del controllo post-erogazione [9], [10]; enforcement dei covenant e incentivi endogeni alla capitalizzazione bancaria [11]; garanzie pubbliche e addizionalità creditizia [12], [13], [14]; uso del campo PURPOSE in AnaCredit [1], [15]; green loans e use-of-proceeds [16], [17]. Nessuno affronta direttamente il problema della verifica ex post della finalità dichiarata nel credito bancario ordinario.
Il gap tra letteratura accademica e pratiche di settore è esso stesso un dato di ricerca. L’AFC Digital Hub (Intesa Sanpaolo, operativo dal giugno 2022) implementa in produzione algoritmi di verifica ex post della destinazione dei fondi per i finanziamenti agevolati — ma non ha generato letteratura accademica indicizzata. La tecnologia esiste; la letteratura non la conosce.
4 Misurare il gap: la qualità del dato DESINV
4.1 Il “buco nero” nel sistema aggregato
Le tavole della Banca d’Italia sui prestiti a medio-lungo termine (TFR10420 per lo stock, TFR10430 per le nuove operazioni) registrano la finalità dichiarata attraverso la variabile DESINV secondo la tassonomia della Circolare n. 272 (Base Dati Statistica). La categoria residuale DESINV998 (“investimenti diversi dai non-finanziari + residuale”) raccoglie i prestiti senza finalità specifica codificata.
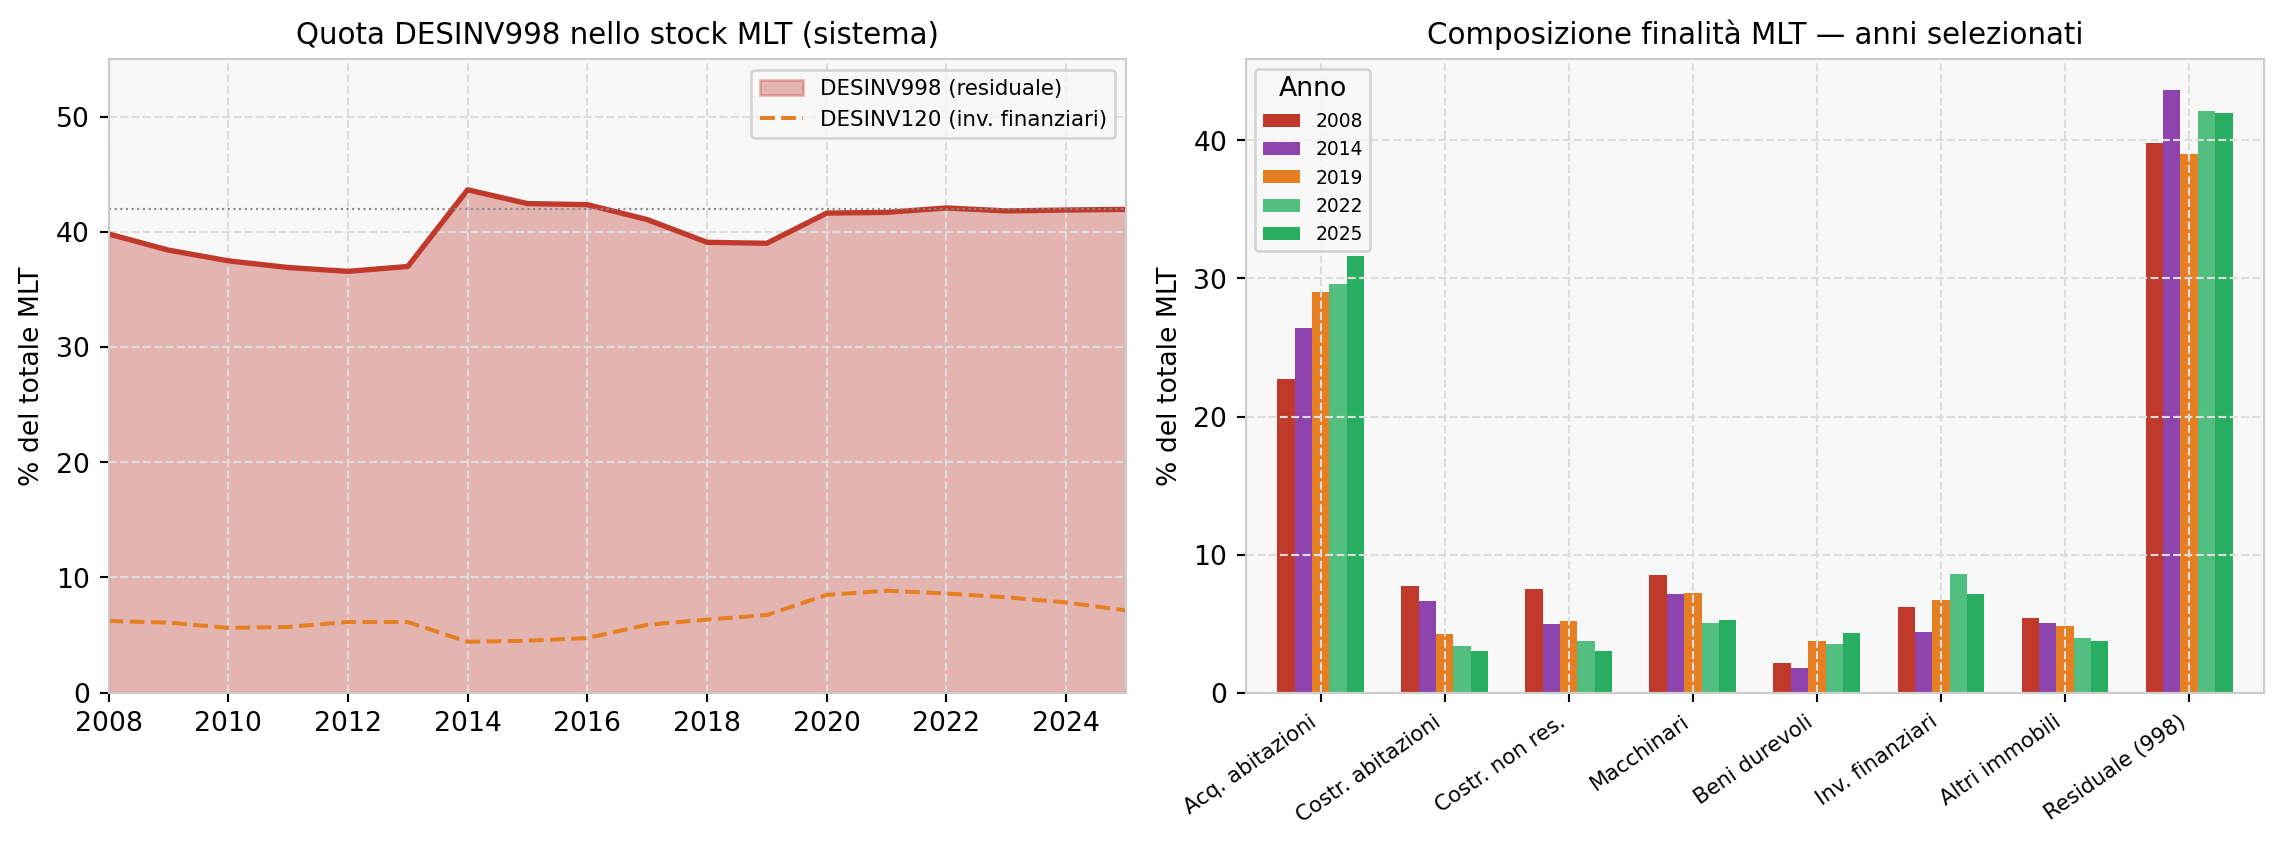
Lettura del pattern:
La quota residuale è strutturalmente stabile al 40-42% dello stock MLT dal 2008 al 2025. Nel 2025 corrisponde a circa €525 miliardi su €1.249 miliardi di stock totale senza una finalità specifica nelle segnalazioni BdI.
Lo shock COVID ha determinato un salto di DESINV120 (investimenti finanziari) dal 6,7%
- all’8,5-8,8% (2020-2021), poi rientrato. La spiegazione più parsimoniosa invoca la riclassificazione come “investimento finanziario” di operazioni di ristrutturazione del debito nei prestiti emergenziali.
Il declino strutturale degli investimenti reali: la quota di macchinari (DESINV905) scende dall’8,5% (2008) al 5,2% (2025); le costruzioni non residenziali (DESINV912) dal 7,5% al 3,0%. La quota di finalità produttive nel portafoglio MLT si è dimezzata in 17 anni.
Il divario stock/flussi è ampio. La quota residuale nelle nuove operazioni (TFR10430) è del 63,3% nel 2025 contro il 42% dello stock. I prestiti più recenti — quelli che dovrebbero avere il profilo di rischio più aggiornato — hanno la maggiore quota di missing impliciti nel campo finalità. Il “buco” si allarga nel tempo, non si chiude.
4.2 La spiegazione strutturale: Circolare BdI n. 154
La quota elevata di DESINV998 deriva in primo luogo da un design normativo, più che da un errore dichiarativo generalizzato. La Circolare della Banca d’Italia n. 154, Aggiornamento n. 77 (marzo 2025), chiarisce nella nota “F” al Tomo III:
“LA INDICAZIONE DELLA VARIABILE ‘FINALITÀ DEL CREDITO’ RIGUARDA SOLTANTO LE ‘FAMIGLIE’ E LE ‘ISTITUZIONI SENZA SCOPO DI LUCRO’ (SOTTOSETTORI 51, 60, 61, 86 E 87).”
Per i prestiti alle imprese la variabile finalità non è richiesta nella Matrice dei Conti (A1). Tutti i finanziamenti a imprese senza finalità codificata si accumulano in DESINV998. La quota strutturalmente assente rappresenta quindi il segmento di portafoglio che, per design normativo, non ha un obbligo di classificazione: non va letta automaticamente come rumore casuale o come uso improprio dei fondi.
Questo ha due implicazioni metodologiche critiche per la ricerca empirica:
- Prima di misurare il grado di misclassificazione dichiarativa, occorre isolare la quota strutturalmente assente (imprese senza obbligo) dalla quota dove l’obbligo esiste ma la finalità è dichiarata come generica (famiglie e ISL con DESINV998)
- Il confronto internazionale è confuso se non si tiene conto del fatto che altri paesi potrebbero avere requisiti di segnalazione diversi
4.3 Eterogeneità interna delle classificazioni
Il dato residuale non va interpretato come una proprietà uniforme del sistema: può variare per composizione del portafoglio, canale commerciale, tipologia di prodotto, segmento di clientela e prassi operative interne. Per questa ragione, l’analisi empirica dovrebbe distinguere almeno tre livelli:
- quota strutturalmente non classificata, derivante dal perimetro normativo della segnalazione;
- quota residuale generata da prodotti o processi nei quali la finalità non è raccolta in modo granulare;
- quota potenzialmente riconducibile a incentivi dichiarativi o a debolezze nella verifica ex post.
Una lettura aggregata è utile per individuare l’ordine di grandezza del fenomeno, ma non consente da sola di attribuire la causa del residuale. La verifica richiede analisi per segmento, prodotto, periodo di erogazione e presenza di garanzie o agevolazioni pubbliche.
4.4 Implicazioni per la modellistica del rischio di credito
Il campo DESINV è utilizzato nei modelli di credit risk come feature per distinguere la rischiosità di diverse categorie di impiego. In presenza di un tasso di missing impliciti del 42-63%, le implicazioni sono non banali:
- I modelli stimati sull’intero portafoglio confondono l’effetto “finalità” con l’effetto “mancanza di finalità codificata”
- La verifica della robustezza richiederebbe di stimare il modello escludendo DESINV998 e confrontare i coefficienti — un test metodologico di per sé rilevante
- I prestiti più recenti, che hanno la quota più alta di DESINV998, potrebbero avere profili di rischio sistematicamente sottostimati se l’algoritmo ha imparato a usare la finalità come segnale di qualità
5 Il canale delle garanzie pubbliche: moral hazard e simmetria normativa
5.1 Il meccanismo teorico
La relazione tra garanzie pubbliche e incentivi al monitoring della destinazione dei fondi è teoricamente chiara. [18] modellano come le garanzie pubbliche rilassano razionalmente gli standard di credito: quando il rischio di credito è trasferito allo Stato, la banca non ha incentivo privato a investire in monitoring — né della qualità del debitore né della destinazione dei fondi.
[12] documentano empiricamente questo meccanismo per i prestiti COVID in Italia:
- L’addizionalità creditizia è pari a circa 84 centesimi per ogni euro di garanzia per i prestiti con garanzia al 100% (Q2-2020)
- La capitalizzazione bancaria conta solo per le garanzie parziali — quando la banca ha ancora skin in the game. Per le garanzie totali la banca è sostanzialmente indifferente al rischio di credito del debitore
- Implicazione diretta: con garanzia al 100%, il monitoraggio della qualità del prestito — inclusa la destinazione — diventa un costo senza beneficio privato
[13] descrive i prestiti COVID al 100% come “no strings attached”: nessun vincolo di finalità, nessuna verifica. Il caso Banca Progetto ne è l’esempio estremo: con istruttoria automatizzata, garanzia totale e nessun obbligo specifico di monitoring, la verifica della destinazione semplicemente non è avvenuta [2].
L’evidenza italiana diretta è fornita da [14]: i prestiti con garanzia pubblica piena alle imprese nel periodo COVID mostrano tassi di deterioramento significativamente più elevati rispetto a quelli con copertura parziale, coerente con un meccanismo di selezione avversa ex ante amplificato dalla riduzione del monitoring ex post.
Il meccanismo opera anche sul piano dell’enforcement contrattuale. [11] documentano che le banche ben capitalizzate tendono a ignorare le violazioni dei covenant — “benign neglect” — perché il costo dell’inazione è sopportabile rispetto alla frizione del renegozio. Con una garanzia pubblica al 100%, il meccanismo si estende all’intero sistema: qualsiasi banca si trova nella posizione teorica di massima “benign neglect”, indipendentemente dalla propria capitalizzazione, perché il rischio di perdita è interamente trasferito al garante pubblico.
5.2 L’evidenza dal Fondo di Garanzia
Il dataset pubblico del Fondo di Garanzia per le PMI, ricavato dagli open data pubblicati, consente di osservare le principali caratteristiche delle pratiche agevolate, ma non espone nel tracciato disponibile un campo esplicito sulla finalità economica del finanziamento. Questo non significa che la finalità non sia acquisita in fase istruttoria: è verosimile che l’informazione sia raccolta per la gestione della pratica e per l’applicazione delle regole agevolative, ma non sia resa disponibile nel dataset pubblico analizzato.
Le Disposizioni operative del Fondo confermano che la finalità è, in linea di principio, un criterio di classificazione formale della pratica, non solo un’inferenza indiretta. La definizione stessa dell’operazione garantita distingue esplicitamente durata (finanziamenti a breve termine: durata non superiore a 12 mesi; a medio-lungo termine: durata superiore a 12 mesi) e finalità (operazioni “a fronte di investimenti”: concesse per la realizzazione di un programma di investimento) [19]. Ma la stessa definizione ammette una commistione strutturale: fino al 40% dell’importo complessivo di un’operazione classificata “a fronte di investimenti” può avere a oggetto il finanziamento del capitale circolante connesso al programma [19]. Ne segue che anche una piena disponibilità del campo finalità nel dataset pubblico — che oggi manca — non risolverebbe interamente il problema di osservabilità: la categoria “investimento” è per costruzione normativa parzialmente circolante, e la quota interna non è a sua volta tracciata.
Per questa ragione, l’analisi utilizza come indicatore indiretto il tasso di garanzia:
- ≤60% = circolante standard (copertura massima ordinaria per liquidità)
- 80% = investimento (copertura massima per capex e macchinari)
80% = programmi speciali (COVID: Decreto Liquidità, DL Art.13 lett.M al 90-100%)
Nota
Nota metodologica sul proxy FdG
Il tasso di garanzia non osserva direttamente la finalità economica né l’uso effettivo dei fondi. È un indicatore regolamentare indiretto: segnala il cluster di copertura applicato alla pratica e permette di individuare possibili incentivi dichiarativi. Le anomalie osservate vanno quindi interpretate come pattern coerenti con una distorsione di incentivo, non come prova diretta di uso improprio, frode o mancata acquisizione della finalità in sede istruttoria.
La distribuzione osservata negli open data pubblicati può essere sintetizzata nella tabella seguente. I valori sono utilizzati come evidenza descrittiva: indicano il cluster di copertura applicato alle pratiche, non la finalità economica effettiva del finanziamento.
La distribuzione del tasso di garanzia segnala una possibile distorsione degli incentivi dichiarativi:
| Anno | Circolante ≤60% | Investimento 80% | Speciale >80% | Interpretazione |
|---|---|---|---|---|
| 2019 | 48,5% | 36,8% | ~0% | Baseline osservata del portafoglio PMI con garanzia pubblica |
| 2020 | 3,1% | 48,4% | 47,5% | Speciale >80%: garanzia al 90-100% istituita per normativa (DL 23/2020, art. 13 lett. m). L’anomalia osservabile è nella quasi scomparsa del circolante ordinario (da 48,5% a 3,1%) |
| 2021 | 0,2% | 70,0% | 29,6% | Programmi speciali esauriti; il mix rimane anomalo |
| 2022 | 8,4% | 90,4% | 0,8% | Anomalia residua: possibile permanenza di classificazioni in cluster con copertura più elevata |
| 2024 | 53,7% | 46,1% | ~0% | Ritorno verso la baseline osservata con la fine dei programmi emergenziali |
| 2025 | 44,9% | 55,0% | ~0% | Ancora sopra il livello pre-COVID nel circolante |
Il dato del 2020 va letto su due livelli distinti. La quota Speciale >80% (47,5%) riflette l’istituzione per normativa del programma di garanzia al 90-100% (DL 23/2020, art. 13, lett. m — “Fondo di garanzia PMI COVID”): non è un’anomalia dichiarativa, ma il disegno regolatorio di un programma emergenziale esplicito. L’anomalia osservabile riguarda invece il cluster circolante ordinario ≤60%, che collassa dal 48,5% (2019) al 3,1% (2020) in un contesto di massimo bisogno di liquidità: segnala che la struttura del programma emergenziale poteva orientare le pratiche verso il cluster investimento 80% anche quando la destinazione effettiva era liquidità corrente. Il punto analitico non riguarda l’uso effettivo della singola erogazione — che gli open data non permettono di osservare — ma l’incentivo creato dal differenziale di copertura tra cluster.
Come termine di paragone di sistema, i Conti Finanziari di Banca d’Italia (serie CFI_FA, società non finanziarie, dicembre 2025) mostrano che lo stock di prestiti a breve termine (durata residua fino a 1 anno) verso il totale delle controparti finanziatrici è pari a 266,6 Mld su un totale di 1.099,2 Mld di prestiti (F41+F42), ovvero il 24,2% — una quota di breve termine strutturalmente più elevata di quella osservabile nel Fondo di Garanzia attraverso il proxy del tasso di garanzia. Il confronto va preso con cautela: le due fonti misurano grandezze diverse (durata contrattuale residua nei Conti Finanziari; cluster di copertura nel Fondo) e popolazioni diverse (tutte le imprese finanziate vs. il sottoinsieme PMI garantito). Segnala comunque, come ordine di grandezza indipendente, che il credito complessivo alle imprese italiane è strutturalmente orientato al medio-lungo termine.
5.3 La proposta: simmetria normativa
L’architettura normativa attuale genera un paradosso: il prestito con garanzia pubblica è il più esposto alla deviazione di finalità (incentivi azzerati per la banca; processo spesso automatizzato; debitore senza skin in the game), ma ha meno obblighi di verifica ex post del contributo diretto.
| Forma di supporto pubblico | Flusso di risorse | Verifica ex post |
|---|---|---|
| Contributo a fondo perduto | PA → Ente beneficiario | Sì — DPCM 84/2026, relazione annuale al MEF |
| Credito d’imposta | Rinuncia a gettito → Impresa | No — escluso dal DPCM art. 1(a) |
| Prestito agevolato (CDP/BEI) | Sussidio sul tasso → Impresa via banca | Parziale — dipende dal programma specifico |
| Prestito garantito FdG/SACE | Trasferimento di rischio → Stato (per conto Impresa) | No — nessuno standard tecnico specifico |
L’argomento di simmetria muove dall’identità economica delle prime e dell’ultima riga: in entrambi i casi lo Stato assume un rischio finanziario condizionato alla destinazione dichiarata del finanziamento. Il DPCM 84/2026 obbliga gli organi di controllo dell’ente beneficiario a verificare e riferire al MEF. Ma la banca erogante è il veicolo attraverso cui il rischio pubblico si materializza — e rimane fuori dall’ambito degli obbligati.
La simmetria normativa richiede che anche la banca erogante, per i prestiti con garanzia pubblica superiore a una soglia, sia soggetto dell’obbligo di verifica. Concretamente:
- Documentazione dell’uso dei fondi nelle prime 8-12 settimane post-erogazione (già richiesta in alcuni programmi PNRR e bandi regionali — non per il FdG ordinario)
- Comunicazione annuale al garante pubblico sull’utilizzo effettivo, analoga alla relazione MEF del DPCM 84/2026
- Revoca automatica della garanzia in caso di accertata deviazione — già previsto dal DM 12/2/2019 ma raramente applicato in assenza di un flusso informativo strutturato
Questa proposta estende la logica del DPCM 84/2026 dal lato PA al lato degli intermediari finanziari, senza introdurre un principio completamente nuovo. Il principio è già codificato per il perimetro dei fondi pubblici; manca solo il soggetto obbligato per il perimetro del credito garantito.
6 Verso la verifica: design del prodotto, tecnologia e convergenza istituzionale
6.1 Il prodotto bancario come sistema di verifica distribuita
Il problema della verifica ex post viene generalmente concepito come un problema di monitoring post-erogazione. Esiste tuttavia una prospettiva alternativa: il design del prodotto bancario può incorporare la verifica ex ante, rendendo il monitoraggio ex post parzialmente superfluo.
Il caso paradigmatico è il leasing: DESINV998 è zero per definizione strutturale perché la società di leasing acquista il bene — il prodotto è la finalità. La struttura contrattuale elimina il rischio di dirottamento senza richiedere alcuna verifica ex post.
Il continuum dei prodotti per grado di finalizzazione strutturale:
| Cluster | Prodotti tipici | Meccanismo di vincolo | Rischio F2/F3 |
|---|---|---|---|
| V — Vincolato | Leasing, mutuo ipotecario | Struttura contrattuale: il bene è acquistato da terzi o ipotecato | Nullo |
| P — Parzialmente vincolato | Nuova Sabatini, mutuo macchinari con bonifico diretto, erogazione a tranche su fatture | Condizione precedent documentale; erogazione condizionata alla documentazione | Basso |
| A — Vincolato alle attività correnti | Anticipo fatture, castelletto, factoring | I fondi sono collateralizzati su crediti commerciali; uso diverso è strutturalmente difficile | Basso |
| L — Libero | Prestito chirografario generico, fido di cassa, apertura di credito in c/c | Nessun vincolo — i fondi arrivano sul conto del debitore | Alto |
| E — Emergenziale | Prestiti COVID FdG 100%, liquidità automatizzata | Nessun vincolo + nessun incentivo della banca a verificare | Massimo |
Il rovesciamento normativo. La visione tradizionale chiede: come verificare ex post la finalità di un prestito generico? La visione alternativa chiede: perché la banca ha erogato un prestito generico anziché un prodotto specifico?
Se la finalità dichiarata è “acquisto macchinari”, esiste già un prodotto (Nuova Sabatini o equivalente proprietario) con struttura documentale che rende la verifica tautologica. Se la banca non lo usa — e invece eroga un chirografario con DESINV=905 compilato nell’istruttoria — la qualità dell’informazione di finalità dipende interamente dalla correttezza di quella compilazione, senza vincoli strutturali.
Il paradosso degli incentivi. La banca preferisce i prodotti Cluster L: meno documentazione, meno attriti commerciali, processo più rapido. Il costo della mancata verifica è esternalizzato al sistema (NPL mal calibrati, statistiche distorte, politiche pubbliche inefficaci) e allo Stato (garanzie escusse). Senza un meccanismo di correzione, il mercato si assesta su un equilibrio di sotto-finalizzazione strutturale.
Implicazione di policy. Il modo più efficiente per aumentare la quota di portafoglio con finalità verificabile consiste nel creare incentivi a utilizzare prodotti finalizzati quando la finalità è verificabile, evitando di concentrare tutta la risposta regolatoria su obblighi generalizzati di monitoring ex post, costosi e difficili da calibrare: pricing differenziale delle garanzie pubbliche (FdG: tariffa inferiore per Cluster V/P), ponderazione regolamentare favorevole, requisiti documentali differenziati per i finanziamenti agevolati.
6.2 Open banking come infrastruttura di verifica
La direttiva PSD2 (Dir. 2015/2366) ha introdotto il servizio AISP (Account Information Service Provider): con il consenso del cliente, la banca erogante può aggregare dati transazionali da tutti i conti del debitore, anche presso altri istituti. Applicato al monitoring post-erogazione, questo abiliterebbe la verifica automatica che nei 30-90 giorni successivi all’erogazione i fondi siano stati utilizzati in modo coerente con la finalità dichiarata.
Il vincolo strutturale del consenso è però fatale per F2: chi pianifica di dirottare i fondi non consente al monitoring. Il consenso funziona per F3 (deviazione involontaria ex post) ma non per F2 (frode intenzionale). Alcune piattaforme fintech (October, Credimi) hanno risolto il problema invertendo la logica: il consenso all’open banking monitoring è condizione contrattuale del prestito. Nessuna banca tradizionale italiana ha adottato questo approccio sistematicamente.
La via istituzionale più realistica non passa per il PSD2 AISP ma per l’infrastruttura dei pagamenti istantanei. EBA Clearing ha sviluppato il servizio FPAD (Fraud Pattern and Anomaly Detection), integrato dal Gruppo Intesa Sanpaolo nel 2025 per le transazioni corporate: usa i dati di pagamento che la banca già processa come propria banca principale del debitore, senza richiedere un consenso aggiuntivo per l’accesso ai conti. È una via regolamentarmente più lineare e tecnicamente già funzionante. La letteratura empirica conferma il principio sottostante: [10] documentano, sul mercato dei prestiti sindacati statunitensi, che le banche titolari del conto operativo del debitore monitorano significativamente di più perché hanno accesso diretto ai flussi di pagamento — ed esercitano questa funzione in modo misurabile. Il “main bank advantage” come infrastruttura di monitoring è dunque un risultato empirico consolidato, non solo una possibilità tecnologica.
Il caso AFC Digital Hub (Intesa Sanpaolo) è la proof of concept più avanzata in Italia. Nato il 16 giugno 2022 come società consortile a r.l. (ISP 70%, Università di Torino, Politecnico di Torino, CENTAI), implementa:
- Network & Graph Analysis per tracciare i flussi post-erogazione oltre il primo bonifico: identifica triangolazioni, società cartiere, retrocessioni (pattern F2/F3)
- Anomaly Detection comportamentale: profilo dinamico del debitore vs. peer di settore; alert su prelievi incoerenti con la finalità dichiarata (F3)
- Intelligence consortile: riconosce lo stesso attore che richiede finanziamenti garantiti presso più istituti simultaneamente (F1+F2 multi-banca)
Il pilota di aprile 2026 ha identificato 30+ casi di potenziale frode fiscale analizzando 40.000+ entità in Piemonte e Valle d’Aosta, in partnership con GdF, DIA, BdI, UIF e ABI. La partnership nazionale BdI-UIF-ABI per l’estensione del modello è stata avviata nello stesso mese.
La conclusione rilevante per la ricerca è duplice: la tecnologia per la verifica ex post della destinazione esiste già ed è utilizzata in produzione; la sua configurazione come progetto consortile volontario segnala l’assenza, allo stato attuale, di un obbligo regolamentare equivalente per il credito privato. Questo sviluppo si inserisce nella più ampia trasformazione digitale del sistema bancario italiano documentata da [20]: la diffusione di strumenti di analisi comportamentale e di anomaly detection ha creato le condizioni tecnologiche per un monitoring sistematico della destinazione dei fondi, rendendo il collo di bottiglia normativo — e non più tecnologico — il principale ostacolo alla verifica.
6.3 La finanza verde come prova di scalabilità
La green finance ha percorso in cinque anni la stessa traiettoria che la finanza pubblica ha impiegato trent’anni a completare — da principi volontari a standard vincolanti per chi utilizza specifici label o rientra in determinati obblighi di disclosure:
| Anno | Strumento | Natura | Principio |
|---|---|---|---|
| 2021 | Green Loan Principles (LMA/LSTA) [21] | Volontario | Use of proceeds su conto dedicato; selezione documentata; reporting annuale |
| 2022 | Tassonomia EU + EBA Pillar 3 ESG | Obbligatorio (grandi banche) | Rendicontazione della quota di attivi “taxonomy-aligned” |
| 2023 | EU Green Bond Standard (Reg. 2023/2631) [22] | Obbligatorio per il label | Revisore esterno registrato (ESMA); relazione annuale allocazione + impatto |
| 2024 | CSRD (Dir. 2022/2464) | Obbligatorio (~50.000 imprese UE) | Rendicontazione dell’uso effettivo dei proventi per attività sostenibili |
| 2025+ | EBA Guidelines su ESG (consultazione) | In definizione | Integrazione del rischio ESG nei modelli di credit risk; verifica coerenza dichiarazioni/flussi |
La tesi è semplice: se una banca accetta i GLP, ha già implicitamente accettato il principio che la finalità del credito bancario può e deve essere verificata. L’obiezione “è troppo costoso / tecnicamente impossibile” è confutata dall’esistenza stessa dei GLP e dalla loro diffusione crescente nel mercato europeo.
Il EU Green Bond Standard introduce per la prima volta una struttura di verifica esterna obbligatoria analoga a quella che la proposta di simmetria normativa (Sezione 5.3) applicherebbe ai prestiti garantiti: un soggetto terzo (External Reviewer registrato presso ESMA) attesta annualmente l’uso dei proventi. Per i prestiti con garanzia pubblica, un soggetto terzo o il garante pubblico potrebbe assolvere una funzione analoga.
La differenza tra green finance e credito ordinario riguarda soprattutto gli incentivi. Nei green loan gli investitori ESG chiedono la verifica (la domanda di verifica è creata endogenamente dal mercato). Nel credito ordinario nessun interlocutore la chiede. La domanda di policy diventa: chi crea la domanda di verifica per il credito ordinario? La risposta proposta in questo studio è: il garante pubblico, attraverso la simmetria normativa.
6.4 AMLA come punto di convergenza istituzionale
Il pacchetto europeo AML 2024 separa due piani: l’istituzione dell’Anti-Money Laundering Authority (AMLA) e il single rulebook antiriciclaggio contenuto nell’AMLR 2024/1624 [23]. AMLA avrà sede a Francoforte; la vigilanza diretta sugli intermediari selezionati si svilupperà nella fase di avvio del nuovo assetto europeo. I suoi poteri rilevanti per la verifica della finalità:
- Supervisione diretta sulle istituzioni finanziarie ad alto rischio
- Coordinamento delle FIU nazionali (UIF per l’Italia)
- Standard tecnici vincolanti (RTS/ITS) per le procedure di monitoring delle transazioni
- Accesso ai dati delle autorità prudenziali (BCE, EBA, supervisori nazionali)
- Condivisione inter-banca: l’AMLR risolve esplicitamente le questioni GDPR e antitrust che avevano limitato la scalabilità dei modelli consortili (il TMNL olandese ha cessato volontariamente le operazioni nel luglio 2024 per riconfigurarsi sul framework AMLR 2027), abilitando legalmente la condivisione inter-banca dei pattern di anomalia
La discontinuità che AMLA può bridgare è quella tra i tre canali attuali: il supervisore prudenziale (parametri di rischio, non flussi), l’autorità AML (procedure, non risultati), l’intelligence UIF (SOS individuali, non pattern di portafoglio).
La convergenza in tre tempi:
| Periodo | Sviluppo atteso | Rilevanza per la verifica della finalità |
|---|---|---|
| 2025-2027 | AMLA viene avviata; il pacchetto AML definisce il quadro legale per condivisione dati inter-banca | Abilita il modello AFC Digital Hub a scala europea |
| 2027-2030 | RTS/ITS su procedure minime di monitoring transazionale post-erogazione per prestiti ad alto rischio | “Coerenza tra operatività e finalità dichiarata” diventa standard tecnico vincolante, non principio |
| 2030+ | Integrazione dati AMLA (flussi osservati) con AnaCredit (PURPOSE field, congelato all’origination) | La discrepanza sistematica diventa segnale di supervisione prudenziale, non solo AML |
Due scenari al 2030:
- AMLA adotta standard tecnici per la verifica della finalità → il gap regolatorio si riduce entro il 2028-2030 per le istituzioni ad alto rischio
- AMLA rimane confinata alla AML compliance → l’AFC Digital Hub e il modello consortile diventano lo standard de facto; la qualità del monitoring diventa proporzionale alla dimensione e all’investimento tecnologico della banca, non al rischio effettivo del portafoglio
In entrambi gli scenari, la ricerca empirica pubblicata prima del 2027 costituirà la base evidenziale per le decisioni di policy di AMLA nella fase di setup.
7 Conclusioni e implicazioni di policy
7.1 Findings principali
Il gap normativo è reale ma mal diagnosticato. L’obbligo di verifica della finalità esiste per il perimetro della finanza pubblica (agevolazioni, PNRR, contratti pubblici, fondi garantiti) ed è in rapida evoluzione. È assente come standard tecnico specifico per il credito bancario privato ordinario, dove il framework rimane principle-based.
Il dato DESINV998/CNP130 riflette componenti strutturali e dichiarative. Il 42% di residuale nello stock MLT è in parte il risultato del design normativo (esenzione per le imprese nella Matrice dei Conti, Circ. BdI 154), in parte l’effetto di incentivi che non spingono verso la classificazione accurata. La separazione empirica delle due componenti richiede un incrocio con la distribuzione settore/controparte — che è fattibile con i dati Bankit ma non è stata ancora condotta.
Le garanzie pubbliche amplificano il problema. Riducendo lo skin in the game della banca erogante, le garanzie pubbliche indeboliscono anche l’incentivo privato a monitorare la destinazione dei fondi. I dati FdG mostrano un pattern coerente con questa distorsione: nel 2020 la struttura del programma emergenziale ha prodotto una classificazione quasi universale nel cluster compatibile con “investimento” in un contesto di massimo bisogno di liquidità. Il proxy del tasso di garanzia non misura direttamente l’uso dei fondi e va interpretato come segnale di incentivo dichiarativo, non come prova autonoma di deviazione.
La tecnologia per la verifica esiste già. L’AFC Digital Hub (Intesa Sanpaolo, 2022) indica che il monitoring ex post della destinazione dei fondi è tecnicamente realizzabile e già in produzione. Il collo di bottiglia principale riguarda il disegno normativo (assenza di obbligo) e gli incentivi (assenza di beneficio privato per la banca).
Il sistema sta convergendo. Il pacchetto europeo AML 2024, AMLA, EU Green Bond Standard, CSRD e il DPCM 84/2026 delineano una traiettoria verso forme più stringenti di verifica della finalità. Il credito bancario privato rimane tra i comparti meno presidiati da standard specifici; la pressione per un allineamento crescerà con l’attuazione del nuovo assetto europeo AML.
7.3 Agenda di ricerca
Tre priorità per la ricerca empirica:
- Studio 1: separazione empirica delle componenti strutturale e dichiarativa di DESINV998, tramite incrocio con la distribuzione settore/controparte nelle tavole TFR. Stima del tasso di misclassificazione dichiarativa pura.
- Studio 2: effetto della garanzia pubblica sul tasso di deviazione ex post, utilizzando i dati FdG incrociati con i tassi di deterioramento (NPL/UTP) a livello di singola pratica. Test dell’ipotesi H2: banche con più skin in the game monitorano di più la destinazione.
- Studio 3: struttura del prodotto bancario come determinante della qualità del dato DESINV, tramite analisi cross-banca della correlazione tra ricchezza del catalogo prodotti finalizzati e quota di CNP130/DESINV998.
Riferimenti bibliografici
[1]
B. Buchetti et al., «Organized Crime, Bank Lending and Productivity: Evidence from AnaCredit», SUERF – The European Money; Finance Forum, SUERF Policy Brief 1203, 2025.
[2]
Commissione parlamentare di inchiesta sul sistema bancario e finanziario, «Audizione di Marcello Viola, Procuratore della Repubblica presso il Tribunale di Milano». Audizione parlamentare, 26 febbraio 2026, febbraio 2026.
[3]
European Banking Authority, «Guidelines on loan origination and monitoring (EBA/GL/2020/06)». EBA Guidelines, maggio 2020. Disponibile su: https://www.eba.europa.eu/regulation-and-policy/credit-risk/guidelines-on-loan-origination-and-monitoring
[4]
Repubblica Italiana, «Decreto legislativo 31 marzo 1998, n. 123 — Disposizioni per la razionalizzazione degli interventi di sostegno pubblico alle imprese». Decreto legislativo, 1998.
[5]
Parlamento europeo e Consiglio dell’Unione europea, «Regolamento (UE) n. 1303/2013 del Parlamento europeo e del Consiglio, recante disposizioni comuni sui fondi strutturali e di investimento europei». Regolamento UE, dicembre 2013. Disponibile su: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32013R1303
[6]
Parlamento europeo e Consiglio dell’Unione europea, «Regolamento (UE) 2021/241 del Parlamento europeo e del Consiglio, che istituisce il dispositivo per la ripresa e la resilienza». Regolamento UE, febbraio 2021. Disponibile su: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32021R0241
[7]
Presidenza del Consiglio dei Ministri, «Decreto del Presidente del Consiglio dei Ministri 7 maggio 2026, n. 84 — Regolamento recante disposizioni attuative della legge 30 dicembre 2024, n. 207, commi 857–858». Decreto del Presidente del Consiglio dei Ministri, maggio 2026.
[8]
Repubblica Italiana, «Decreto legislativo 27 novembre 2025, n. 184 — Codice degli incentivi». Decreto legislativo, 2025.
[9]
N. Branzoli e F. Fringuellotti, «The Effect of Bank Monitoring on Loan Repayment», SSRN Electronic Journal, 2020, doi: 10.2139/ssrn.3601944.
[10]
M. T. Gustafson, I. T. Ivanov, e R. R. Meisenzahl, «Bank Monitoring: Evidence from Syndicated Loans», Journal of Financial Economics, vol. 139, fasc. 2, pp. 452–477, 2021, doi: 10.1016/j.jfineco.2020.08.001.
[11]
S. Colonnello, M. Koetter, e M. Stieglitz, «Benign Neglect of Covenant Violations: Blissful Banking or Ignorant Monitoring?», Economic Inquiry, vol. 59, fasc. 4, pp. 1503–1523, 2021, doi: 10.1111/ecin.12930.
[12]
G. Cascarino, R. Gallo, F. Palazzo, e E. Sette, «Public Guarantees and Credit Additionality During the Covid-19 Pandemic», SSRN Electronic Journal, 2022, doi: 10.2139/ssrn.4110071.
[13]
F. De Marco, «Public Guarantees for Small Businesses in Italy during COVID-19», SSRN Electronic Journal, 2020, doi: 10.2139/ssrn.3604114.
[14]
Banca d’Italia, «L’allocazione dei prestiti con garanzia pubblica alle imprese durante il Covid-19: rischio di credito e relazioni creditizie», Banca d’Italia, Temi di discussione (Working Papers) 1462, 2024. Disponibile su: https://www.bancaditalia.it/pubblicazioni/temi-discussione/2024/2024-1462/index.html
[15]
J. M. Israel, V. Damia, R. Bonci, e G. Watfe, «The Analytical Credit Dataset. A Magnifying Glass for Analysing Credit in the Euro Area», SSRN Electronic Journal, 2017, doi: 10.2139/ssrn.2985442.
[16]
A. Accetturo, G. Barboni, M. Cascarano, E. Garcia-Appendini, e M. Tomasi, Credit Supply and Green Investments. in Temi di Discussione, no. 1456. Roma: Banca d’Italia, 2024. doi: 10.32057/0.TD.2024.1456.
[17]
K. Kedward e J. Ryan-Collins, «A Modern Credit Guidance Regime for the Green Transition», SUERF – The European Money; Finance Forum, SUERF Policy Note 294, 2022.
[18]
T. Ahnert e M. Kuncl, «MBS Ratings and the Mortgage Credit Boom», European Central Bank, ECB Working Paper 2710, 2022. Disponibile su: https://www.ecb.europa.eu/pub/pdf/scpwps/ecb.wp2710~2c24226a16.en.pdf
[19]
Ministero delle Imprese e del Made in Italy, «Fondo di garanzia per le PMI — Disposizioni operative, Parte I (Definizioni), n. 19-20 e n. 43». Decreto ministeriale 2 agosto 2023, modifiche e integrazioni alle Disposizioni operative, agosto 2023.
[20]
D. Arnaudo et al., «The Digital Transformation in the Italian Banking Sector», Banca d’Italia, Questioni di Economia e Finanza (Occasional Papers) 682, apr. 2022.
[21]
International Capital Market Association, «Green Bond Principles: Voluntary Process Guidelines for Issuing Green Bonds». ICMA / LMA Green Bond Principles, 2021.
[22]
Parlamento europeo e Consiglio dell’Unione europea, «Regolamento (UE) 2023/2631 del Parlamento europeo e del Consiglio sulle obbligazioni verdi europee». Regolamento UE (EU Green Bond Standard), 2023. Disponibile su: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32023R2631
[23]
Parlamento europeo e Consiglio dell’Unione europea, «Regolamento (UE) 2024/1624 del Parlamento europeo e del Consiglio, relativo alla prevenzione dell’uso del sistema finanziario a fini di riciclaggio o finanziamento del terrorismo». Regolamento UE (AMLR), 2024. Disponibile su: https://eur-lex.europa.eu/legal-content/IT/TXT/?uri=CELEX:32024R1624
8 Appendice A — Normativa: tabella completa
La tabella della Sezione 3.1 riporta la versione sintetica del landscape normativo. La versione estesa, con testi citati integralmente, è disponibile nel file BRAINSTORM.md del progetto, sezione “Landscape normativo”.
Strumenti non inclusi nella tabella principale:
- ESRB/2019/3: amplia le categorie di finalità per i prestiti immobiliari (solo CRE/RRE)
- EBA/GL/2017/06 (SREP): vigilanza su rischio di credito; nessuna menzione di verifica finalità
- ICMA Green Bond Principles (2022): “use of proceeds” come primo pilastro; green bond, non prestiti
9 Appendice B — La genealogia normativa: testi primari
9.1 D.lgs. 123/1998, artt. 6-9
Prima norma italiana che struttura il rapporto PA-beneficiario come rapporto condizionato: l’ultima quota del contributo in conto capitale viene erogata dopo documentazione finale di spesa e controlli. Abrogato dal D.lgs. 184/2025 con effetto 1/1/2026.
9.2 Reg. (UE) 1303/2013, artt. 20-22 (testo italiano da EUR-Lex)
Art. 20 (Riserva di efficacia dell’attuazione): “Il 6 % delle risorse destinate al FESR, al FSE e al Fondo di coesione […] costituisce una riserva di efficacia dell’attuazione che è stabilita nell’accordo e nei programmi di partenariato ed è destinata a priorità specifiche conformemente all’articolo 22.”
Art. 21 (Verifica): “La Commissione, in cooperazione con gli Stati membri, effettua una verifica dell’efficacia dell’attuazione dei programmi in ciascuno Stato membro nel 2019 […] alla luce del quadro di riferimento dell’efficacia dell’attuazione stabilito nei rispettivi programmi.”
Art. 22(3): “La riserva di efficacia dell’attuazione è destinata soltanto a programmi e priorità che hanno conseguito i propri target intermedi.”
Art. 22(7): rettifiche finanziarie in caso di “grave carenza nel raggiungimento dei target finali relativi ai soli indicatori finanziari, indicatori di output e fasi di attuazione principali”.
9.3 Reg. (UE) 2021/241 (RRF), artt. 20, 24 (testo italiano da EUR-Lex)
Art. 20(2): la proposta della Commissione “stabilisce le riforme e i progetti di investimento che dovranno essere attuati dallo Stato membro, compresi i traguardi e gli obiettivi”; il contributo finanziario è erogato “a rate successivamente al conseguimento soddisfacente […] dei traguardi e degli obiettivi”.
Art. 24(2): “Dopo aver raggiunto i traguardi e gli obiettivi concordati […] lo Stato membro interessato presenta alla Commissione una richiesta debitamente motivata relativa al pagamento del contributo finanziario.”
Art. 24(6): sospensione del pagamento se “la Commissione accerta che i traguardi e gli obiettivi indicati […] non sono stati conseguiti in misura soddisfacente”.
9.4 DPCM 84/2026, art. 2(1)
“[Gli organi di controllo] provvedono a inviare al Ministero dell’economia e delle finanze — Dipartimento della Ragioneria generale dello Stato, entro il 30 aprile dell’anno successivo a quello in cui i contributi sono stati erogati, una relazione contenente le risultanze delle verifiche effettuate [sull’utilizzo dei contributi] nel rispetto delle finalità per le quali i medesimi sono stati concessi.”
(GU n. 115, 20/5/2026. In vigore 4/6/2026.)
10 Appendice C — Dati DESINV 2008-2025
Anno  Tot_MldEur  Abit  AltImm  CosAb  CosNR  Macc  BenDur  InvFin  Resid
2008       993.7  22.7     5.4    7.7    7.5   8.5     2.1     6.2   39.8
2009      1040.6  23.5     5.5    7.8    6.9   9.8     2.0     6.1   38.4
2010      1139.6  26.6     5.1    7.7    6.4   8.9     2.1     5.6   37.5
2011      1146.2  27.5     5.0    7.5    6.2   9.1     2.0     5.7   36.9
2012      1103.9  27.1     5.9    7.5    5.9   8.8     1.9     6.1   36.6
2013      1055.9  27.9     5.8    7.4    5.7   8.1     1.9     6.1   37.0
2014      1109.2  26.4     5.0    6.6    5.0   7.1     1.8     4.4   43.7
2015      1115.2  26.5     5.8    6.0    4.7   7.7     2.4     4.5   42.5
2016      1123.5  26.9     5.3    5.3    4.8   7.9     2.6     4.7   42.4
2017      1123.1  27.7     4.9    4.8    4.4   8.1     3.0     5.9   41.1
2018      1142.3  28.1     4.7    4.5    5.7   8.2     3.3     6.3   39.1
2019      1133.6  29.0     4.8    4.2    5.2   7.2     3.8     6.7   39.0
2020      1232.2  27.4     4.3    3.7    4.6   6.2     3.5     8.5   41.7
2021      1248.2  28.7     4.1    3.5    4.2   5.4     3.6     8.8   41.7
2022      1269.7  29.6     4.0    3.3    3.8   5.1     3.6     8.6   42.1
2023      1236.1  30.5     3.8    3.2    3.5   5.0     4.0     8.3   41.8
2024      1225.5  31.0     3.8    3.1    3.3   4.9     4.2     7.8   41.9
2025 1248.9 31.6 3.8 3.0 3.0 5.2 4.3 7.1 42.0Legenda: Abit=DESINV70 (acquisto abitazioni famiglie), AltImm=DESINV914 (altri immobili), CosAb=DESINV10 (costruzioni abitazioni), CosNR=DESINV912 (costruzioni non residenziali + genio civile), Macc=DESINV905 (macchinari e impianti), BenDur=DESINV110 (beni durevoli), InvFin=DESINV120 (investimenti finanziari), Resid=DESINV998 (residuale/non classificato).