La risposta in una tabella
La domanda è semplice: quando la BCE alza i tassi, le banche italiane trasferiscono l’aumento ai clienti — e se sì, in quanto tempo?
La risposta empirica è: sì per i prestiti; quasi no per i depositi a vista, in misura rilevante per quelli a termine.
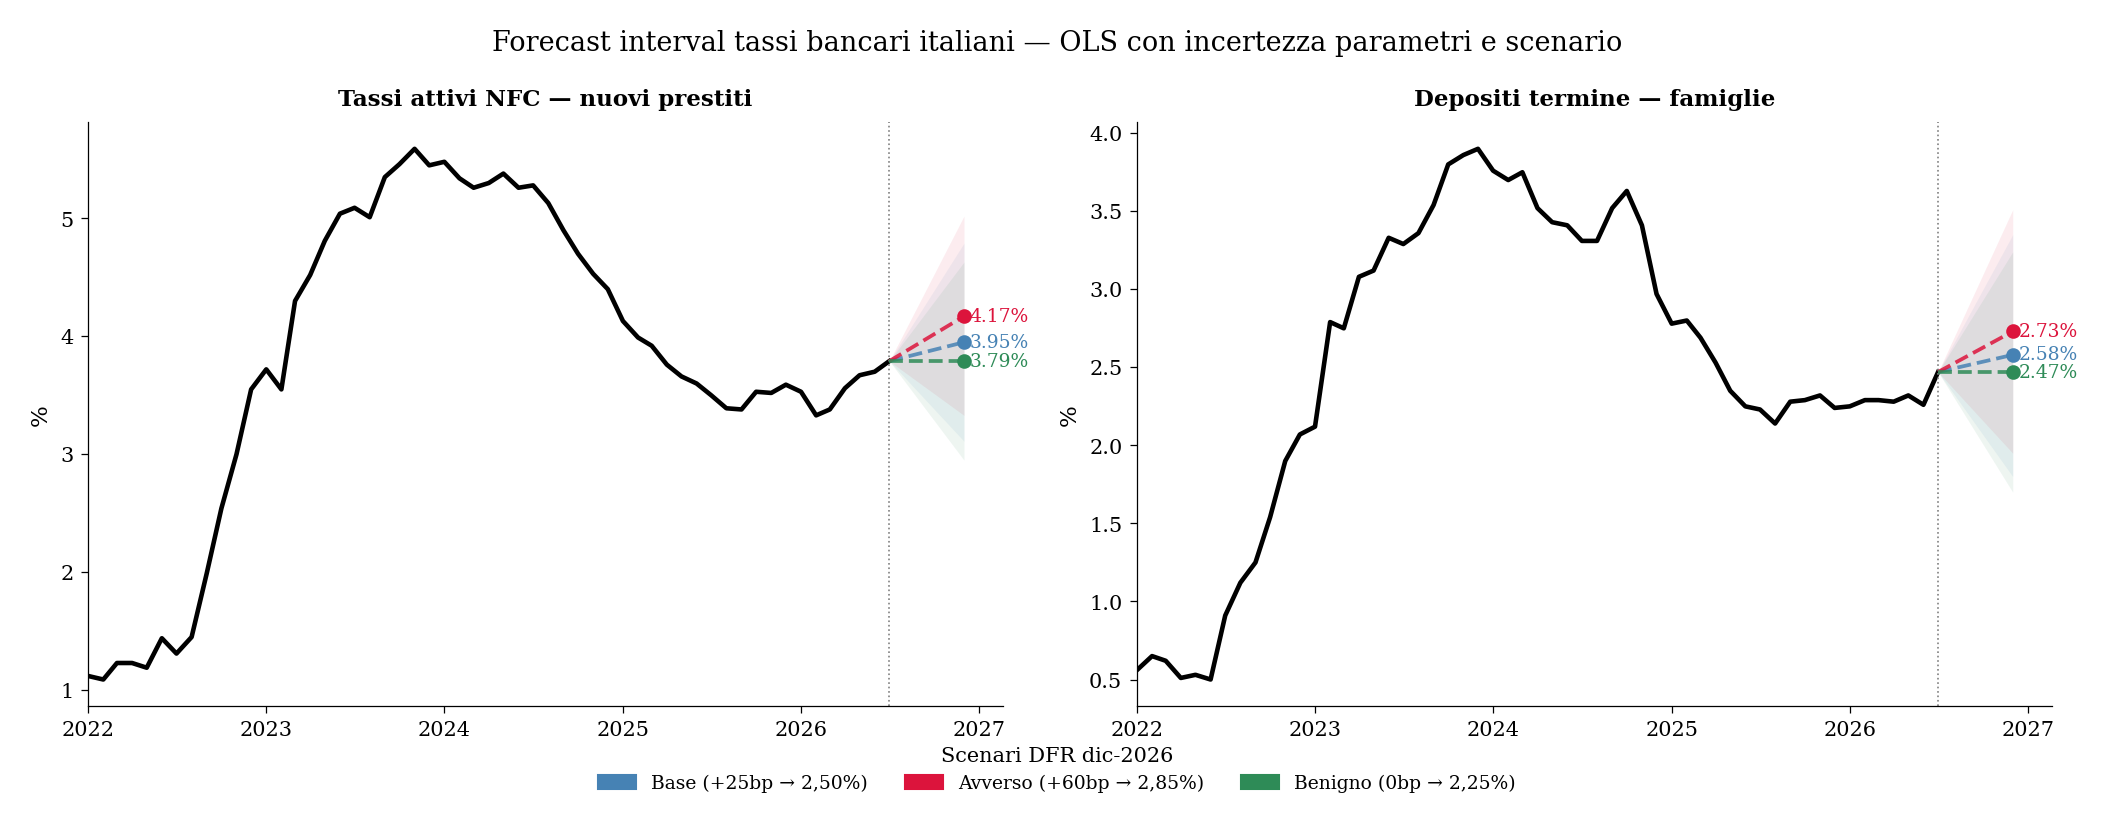
Come leggere la tabella: “Base” = la BCE fa ancora un rialzo da +25bp (DFR → 2,50%). “Avverso” = tre rialzi aggiuntivi (DFR → 2,85%). 1bp = 0,01 punti percentuali. La colonna “Metodo” indica il modello usato: OLS in differenze, ECM solo se la cointegrazione è accettabile, IRS per i mutui fissi.
Come funziona la trasmissione
Quando la BCE muove il DFR, il segnale arriva ai tassi bancari in due fasi.
Fase 1 — immediata (1-2 mesi): i tassi variabili si aggiustano subito perché i contratti sono esplicitamente agganciati all’Euribor (che segue il DFR entro settimane).
Fase 2 — graduale (mesi e anni): la banca rivede le condizioni dei nuovi contratti, ma lo fa lentamente — soprattutto sui depositi a vista, dove non ha incentivo a farlo se i clienti non spostano i soldi; sui depositi a termine, dove la concorrenza è più attiva, l’adeguamento è più marcato (β ≈ 0,43).
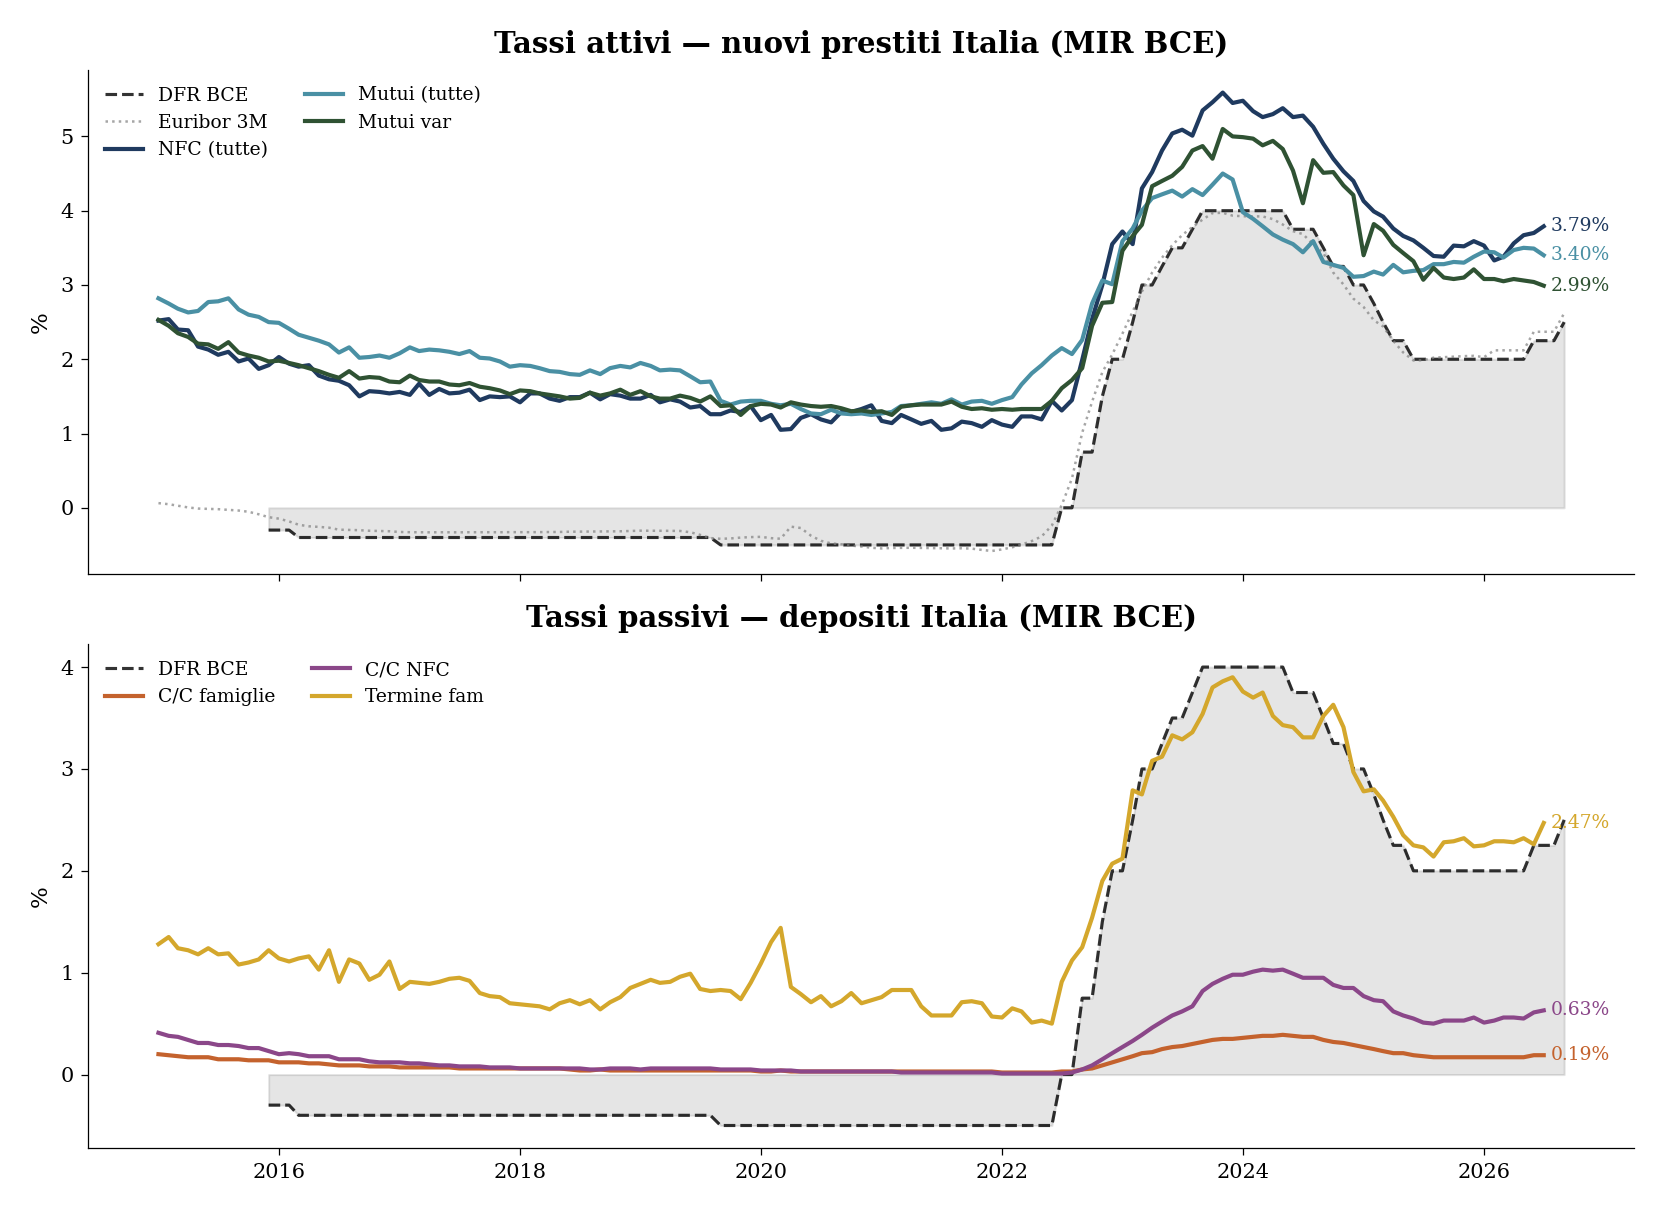
Il grafico mostra chiaramente il problema: dal 2022 al 2024 il DFR è passato da -0,5% a 4,0% (+450bp). I tassi sui prestiti hanno seguito; tra i depositi, quelli a vista sono rimasti fermi, mentre quelli a termine hanno recuperato nel tempo.
Chi prende a prestito: mutui e imprese
Mutui variabili: reagiscono in 1-2 mesi. Un rialzo BCE di +25bp porta i mutui var a circa 3,25%, con un aggravio mensile di circa 15-20€/mese su 100.000€ di mutuo.
Mutui fissi: seguono il Bund tedesco a 10 anni (attualmente 3,04%), non il DFR. Se il Bund sale di +15bp (meno del DFR), i fissi salgono moderatamente a ~3,80%. Chi ha già un mutuo fisso non è toccato — vale solo per i nuovi contratti.
Prestiti alle imprese: quelli a breve (Euribor-linked) salgono subito. Quelli a lungo termine salgono meno perché in parte a tasso fisso.
Chi deposita: conti correnti e vincolati
Il problema della vischiosità (dei conti correnti): la BCE paga alle banche il 2,25% sui depositi overnight. Le banche pagano ai correntisti italiani lo 0,19%. La differenza (~2%) è margine bancario puro. Nello scenario base questo divario si allarga ancora (+1bp ai conti correnti, +16bp ai prestiti).
Perché le banche non alzano i conti correnti? Perché non devono: i correntisti italiani non spostano i soldi anche quando il rendimento è bassissimo. La concorrenza su questo comparto è quasi assente. Sui depositi a termine, invece, la concorrenza è attiva e il pass-through è significativo (β ≈ 0,43): qui la banca deve muoversi per trattenere la raccolta vincolata.
I tre scenari
Scenario base (+25bp): probabile se l’inflazione scende verso il 2% come atteso da BCE e mercati.
Scenario avverso (+60bp): possibile se l’energia torna a salire (Hormuz, geopolitica), l’HICP non converge, o se i mercati prezzano un ciclo di rialzi più lungo. In questo caso i mutui variabili toccano 3,43% e le imprese pagano di più sul debito a breve.
Scenario benigno (fermo): possibile se il PIL area euro scende sotto lo 0% per due trimestri (tecnica recessione) o se lo shock geopolitico si risolve rapidamente.
Le variabili che il modello non vede
Il modello usa il DFR come unica variabile. Nella realtà i tassi bancari dipendono anche da:
Connessione con il Nowcasting (20260311_Nowcasting): il Nowcasting usa Brent e TTF come indicatori anticipatori della domanda di credito PMI. Tassi bancari più alti comprimono la domanda → il Nowcasting cattura la frenata con 6-12 mesi di anticipo rispetto ai dati ufficiali.
Come funziona il modello (per chi vuole capire)
Il coefficiente β: quanto si trasmette
Per ogni tasso bancario, misuriamo quanto è cambiato storicamente quando il DFR cambiava. Esempio: quando il DFR sale di 1% (+100bp), i mutui variabili salgono di circa 0,59% (+59bp). Questo coefficiente si chiama β e vale tra 0 (niente trasmissione) e 1 (trasmissione totale).
Perché i β dei depositi a vista sono così bassi rispetto alla letteratura? Perché il ciclo 2015-2022 era a tassi zero o negativi: i conti correnti erano già fermi a 0% e non potevano scendere ulteriormente (il “floor” a zero comprime il β stimato). Anche in un ciclo “normale” il pass-through sui conti correnti italiani resta contenuto. I depositi a termine, con β ≈ 0,43, sono invece in linea con la letteratura.
Il modello ECM: l’aggiustamento nel tempo
Il β immediato misura solo il primo mese. L’ECM (Error Correction Model) misura quanta parte dell’aggiustamento avviene nel corso dei mesi successivi.
Gap attuale: quanto ogni tasso è sopra (+) o sotto (-) il livello che il modello prevede in equilibrio con il DFR corrente. Un gap negativo significa che il tasso non ha ancora assorbito completamente i movimenti passati del DFR.
| Glossario Guida per non specialisti Stress test e permacrisi Canali di trasmissione |
Tutte le sigle — DFR, Euribor, β, ECM, TLTRO, permacrisi, … Come si costruisce una previsione E2E in 7 passi, con numeri concreti Scenari estremi, β non lineare, Scenario Stress IV (DFR 3,25%) Gli 8 canali che il β lineare non cattura — letteratura e mappa operativa |
Chi legge e vuole capire i termini Chi vuole capire il metodo dall’inizio Chi vuole capire i rischi oltre il modello Chi vuole capire i meccanismi strutturali |
Note metodologiche
- Dati: MIR BCE (serie italiane, nuovi contratti), scaricati via
ecbdata. Ultimo rilascio: 2026-07-01.
- Modelli: OLS su differenze prime (β immediato, ciclo 2022-2026) + ECM Engle-Granger (β di LR, 2015-2026).
- Uso ECM: proiezione centrale solo se
coint_p <= 0,10 e half-life entro 12 mesi; altrimenti ECM è diagnostico e il report usa OLS.
- Tassi fissi: calibrazione su Bund 10Y invece di DFR (R² da 0,17 a 0,76 per mutui fisso).
- Euribor 3M: FRED
IR3TIB01EZM156N fino a gen-2026, poi proxy DFR+12bp.
- Snapshot:
OUT/hub_snapshot_latest.json; la nuova pipeline esporta snapshot v5 con timestamp.
- Nowcasting:
20260311_Nowcasting/nowcast.ipynb — previsione volumi credito PMI (complementare).
Trasparenza sull’uso dell’intelligenza artificiale
L’uso di strumenti di intelligenza artificiale generativa è dichiarato esplicitamente in quanto parte del processo di lavoro seguito nella redazione del presente documento. Tali strumenti sono stati impiegati a supporto della lettura, della sintesi, della riorganizzazione argomentativa e della revisione testuale, sempre nell’ambito di un processo pienamente controllato dall’autore.
La responsabilità per le fonti utilizzate, le analisi condotte, le verifiche effettuate, le interpretazioni proposte e le conclusioni formulate resta interamente in capo all’autore.
L’intelligenza artificiale è stata utilizzata come ambiente di supporto cognitivo ed editoriale, non come fonte primaria, autore autonomo o sostituto del giudizio critico.
Torna in cima